
Tu saisis ce qui s'est passé, ou tu importes l'export de ta banque (un fichier CSV ou un relevé camt), et l'application fait les calculs. Ça te prend quelques minutes par semaine, rien ne casse quand ta banque change sa page de connexion, et personne d'autre que toi ne détient jamais tes identifiants bancaires.
30 jours gratuits, sans carte. 30 places fondateur à CHF 8.99/mois.
01Pourquoi on cherche ça
Trois raisons reviennent sans cesse, et une seule touche à la vie privée.
La connexion lâchait tout le temps. La banque change quelque chose de son côté, la synchronisation s'arrête, et le livre de comptes vieillit sans bruit jusqu'au jour où quelqu'un remarque, en mars, que février manque.
Beaucoup de banques n'ont jamais été couvertes. Les agrégateurs branchent d'abord les grands noms. Les petites banques et les banques régionales sont couvertes à moitié, ou pas du tout, et l'open banking n'est une obligation légale qu'à certains endroits : dans une grande partie du monde, Suisse comprise, aucune banque n'est tenue d'ouvrir ses données à qui que ce soit.
Et confier ses identifiants bancaires, ou un jeton capable de lire chacun de tes paiements, à une entreprise découverte la semaine dernière, c'est une décision que beaucoup de gens refusent tout simplement de prendre. Celle-là n'a besoin d'aucune autre justification.
02Ce que tu fais à la place
- Saisir une écriture au moment où elle arrive. Sur un téléphone, c'est l'affaire de quelques secondes, et c'est justement ce qui te garde attentif.
- Importer l'export de ta banque tel qu'il vient : un fichier CSV de ta banque, de ta carte ou d'un vieux tableur, ou un relevé camt, le format international ISO 20022 que proposent beaucoup de banques. Les montants sont lus qu'ils soient écrits 1.234,56 ou 1,234.56, donc rien n'est à reformater avant.
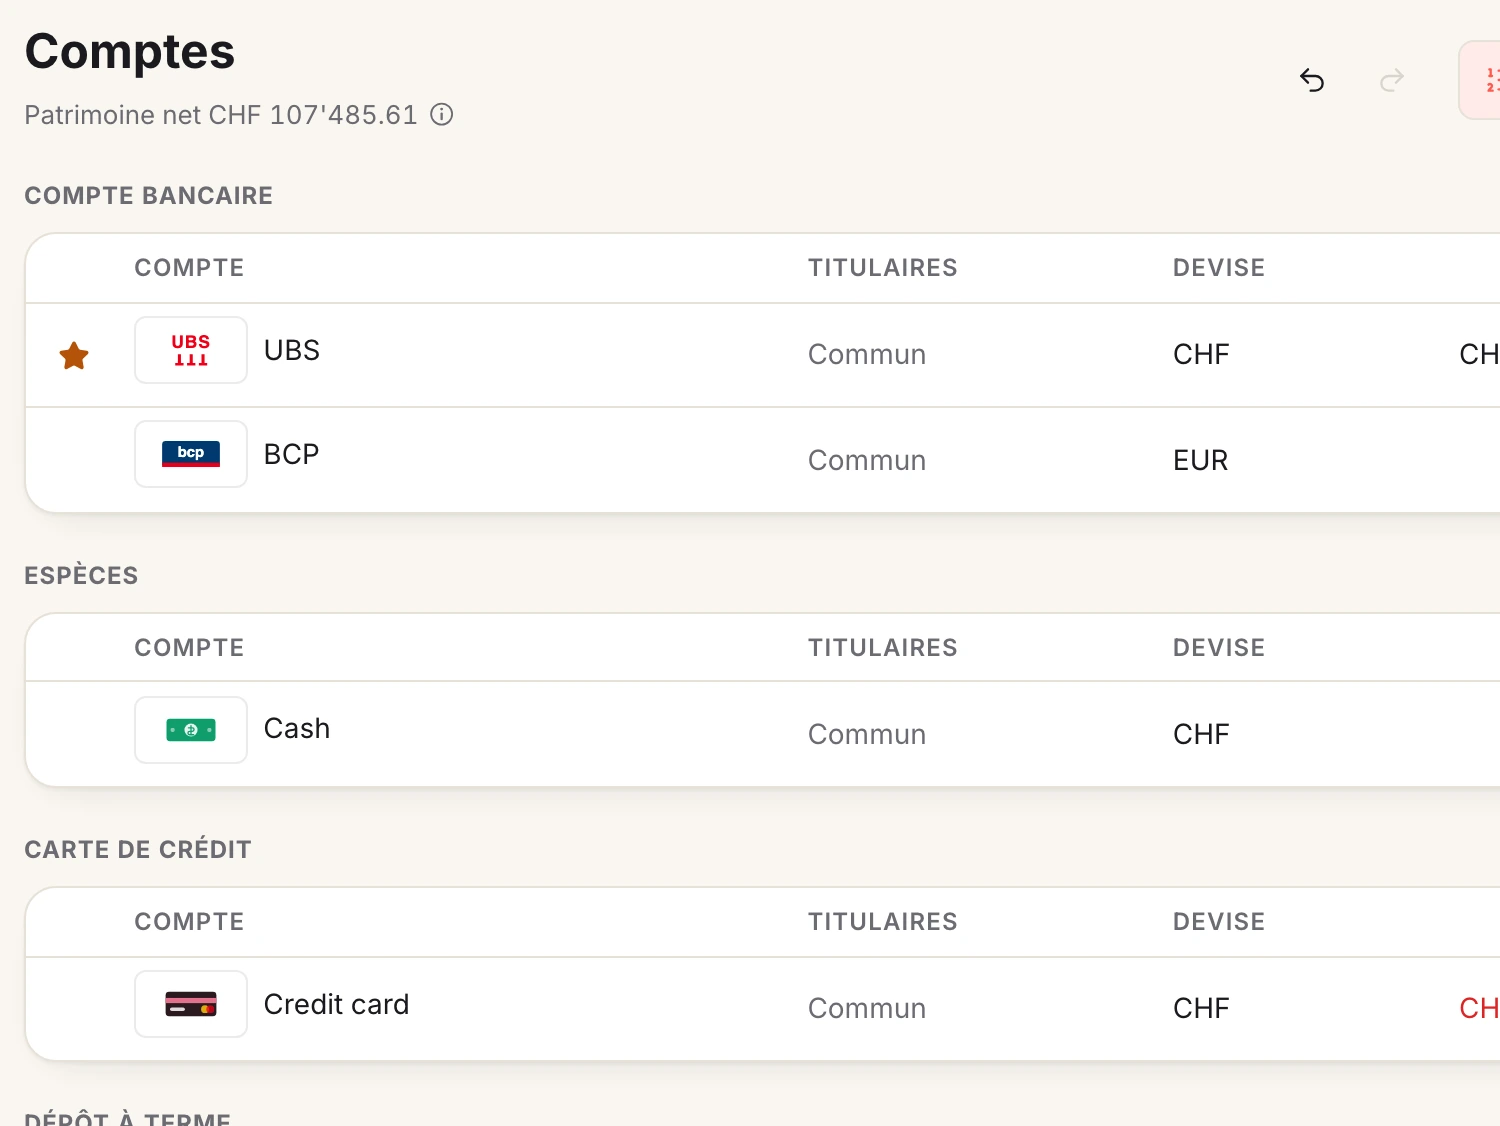
- Pour un compte que tu préfères ne pas suivre ligne par ligne, un compte de courtage ou un portefeuille crypto par exemple, taper le nouveau total et laisser l'application calculer le mouvement qui y mène.
03Ce que ça te coûte, honnêtement
Quelques minutes par semaine, et la volonté de continuer pendant les mois où il ne se passe rien d'intéressant. C'est tout le prix, et ce n'est pas rien.
Si tu sais que tu ne le feras pas, une application automatique est le meilleur outil pour toi, et nous préférons l'écrire ici plutôt que de te prendre un mois d'abonnement pour le découvrir ensemble.
04Ce que tu y gagnes
De l'attention, et c'est tout l'enjeu. Un budget qui se remplit tout seul est un rapport que tu lis après coup ; un budget que tu remplis toi-même est une décision que tu prends à la caisse.
Des catégories qui collent à ta vie, et pas à ce qu'une banque en devine. Un cadeau d'anniversaire acheté au supermarché, ce ne sont pas des courses, et des vacances communes payées par une seule personne ne sont pas les dépenses de cette personne-là. Toi seul sais ce qui est quoi.
Et rien à réparer. Il n'y a pas de connexion qui puisse casser, donc pas de matin où l'application t'accueille avec un écran de reconnexion et trois semaines d'écritures manquantes.
05Est-ce moins précis ?
Ça se trompe autrement. Un flux automatique se trompe avec assurance : il classe un virement entre tes propres comptes comme un revenu, ou coupe un paiement par carte en deux mois, et l'erreur reste invisible parce que le total a toujours l'air plausible.
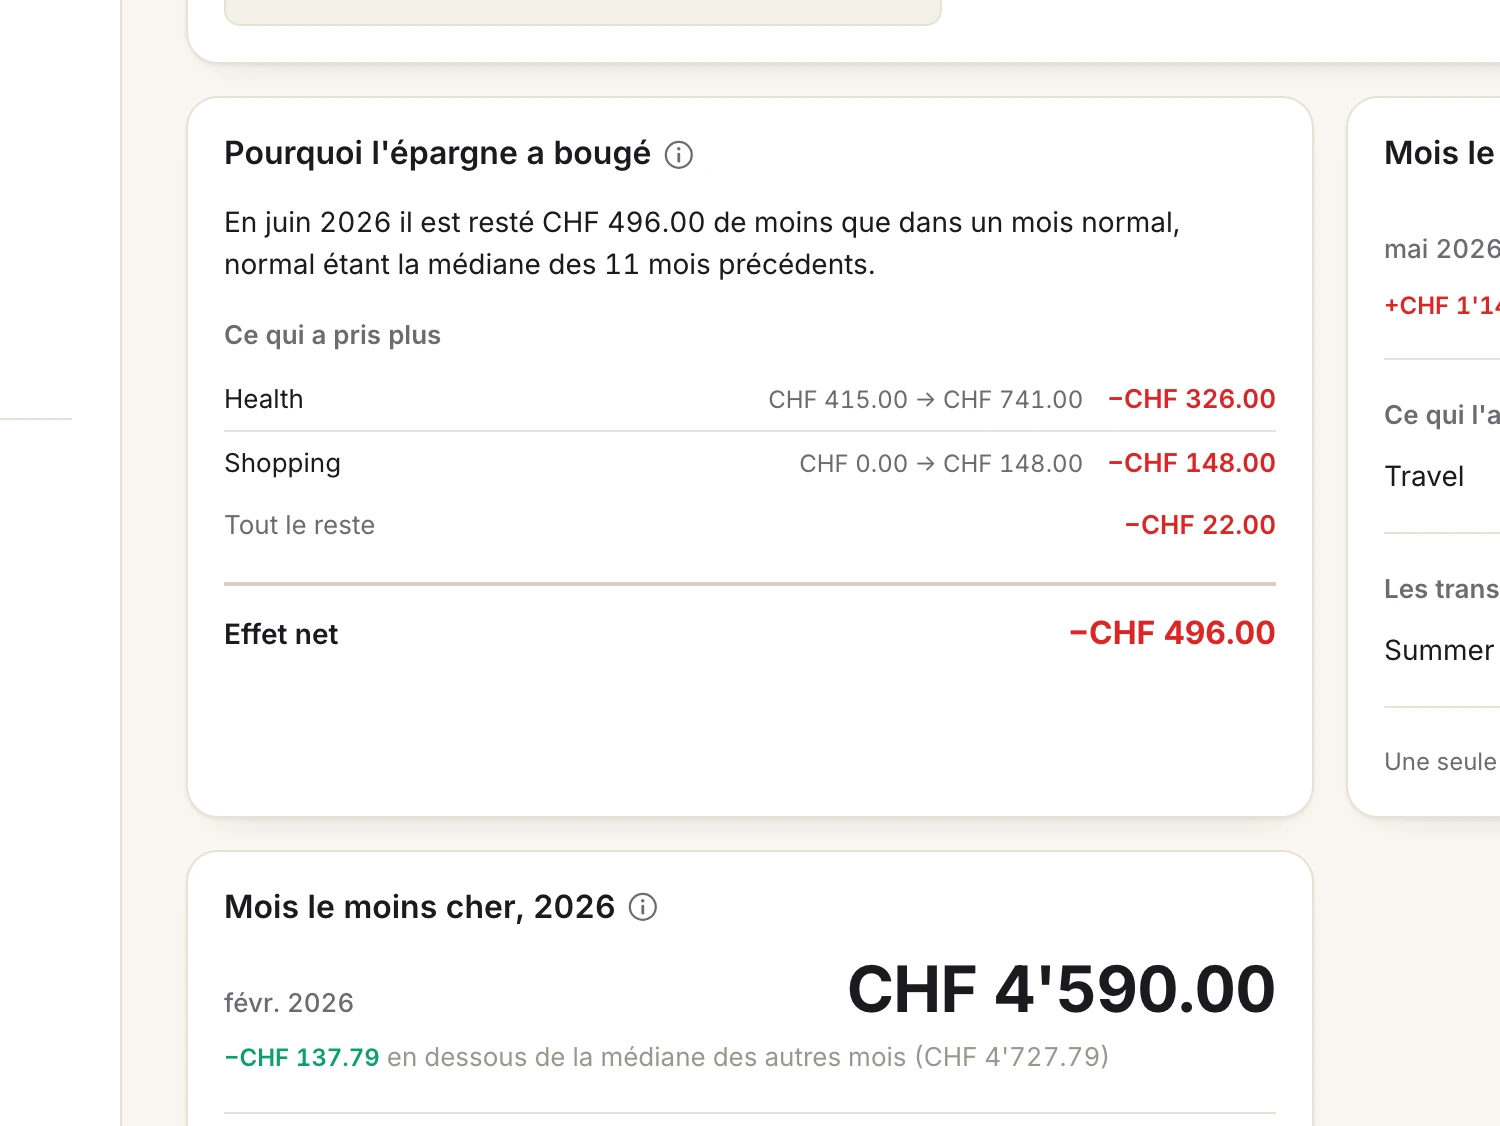
Un livre de comptes tenu à la main se trompe en étant incomplet, et un livre incomplet se signale tout seul : le solde dans l'application et le solde à la banque ne concordent plus. Quand ça arrive, tu corriges le total et l'application enregistre la différence comme un mouvement. L'écart est refermé et visible, au lieu d'être lissé en silence.
06Comment Spendhog s'y prend
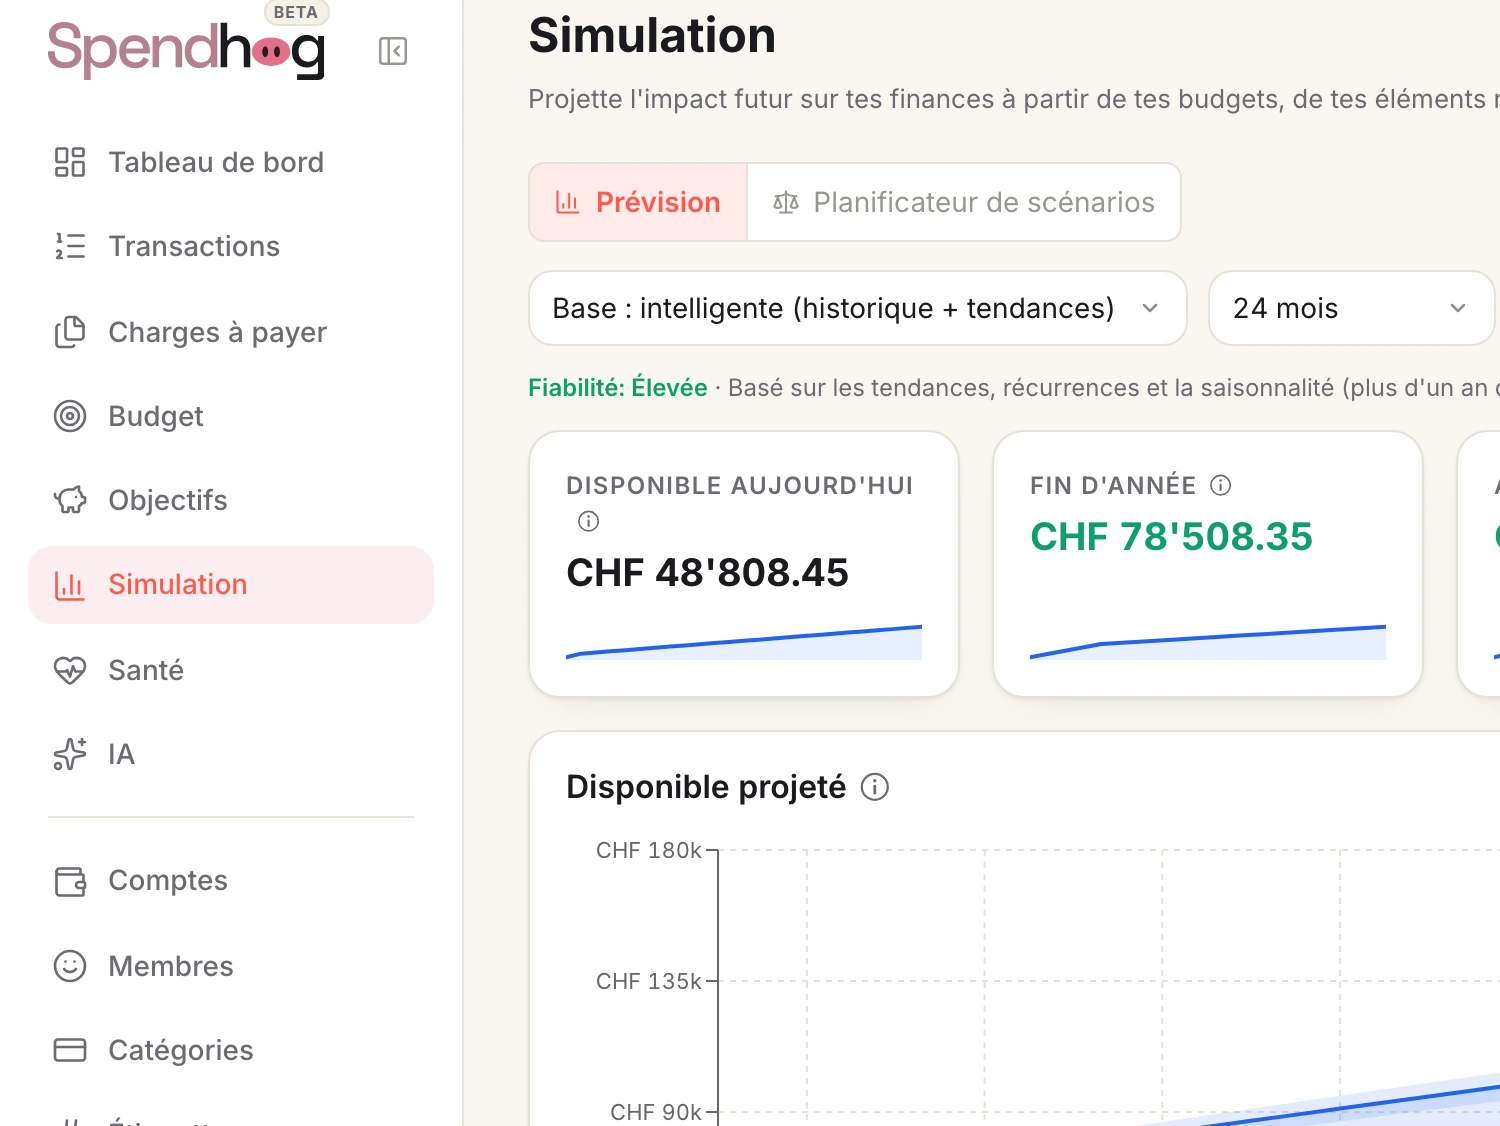
Des écritures saisies à la main ou importées d'un fichier CSV ou camt, dans n'importe laquelle des 30 devises, côte à côte, et ce que le change t'a coûté inscrit comme un coût au lieu de disparaître en silence. Des budgets qui comprennent une facture qui arrive tous les trois mois. Des prévisions qui refusent de projeter quoi que ce soit tant qu'il y a moins de deux mois d'historique réel. Et un assistant, éteint tant que tu ne l'allumes pas, qui ne voit jamais une seule opération.
30 jours gratuits, sans carte et sans identifiants bancaires. Le tarif fondateur est de CHF 8.99 par mois pour les 30 premiers foyers à s'abonner, un tarif conservé tant que l'abonnement reste actif.
Des questions sur cette page ? Écris-nous quand tu veux, nous t'expliquons. info@spendhog.com