
Ein Haushaltsbuch führst du, indem du jede Einnahme und Ausgabe mit Datum, Betrag und einer von rund zehn Kategorien festhältst und das einmal pro Woche mit dem Kontoauszug abgleichst. Ob auf Papier, in Excel, online oder in einer App ist zweitrangig: Entscheidend ist, dass du nach dem zweiten Monat noch dabei bist, und dabei hilft vor allem, weniger zu erfassen, nicht mehr.
30 Tage gratis, ohne Karte. 30 Gründerplätze zu CHF 8.99/Monat.
01So fängst du an
- Fang an einem gewöhnlichen Tag an, nicht am Ersten des Monats. Wer auf den perfekten Start wartet, wartet meistens bis zum übernächsten Monat.
- Schreib zuerst die Einnahmen auf: Lohn, ein allfälliger 13. Monatslohn, was sonst regelmässig hereinkommt. Dann die Fixkosten, die jeden Monat gleich sind, etwa Miete, Krankenkasse und Abos. Die musst du nur einmal erfassen und danach jeden Monat übernehmen, wie die Verbraucherzentrale in ihrer Anleitung empfiehlt (Stand 6. August 2026).
- Danach die variablen Ausgaben, und zwar alle: auch der Kaffee am Bahnhof und der Parkautomat. Gerade die kleinen Beträge sind es, die am Ende des Monats fehlen.
- Sammle Quittungen in einer Schachtel oder einem Couvert, und schreib kleine Barbeträge ohne Beleg auf einen Zettel. Einmal pro Woche trägst du alles ein. Auch das ist die Methode der Verbraucherzentrale, und sie funktioniert auf Papier genauso wie in einer App.
- Mehr braucht ein Eintrag nicht: Datum, Betrag, wofür, und die Kategorie. Notizen sind freiwillig.
02Wie viele Kategorien?
Unsere Faustregel: zehn, plus oder minus zwei. Mit fünf landet die Hälfte des Geldes unter «Diverses», und du lernst nichts. Mit dreissig verbringst du jeden Abend Zeit mit der Frage, ob das Shampoo zu «Drogerie» oder zu «Haushalt» gehört, und genau an dieser Frage geben viele auf.
Für einen Haushalt in der Schweiz reicht für den Anfang etwa das: Wohnen (Miete und Nebenkosten), Krankenkasse und Gesundheit, Versicherungen, Steuern, Lebensmittel, Mobilität (ÖV, Auto, Velo), Telefon, Internet und Serafe, Freizeit und Ausgehen, Ferien, Kleider, Sparen, und Diverses.
Teile eine Kategorie erst, wenn sie dir eine Frage nicht beantwortet, die du wirklich hast. «Lebensmittel» in «Grossverteiler» und «Take-away» aufzuteilen lohnt sich, wenn du wissen willst, was das Essen unterwegs kostet. Vorher nicht.
Und gib den Rechnungen, die nicht monatlich kommen, ihren festen Platz. Die Serafe-Abgabe zum Beispiel kostet einen Privathaushalt CHF 335 pro Jahr und wird standardmässig einmal jährlich verrechnet, auf Wunsch alle drei Monate (laut serafe.ch, Stand Oktober 2026; ab 1. Januar 2027 sind es CHF 312). Wer sie im Haushaltsbuch nicht erwartet, hat einen Monat, der nach Katastrophe aussieht, und elf, die nach Wohlstand aussehen.
03Wie oft eintragen?
Zwei Rhythmen funktionieren, und du kannst sie mischen. Täglich, eine Minute am Abend oder gleich an der Kasse: Du siehst jede Ausgabe in dem Moment, in dem du sie noch ändern könntest. Oder wöchentlich, eine Viertelstunde mit dem E-Banking und der Quittungsschachtel: weniger Aufmerksamkeit im Alltag, dafür ein fester Termin.
Ein Beispiel, wie so ein Wochentermin aussieht. Sonntagabend, ein Haushalt von zwei Erwachsenen: Im E-Banking stehen 14 Kartenzahlungen der Woche, die Schachtel enthält drei Quittungen aus dem Hofladen und vom Wochenmarkt, die bar bezahlt wurden, und die Serafe-Rechnung ist gekommen. 17 Einträge, jeder mit Kategorie, dazu der Vergleich, ob der Saldo im Haushaltsbuch mit dem Saldo auf der Bank übereinstimmt. Das sind zehn bis fünfzehn Minuten, und danach ist die Woche erledigt.
Was du nicht brauchst: einen Tag ohne Lücke. In einer viel zitierten Studie zur Gewohnheitsbildung (Phillippa Lally und Team, European Journal of Social Psychology, 2010) dauerte es im Schnitt 66 Tage, bis eine tägliche Handlung automatisch wurde, mit einer Spanne von 18 bis geschätzt 254 Tagen. Ein einzelner ausgelassener Tag schadete dabei kaum. Viele ausgelassene Tage schon. Für ein Haushaltsbuch heisst das: Den verpassten Tag nicht nachholen wollen, sondern am nächsten weitermachen.
04Und das Bargeld?
Bargeld ist in der Schweiz nicht verschwunden. In der Zahlungsmittelumfrage der Schweizerischen Nationalbank vom Herbst 2025 war es nach der Debitkarte weiterhin das am zweithäufigsten genutzte Zahlungsmittel vor Ort, noch vor den Bezahl-Apps (SNB, Medienmitteilung vom 30. März 2026). Ein Haushaltsbuch, das nur den Kontoauszug abschreibt, sieht also einen Teil des Geldes nie.
Drei Wege, von genau bis bequem:
- Bargeld als eigenes Konto. Der Bezug am Bancomaten ist keine Ausgabe, sondern eine Umbuchung vom Bankkonto in dein Portemonnaie. Die Ausgaben trägst du dann vom Bargeldkonto aus ein, mit Kategorie, wie jede andere. Das ist die genaueste Methode und die, die wir empfehlen.
- Kassensturz statt Quittungen. Du trägst nur die grösseren Barausgaben ein, und einmal pro Woche zählst du das Portemonnaie. Die Differenz zwischen dem, was drin sein müsste, und dem, was drin ist, wird eine einzige Zeile, etwa «Bargeld, nicht zugeordnet». Du weisst nicht, wofür jeder Franken war, aber du weisst, wie viel es war, und die Summe stimmt.
- Der Bezug als Ausgabe. Am bequemsten, und am wenigsten wert: Alles, was du mit diesem Geld kaufst, verschwindet in einer Zeile. Das geht nur, wenn du kaum bar bezahlst.
05Papier, Excel, online oder App: ehrlich verglichen
Das beste Haushaltsbuch ist das, das du in drei Monaten noch führst. Jede Form hat dabei ihre eigene Stelle, an der sie bricht.
- Papier. Stärken: kein Gerät, kein Login, nichts zu installieren, und das Aufschreiben von Hand macht jede Ausgabe bewusst. Die Budgetberatung Schweiz verkauft ein gedrucktes Haushaltsbuch für CHF 11, plus CHF 7 für Versand und Bearbeitung (laut budgetberatung.ch, Stand Oktober 2026). Schwächen: Du rechnest selbst, das Heft ist zu Hause, wenn du an der Kasse stehst, und eine Auswertung über das Jahr bedeutet einen Abend mit dem Taschenrechner.
- Excel oder eine andere Tabelle. Stärken: gratis, flexibel, Summen und Diagramme rechnen sich selbst, und du entscheidest über jede Spalte. Unsere Vorlage zum Herunterladen ist genau dafür gemacht: Datum, Titel, Kategorie und Betrag, eine Zeile pro Eintrag. Schwächen: Am Handy ist sie mühsam, eine falsch gezogene Formel warnt dich nicht, und sobald zwei Personen an Kopien arbeiten, gibt es zwei Wahrheiten.
- Online, im Browser. Stärken: dieselben Zahlen auf jedem Gerät, für alle im Haushalt, ohne Datei, die herumgeschickt wird. Schwächen: Du brauchst eine Verbindung, und deine Daten liegen bei einem Anbieter. Schau nach, wo, und ob du sie jederzeit vollständig exportieren kannst.
- App auf dem Handy. Stärken: Sie ist dabei, wenn du bezahlst, und das ist der Moment, in dem Erfassen am wenigsten kostet. Die Budgetberatung Schweiz bietet mit BudgetCH eine kostenlose App an, die auch ohne Internet funktioniert und die Daten auf einem Server in der Schweiz speichert. Der Export nach Excel kostet dort einmalig CHF 4, und Fremdwährungen unterstützt sie nicht mehr (laut budgetberatung.ch, Stand Oktober 2026). Apps mit Bankverbindung füllen sich selbst, dafür siehst du die einzelne Ausgabe oft gar nicht mehr. Schwäche fast aller Apps: Ein kleiner Bildschirm eignet sich gut zum Erfassen und schlecht zum Verstehen.
06Nach dem zweiten Monat dranbleiben
Der erste Monat ist spannend, weil alles neu ist. Der zweite sieht dem ersten ähnlich, und genau dort hören die meisten auf. Eine verlässliche Zahl dazu, mit Quelle und Datum, haben wir nicht gefunden, aber das Muster kennt fast jeder, der es versucht hat. Was dagegen hilft:
- Weniger erfassen. Fixkosten, die jeden Monat gleich sind, schreibst du nicht mehr jedes Mal neu, sondern übernimmst sie. Was übrig bleibt, sind die variablen Ausgaben, und das ist der Teil, der dir etwas sagt.
- Einen festen Termin statt guter Vorsätze. Ein Wochentag, eine Uhrzeit, zehn Minuten. Wer «wenn ich Zeit habe» einträgt, hat nie Zeit.
- Lücken schliessen, nicht rekonstruieren. Hast du zwei Wochen verpasst, such nicht jede Quittung zusammen. Gleich den Saldo mit der Bank ab und trag die Differenz als eine Zeile ein. Das Buch stimmt wieder, und du machst ab heute weiter.
- Jeden Monat eine einzige Frage beantworten. Zum Beispiel: «Welche Kategorie war höher als letzten Monat, und warum?» Ein Haushaltsbuch, aus dem du nie eine Antwort ziehst, fühlt sich nach Buchhaltung an, und Buchhaltung führt niemand freiwillig.
- Das Jahr im Blick behalten. Ab dem dritten Monat kannst du Monate miteinander vergleichen, und erst dann zeigt sich, was normal ist und was ein Ausreisser war. Wer im zweiten Monat aufhört, hört kurz vor dem Teil auf, der sich lohnt.
07Wo Spendhog hineinpasst, und wo nicht
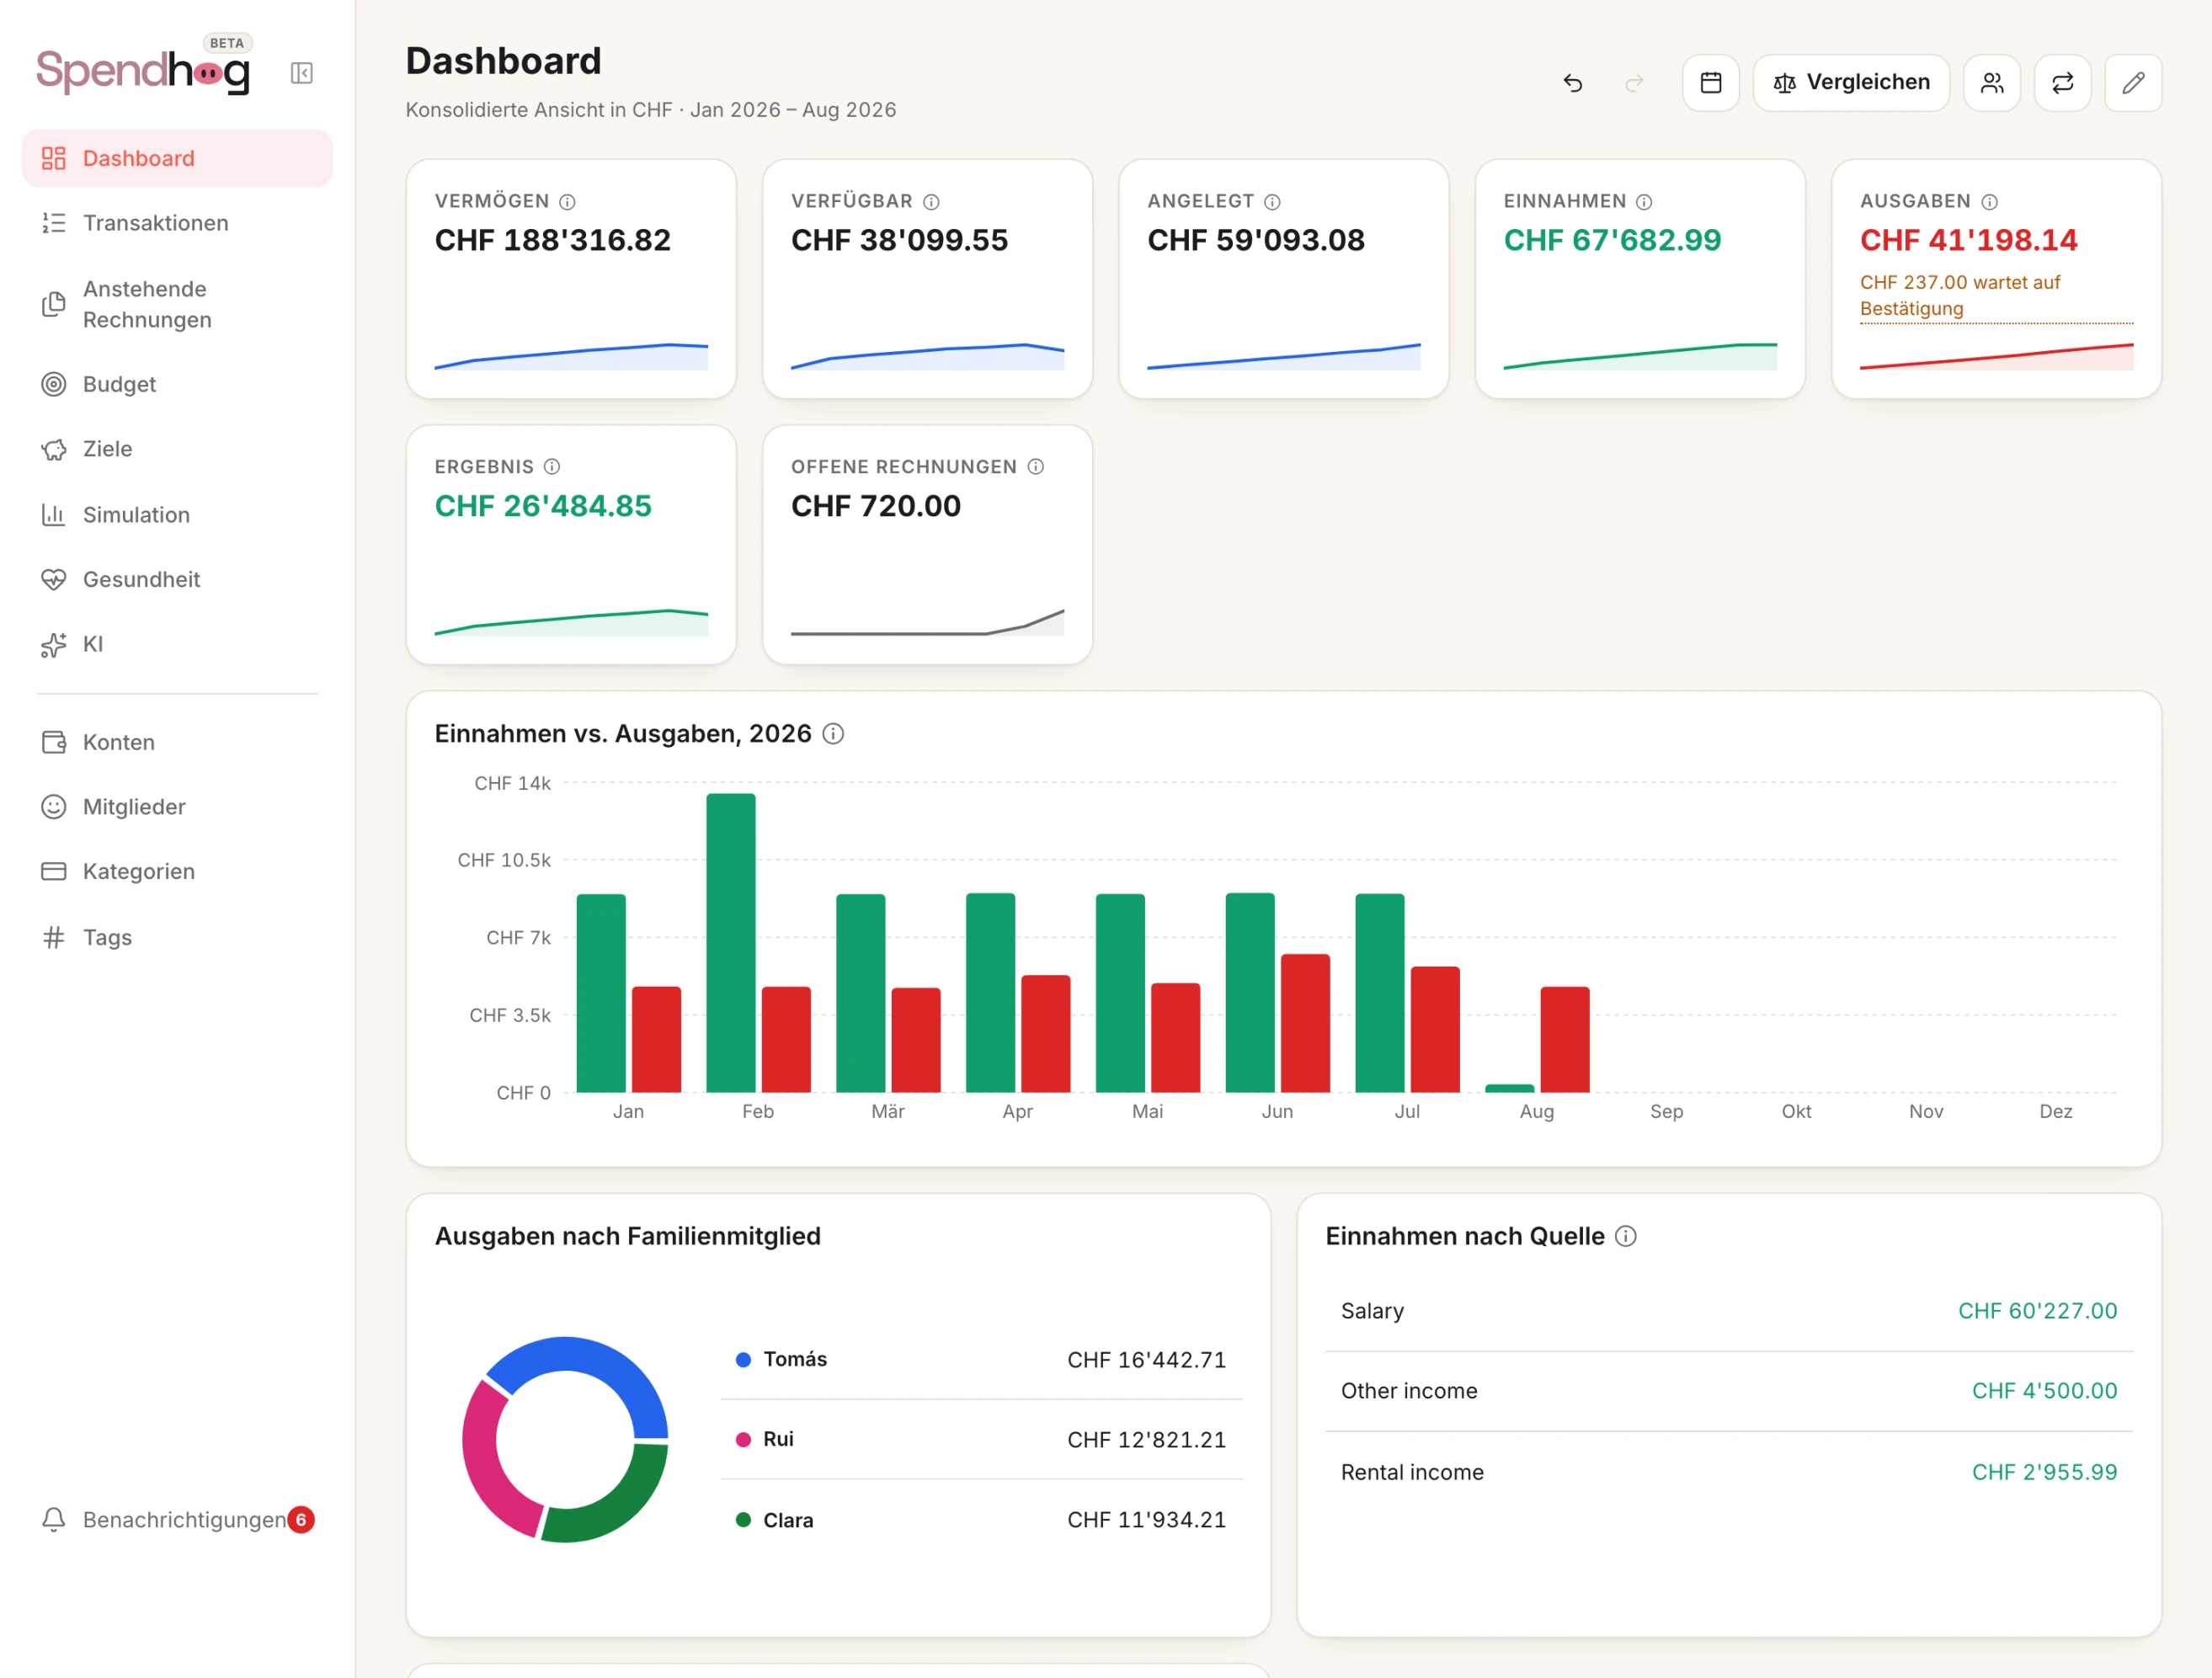
Spendhog ist ein digitales Haushaltsbuch, online im Browser und auf dem Handy, ohne Bankverbindung. Du erfasst von Hand oder importierst den Export deiner Bank als CSV- oder camt-Datei, du benennst deine Kategorien selbst, und für das Bargeld führst du ein eigenes Konto. Weichen Saldo und Portemonnaie voneinander ab, tippst du den neuen Stand ein, und die App verbucht die Differenz als Bewegung.
Was es zusätzlich tut: Es erklärt dir den Monat in Worten, gemessen an deinem eigenen üblichen Monat, und es versteht Rechnungen, die nicht monatlich kommen. Bis zu drei Personen im Haushalt melden sich mit eigenem Login an.
Wer es nicht braucht: Wenn dir ein Heft oder eine Tabelle reicht und du sie führst, bleib dabei. Wenn du nur sehen willst, wohin das Geld geht, und nie selbst etwas eintragen möchtest, ist eine App mit Bankverbindung das bessere Werkzeug für dich.
30 Tage gratis, ohne Karte, ohne Bank-Login. Der Gründerpreis liegt bei CHF 8.99 pro Monat für die ersten 30 Haushalte, die ein Abo abschliessen, und bleibt, solange das Abo bleibt.
Fragen zu dieser Seite? Melde dich jederzeit, wir gehen sie mit dir durch. info@spendhog.com