
Ein Haushaltsbudget planst du in vier Schritten: Einnahmen ohne den 13. Monatslohn festhalten, die Fixkosten samt Jahresrechnungen und Steuern durch zwölf teilen, einen Rahmen für die variablen Ausgaben setzen und das Sparziel am Monatsanfang abziehen. Was danach übrig bleibt, ist dein Puffer, und wenn nichts übrig bleibt, weisst du jetzt, wo du kürzen musst, statt es im Dezember zu merken.
30 Tage gratis, ohne Karte. 30 Gründerplätze zu CHF 8.99/Monat.
01Schritt 1: Einnahmen festhalten, den 13. Monatslohn separat
Schreib auf, was im Haushalt pro Monat netto ankommt: die Löhne nach Abzügen, so wie sie auf dem Konto landen, dazu regelmässige Einnahmen wie eine Rente oder ein Nebenerwerb. Schwankt dein Einkommen, nimm den Durchschnitt der letzten zwölf Monate, nicht den besten Monat.
Den 13. Monatslohn rechnest du nicht in den Monat ein. Plane mit zwölf Löhnen und entscheide schon im Januar, wofür der dreizehnte bestimmt ist: einen Teil fürs Sparziel, einen Teil als Reserve für das, was im Lauf des Jahres kaputtgeht. Die Budgetbeispiele von Budgetberatung Schweiz (Version 2025/2026) rechnen genau so, mit dem Nettoeinkommen ohne 13. Monatslohn.
Wer ihn lieber über das Jahr verteilt, rechnet mit einem Zwölftel davon pro Monat und lässt den Rest auf einem separaten Konto liegen. Das geht auch, verlangt aber Disziplin: Ein Konto mit einem doppelten Lohn fühlt sich nach mehr an, als es ist.
02Schritt 2: Fixkosten, auch die, die nur einmal im Jahr kommen
Fixkosten sind alles, was du nicht von Woche zu Woche entscheidest. Für alle gilt dieselbe Regel: Was jährlich oder quartalsweise kommt, teilst du durch zwölf und legst es jeden Monat zurück, auch wenn die Rechnung erst im Herbst eintrifft.
Miete, mit dem Akonto für die Nebenkosten. Budgetberatung Schweiz nennt als Richtwert etwa einen Viertel des Nettoeinkommens, bis zu einem Drittel inklusive Nebenkosten (Version 2025/2026). Denk an die Nebenkostenabrechnung am Jahresende, sie kann eine Nachzahlung bringen.
Krankenkasse. Die mittlere Prämie für Erwachsene steigt 2027 laut Bundesamt für Gesundheit auf 487.60 Franken im Monat (Mitteilung vom 29. September 2026). Deine eigene hängt von Kanton, Franchise und Versicherungsmodell ab, auf priminfo.admin.ch findest du sie. Prüf, ob dir eine Prämienverbilligung zusteht, und leg für Franchise und Selbstbehalt zusätzlich etwas zurück.
Serafe. Die Radio- und Fernsehabgabe kostet 2026 335 Franken pro Privathaushalt und sinkt ab dem 1. Januar 2027 auf 312 Franken (serafe.ch, Stand Oktober 2026). Sie kommt standardmässig als Jahresrechnung, also gehören im Budget für 2027 26 Franken pro Monat dazu. Wer lieber öfter kleinere Beträge zahlt, kann bei Serafe auf eine Dreimonatsrechnung umstellen.
Steuern. Für die meisten Haushalte werden sie nicht vom Lohn abgezogen (anders bei der Quellensteuer), sondern kommen als Rechnung. Budgetberatung Schweiz rät, sie laufend zurückzustellen oder per Dauerauftrag direkt ans Steueramt zu überweisen, und nennt es eine falsche Annahme, dass sich die Steuern mit dem 13. Monatslohn bezahlen lassen. So kommst du zu deinem Betrag: Nimm die letzte definitive Steuerrechnung, teile sie durch zwölf und schlag etwas dazu, wenn dein Einkommen gestiegen ist. Sobald die provisorische Rechnung fürs neue Jahr da ist, rechnest du mit ihr.
Früh zahlen lohnt sich oft. Im Kanton Aargau zum Beispiel gibt es für das Steuerjahr 2026 einen Vergütungszins von 0,25 Prozent auf jede Zahlung vor dem 31. Oktober, auch auf Raten, und wer nach dem Verfall zahlt, zahlt 4,5 Prozent Verzugszins. Die Regeln deines Kantons stehen beim kantonalen Steueramt.
Dazu kommen Hausrat- und Haftpflichtversicherung, Strom, Telefon und Internet und die Abos für den öffentlichen Verkehr. Wer ein Auto hat: Versicherung, Verkehrssteuer und Service ebenfalls durch zwölf.
03Schritt 3: Variable Ausgaben, mit einem Rahmen statt einer Hoffnung
Lebensmittel, Haushalt, Kleider, Coiffeur, Freizeit, Restaurant, Geschenke. Hier entscheidest du jede Woche neu, und genau deshalb braucht jede Kategorie einen Betrag, an dem du dich messen kannst.
Setz die Beträge nicht nach Gefühl, sondern aus den letzten zwei oder drei Monaten: Kontoauszug durchgehen, grob in Kategorien sortieren, den Durchschnitt nehmen. Die Richtwerte von Budgetberatung Schweiz zeigen dir, ob du irgendwo weit daneben liegst; dein eigener Verlauf ist der bessere Startwert.
Zu zweit lohnt es sich, persönliche Ausgaben pro Person festzulegen, wie es auch die Paarbeispiele von Budgetberatung Schweiz tun. Wer einen eigenen Betrag hat, muss nicht jeden Kaffee rechtfertigen. Und plane Rückstellungen für das Unregelmässige ein: Zahnarzt, Franchise, Geschenke, Ferien.
04Schritt 4: Das Sparziel zuerst abziehen
Sparen ist nicht, was am Monatsende übrig bleibt. Leg einen festen Betrag fest und überweis ihn per Dauerauftrag am Tag nach dem Lohneingang auf ein separates Konto. Was dann noch da ist, gehört dem Alltag.
Ein Ziel mit Betrag und Datum hält länger als ein Vorsatz. 9'000 Franken für ein Auto in eineinhalb Jahren sind 500 Franken im Monat. Geht die Rechnung nicht auf, verschiebst du das Datum oder den Betrag, jetzt, und nicht erst, wenn das Konto es dir sagt.
05Ein Beispiel: zwei Erwachsene, Budget für 2027
Ein erfundener Haushalt: zwei Erwachsene, zur Miete, ohne Auto. Die Beträge sind gerundet, und wo eine Zahl aus einer Quelle stammt, steht sie dabei. Deine Miete, deine Prämie und deine Steuern werden anders aussehen; die Methode bleibt dieselbe.
- Einnahmen: 4'600 und 3'400 Franken netto, zusammen 8'000 im Monat, ohne 13. Monatslohn.
- Miete inklusive Nebenkosten: 2'000. Das ist ein Viertel des Nettoeinkommens, der Richtwert von Budgetberatung Schweiz.
- Krankenkasse, Grundversicherung für beide: 975, gerechnet mit der mittleren Erwachsenenprämie 2027 des BAG von 487.60 pro Person, ohne Prämienverbilligung.
- Serafe: 26, also die Jahresrechnung 2027 von 312 Franken durch zwölf.
- Steuern: 700 als monatliche Rückstellung. Budgetberatung Schweiz rechnet in ihrem Paarbeispiel mit 8'000 Franken netto mit rund 670 Franken, bei einem durchschnittlichen Steuerfuss (Version 2025/2026); je nach Gemeinde kann das deutlich abweichen.
- Hausrat- und Haftpflichtversicherung 50, Strom 80, Telefon und Internet 120, ÖV-Abos für beide 300. Fixkosten zusammen: 4'251.
- Variable Ausgaben: Lebensmittel und Haushalt 900, persönliche Ausgaben 300 pro Person, gemeinsame Freizeit und Restaurant 250. Zusammen 1'750.
- Rückstellungen: Franchise und Zahnarzt 150, Geschenke 100, Ferien 300, Unvorhergesehenes 200. Zusammen 750.
- Sparziel: 1'000 per Dauerauftrag am Monatsanfang.
- Bleibt: 249 Franken Puffer pro Monat, bewusst nicht verplant.
- Der 13. Monatslohn, hier rund 8'000 Franken netto, ist im Januar verplant: die Hälfte aufs Sparziel, die Hälfte auf die Reserve. So kommen im Jahr 16'000 Franken aufs Sparkonto, ohne dass ein einzelner Monat knapp wird.
06Drei Fehler, die fast jedes Budget macht
- Die Jahresrechnungen vergessen. Serafe, Hausratversicherung, Nebenkostenabrechnung, Jahresabos, die Steuern: Wer sie nicht durch zwölf teilt und monatlich zurücklegt, hat zehn entspannte Monate und zwei, in denen nichts mehr aufgeht.
- Den 13. Monatslohn in den Monat einrechnen oder im Dezember ausgeben. Er ist kein Weihnachtsgeld, sondern ein Teil deines Jahreslohns, der nur spät ankommt. Und er reicht selten für die Steuern: Budgetberatung Schweiz nennt genau das eine falsche Annahme.
- Unregelmässige Kosten als Ausnahme behandeln. Zahnarzt, Franchise, Geschenke, das Velo, das repariert werden muss: Jede einzelne Ausgabe ist aussergewöhnlich, zusammen sind sie ein fester Posten. Gib ihnen eine Rückstellung und schau aufs Jahr, nicht auf den Monat.
07Mit Tabelle oder mit App
Für die Planung selbst reicht eine Tabelle oder ein Blatt Papier völlig. Unsere Haushaltsbudget-Vorlage als CSV-Datei ist ein guter Anfang, und Budgetberatung Schweiz bietet eigene Vorlagen und einen Budgetrechner an.
Schwierig wird es danach. Ein Plan ist eine Annahme, und ob er stimmt, siehst du erst, wenn du festhältst, was wirklich passiert: Das ist das Haushaltsbuch. Wie das ohne viel Aufwand geht, steht im Ratgeber «Haushaltsbuch führen».
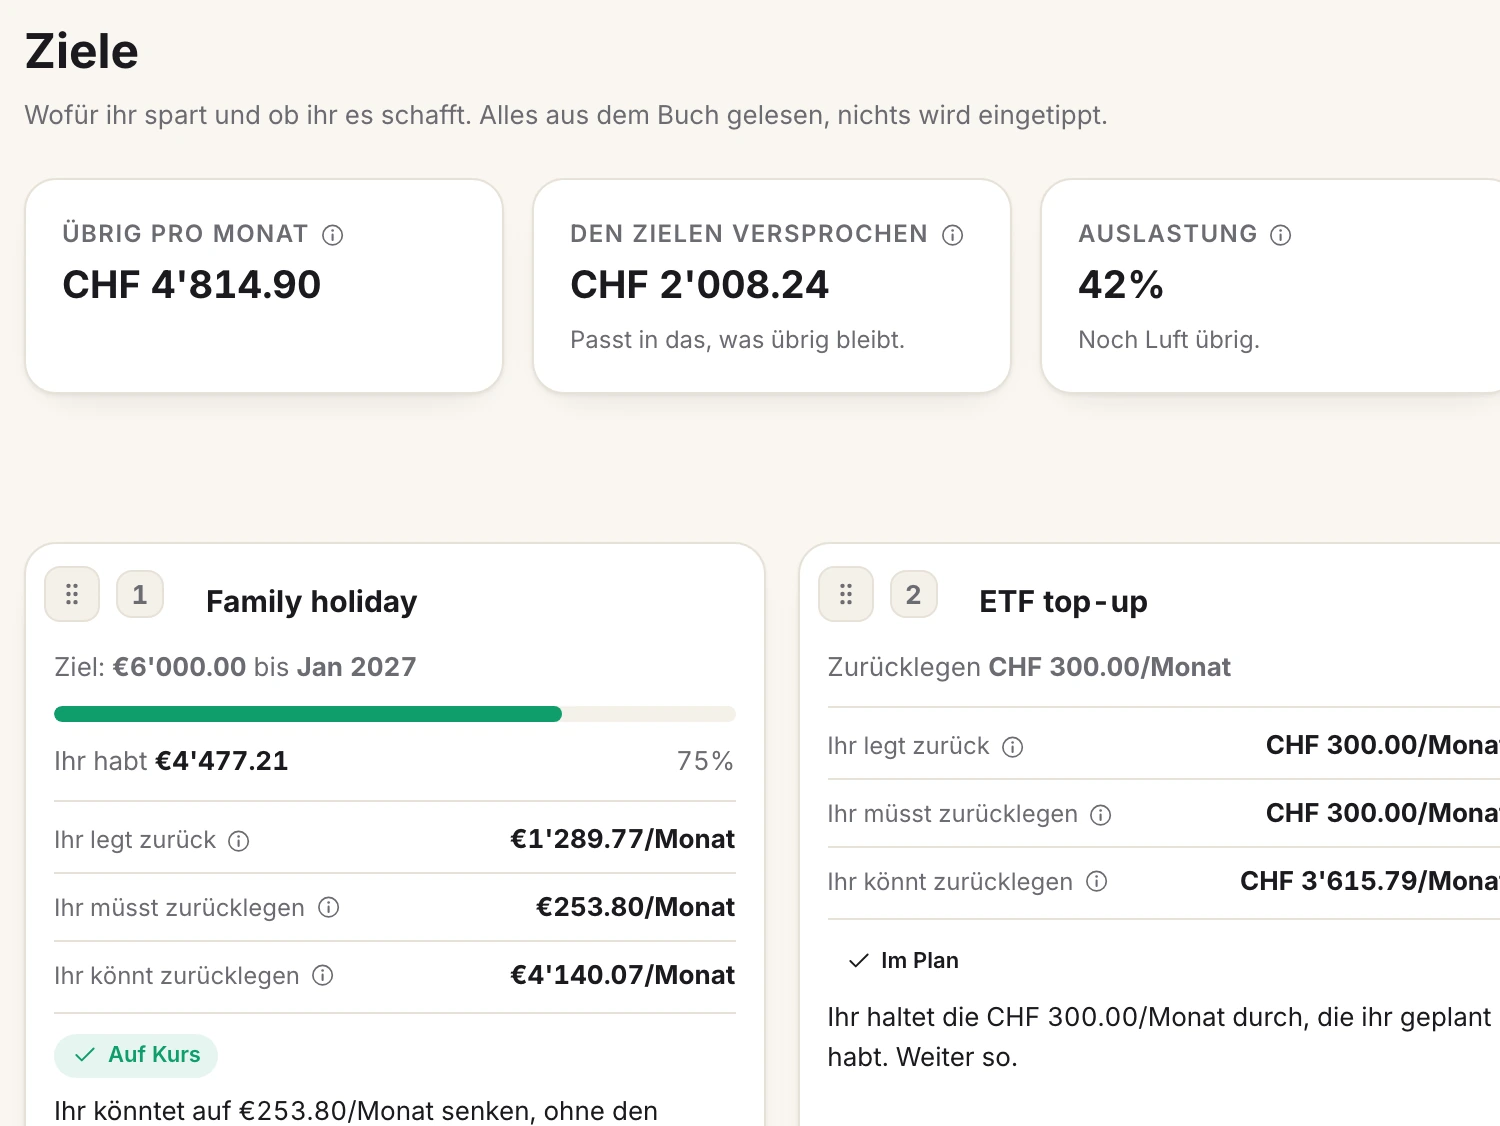
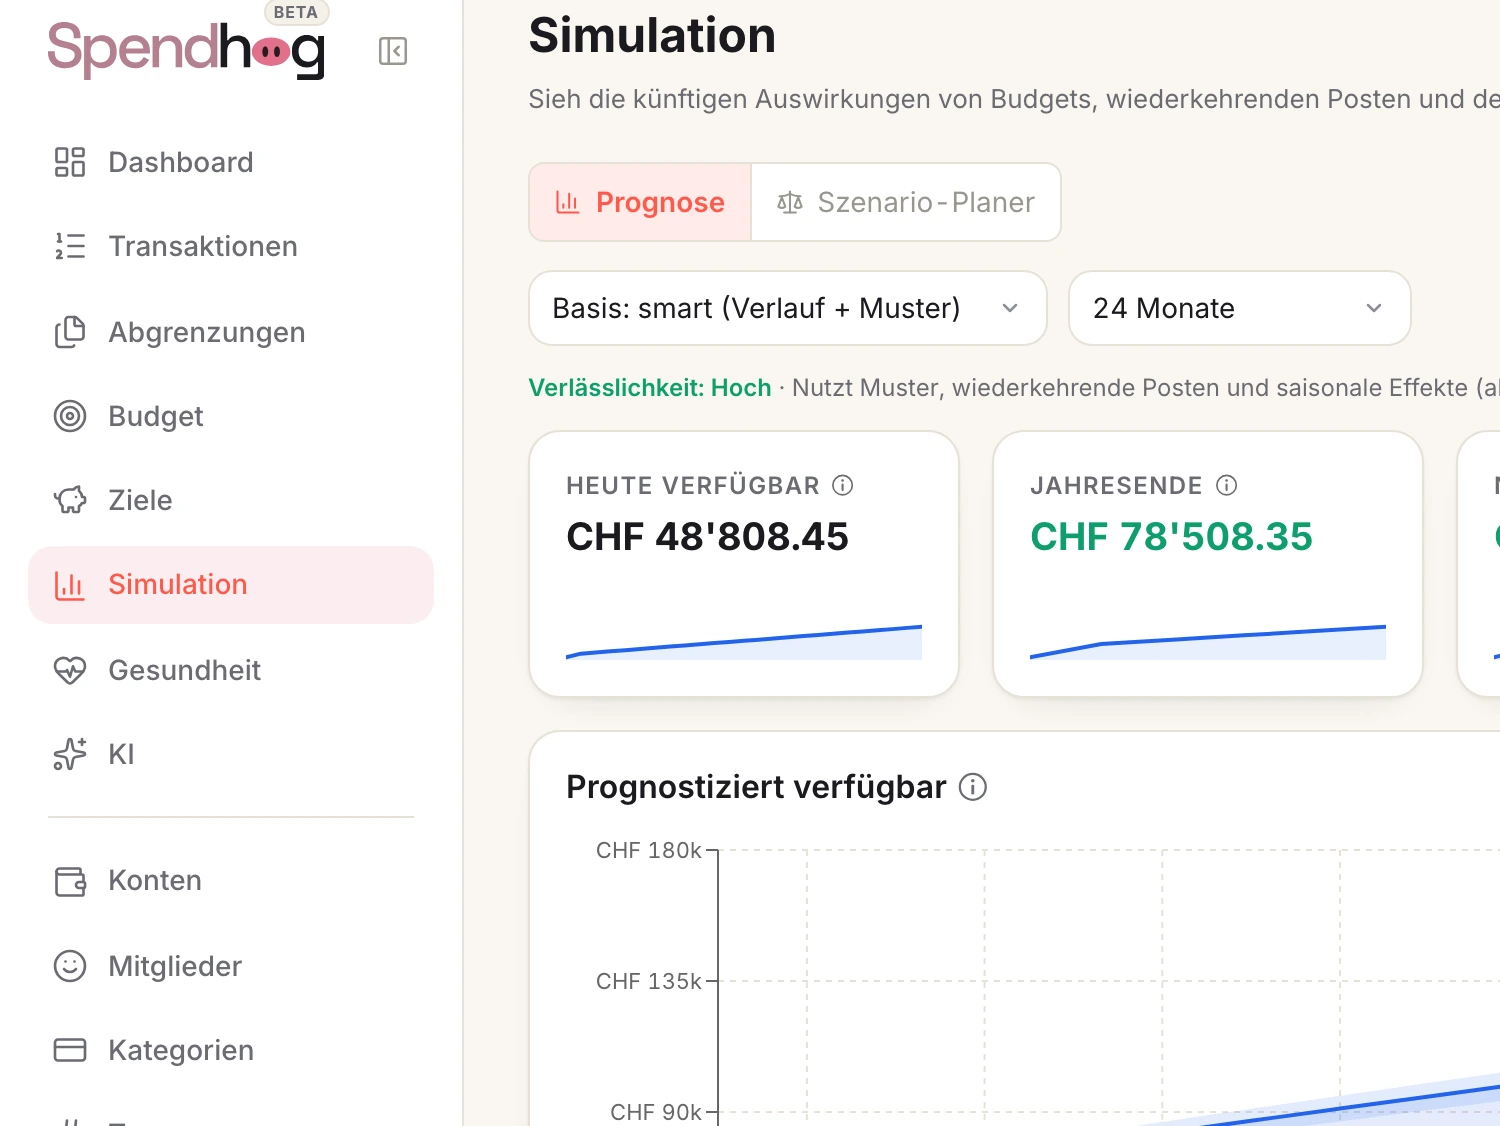
Was dir eine App dabei abnimmt, ehrlich gesagt: das Rechnen, nicht das Erfassen. In Spendhog verteilst du eine Jahresrechnung mit dem Feld «Verteilen über (Monate)» übers Budget, und die Zahlung bleibt ganz an ihrem Tag. Budgets messen dich daran, wie viel vom Zeitraum schon vorbei ist, die Prognose verteilt die jährlichen Rechnungen übers Jahr, und ein Ziel liest den echten Kontostand, statt einer eingetippten Schätzung zu glauben. Die Einträge machst du weiterhin selbst, von Hand oder als Import des Bankexports (CSV oder camt), denn eine Bankverbindung gibt es bewusst nicht. Und deine Steuern rechnet Spendhog nicht aus: Den Betrag dafür holst du dir vom Steueramt.
Wer schon weiss, dass er nichts erfassen wird, ist mit einer Tabelle, die er einmal im Jahr anpasst, besser bedient als mit einer App, die er nicht öffnet. Für alle anderen: 30 Tage gratis, ohne Karte und ohne Bank-Login, danach CHF 8.99 pro Monat zum Gründerpreis für die ersten 30 Haushalte, die ein Abo abschliessen, und dieser Preis bleibt, solange das Abo läuft.
Fragen zu dieser Seite? Melde dich jederzeit, wir gehen sie mit dir durch. info@spendhog.com