
Un budget familiare mostra in un solo posto quanto entra in casa, dove va e quanto resta a fine mese. Questo modello Excel gratis fa i conti per te: compila un mese e sai a che punto sei.
01A cosa serve un budget
Il tuo stipendio lo conosci a memoria. Quanto va in spesa, ristoranti o piccoli acquisti online lo sai solo quando lo scrivi. Il primo mese messo per iscritto porta spesso una o due sorprese. Magari pensavi a 600 al mese per la spesa, e tra supermercato, panettiere e la spesa veloce del sabato sono 850.
Con questi numeri davanti, decidere diventa più facile. Vedi se ci stanno le vacanze ad agosto, se un'auto nuova entra nel mese, o quanti mesi servono per mettere da parte i soldi per un trasloco.
E in casa si parla di soldi con più calma. I numeri sono sul tavolo, e nessuno deve indovinare dove sono finiti i soldi.
02Come usare il modello
Il modello è un file Excel con due fogli. Si apre in Excel, Numbers, LibreOffice e Google Fogli.
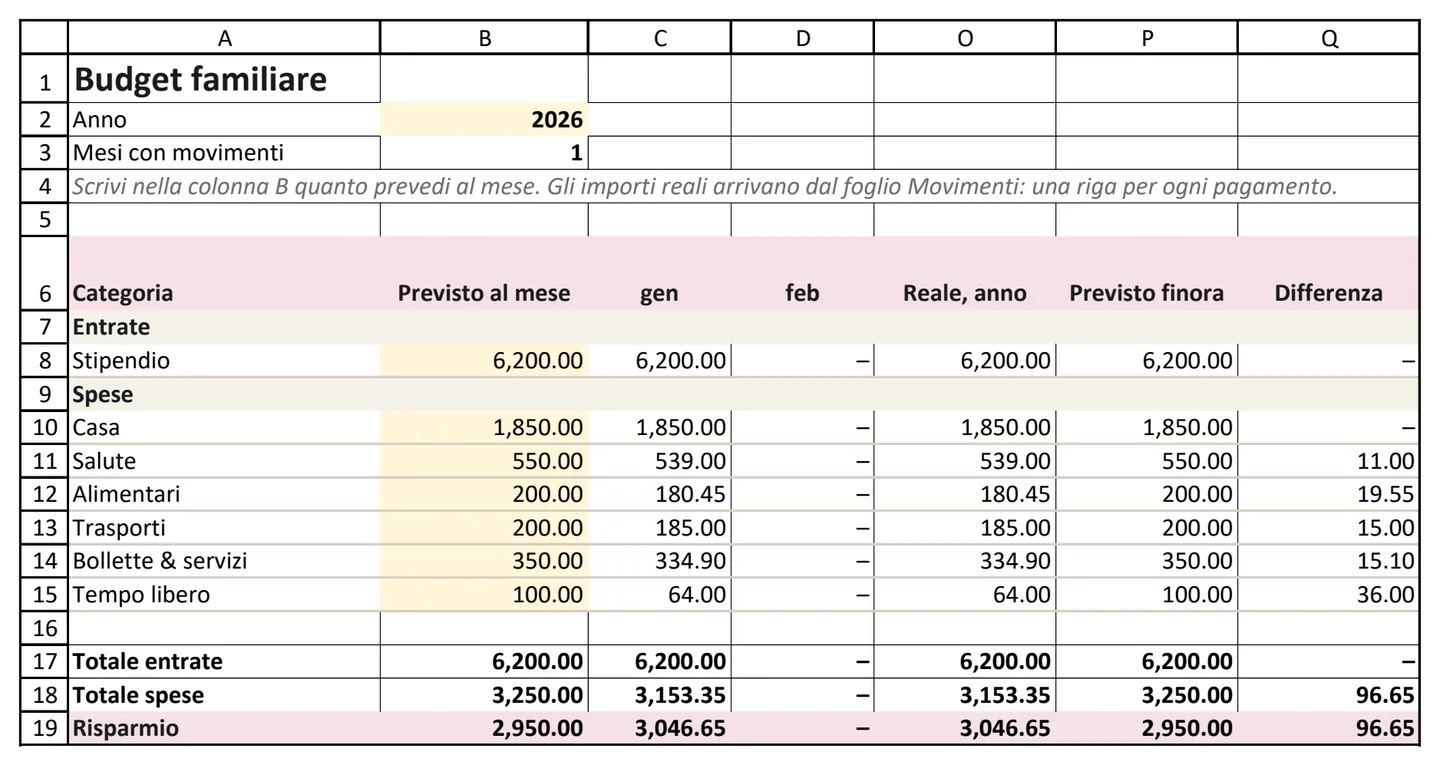
- Nel foglio Budget, scrivi nella colonna gialla quanto prevedi al mese per ogni categoria. Se non lo sai ancora, lascia l'esempio e correggilo dopo il primo mese.
- Nel foglio Movimenti, aggiungi una riga per ogni pagamento e ogni entrata: la data, cos'era, la categoria e l'importo, con le uscite in negativo. I dieci movimenti sono un esempio. Cancellali e scrivi i tuoi.
- Il foglio Budget somma da solo i movimenti di ogni mese. Mostra il reale accanto al previsto, la differenza e, nell'ultima riga, il risparmio: quello che hai guadagnato meno quello che hai speso.
03E dopo il primo mese?
A fine mese, con il file aperto, ci vogliono una decina di minuti:
- Confronta il reale con il previsto. Comincia dalle differenze più grandi, quelle in rosso.
- Scegli una categoria da cambiare il mese dopo. Una basta per cominciare.
- Correggi il piano dove era lontano da quello che è successo. Un piano troppo stretto si abbandona presto.
- Ripeti per tre mesi. Allora conosci il tuo mese normale e quanto resta in media per quello che vuoi fare.
04Le quattro righe che si sbagliano più spesso
- Le bollette che non sono mensili. L'assicurazione arriva una volta all'anno, la luce ogni tre mesi. Registra il pagamento una volta sola, per intero, nel giorno in cui l'hai pagato, come la riga della luce nel modello. Se lo spezzi in righe mensili inventate, il file non corrisponde più all'estratto conto. Da distribuire sui mesi è il budget. Ogni mese metti da parte un terzo della bolletta trimestrale. Altrimenti il mese in cui arriva sembra un disastro e gli altri sembrano mesi di abbondanza.
- Il risparmio. Il risparmio è quello che guadagni meno quello che spendi, e il modello lo calcola nell'ultima riga. I trasferimenti sul conto di risparmio lasciali fuori dai movimenti: quei soldi sono ancora tuoi.
- I contanti. Un prelievo sposta i soldi dal conto al portafoglio, e la spesa arriva dopo, quando li usi. Se il budget conta il prelievo come spesa, non sai più cosa ci hai comprato.
- Gli imprevisti che si ripetono. Un compleanno, il veterinario, la lavatrice rotta. Ognuno sembra un'eccezione, ma insieme tornano quasi ogni mese con un nome diverso. Dai loro una categoria e guarda il totale dell'anno.
05Quando il foglio di calcolo non basta più
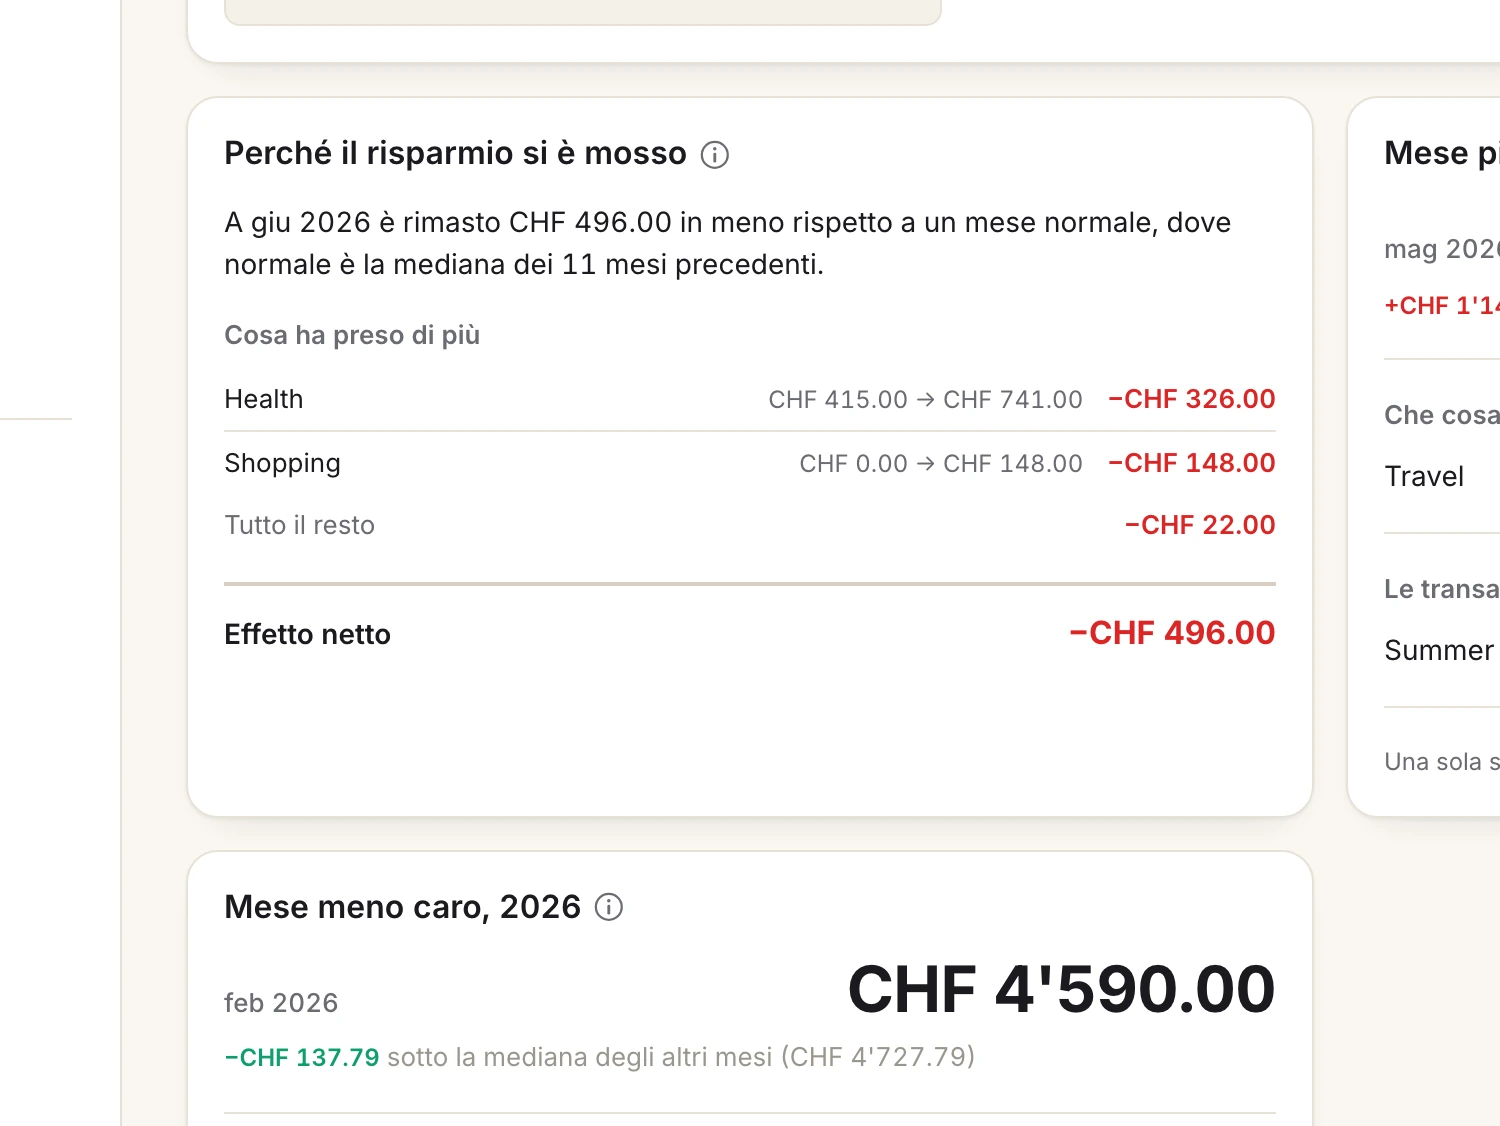
Un foglio di calcolo mostra i numeri e lascia a te la spiegazione. Ti dice che marzo è costato 6200. Non ti dice che è costato 2000 più del tuo mese normale, né che la differenza viene dall'auto e da una cena. Non ti dice nemmeno se è una tendenza o un caso.
Può anche rompersi senza che te ne accorga. Una formula copiata una riga in meno, un mese aggiunto in una colonna che nessuno somma, una seconda persona che lavora su una copia. Nessuno ti avvisa, e il foglio continua a dare numeri che sembrano giusti.
Con due valute diventa difficile. Una famiglia con conti in due valute lo vede al primo tentativo. O i totali sono sbagliati, o c'è un tasso di cambio scritto a mano in una cella, che col tempo diventa vecchio.
06Cosa fa Spendhog in più
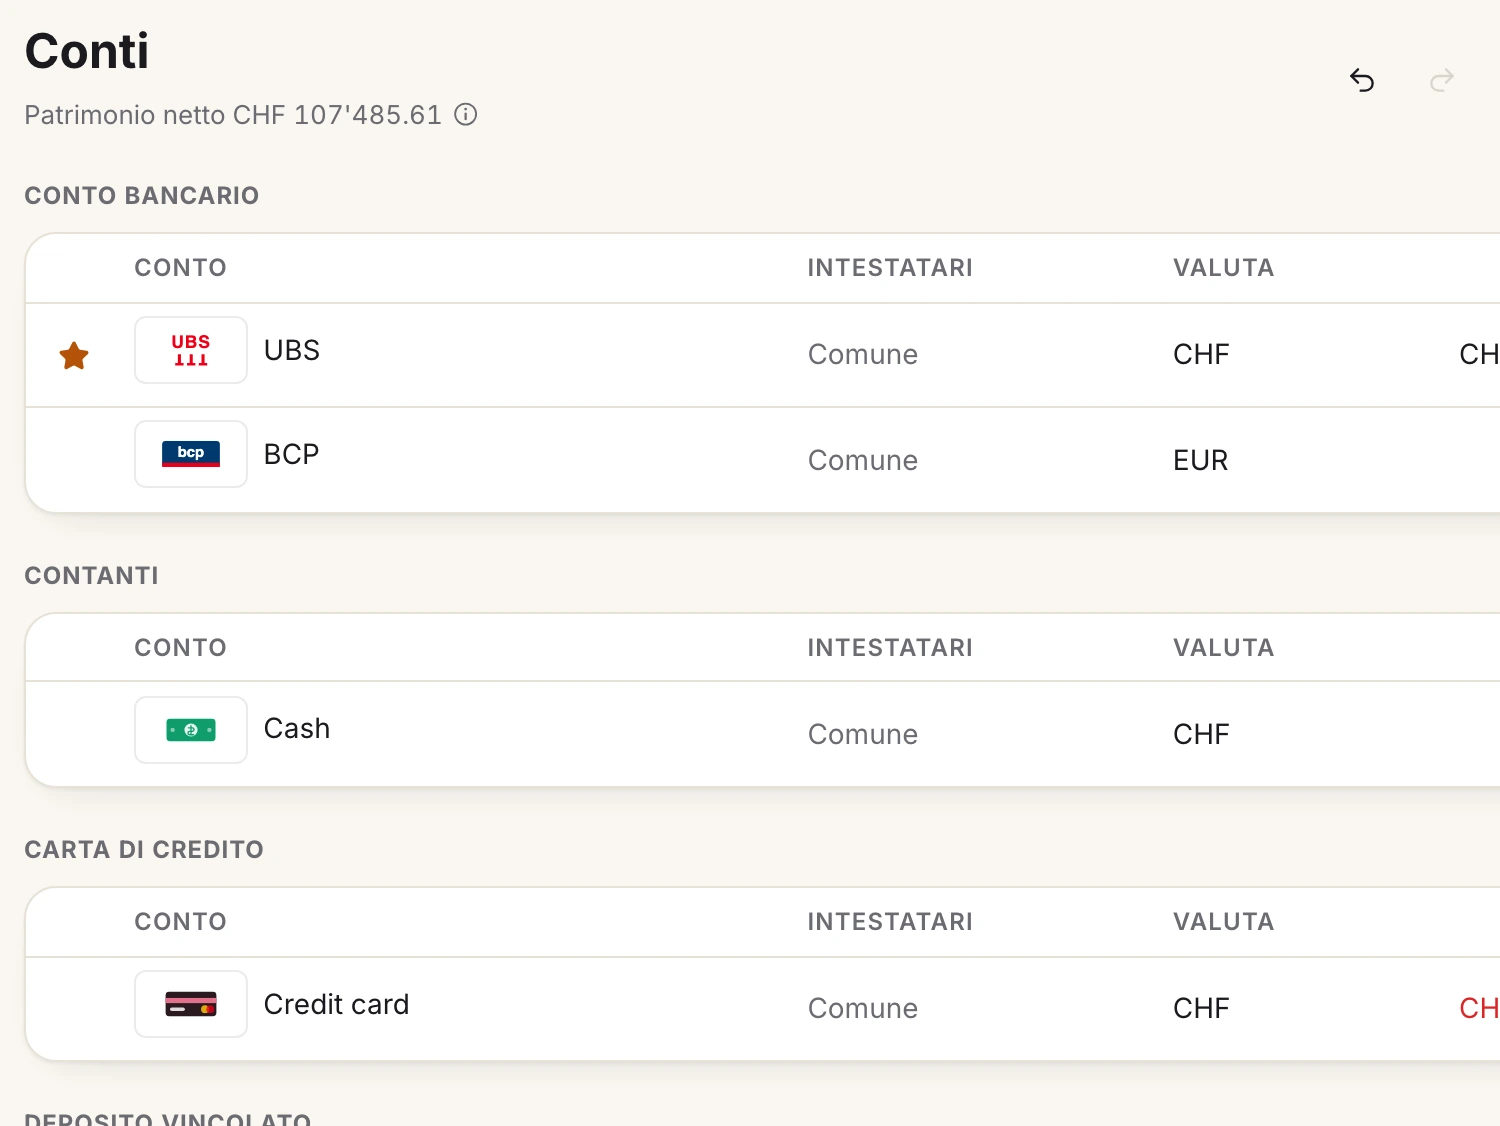
Spendhog è nato da un foglio di calcolo chiamato Poupanças, che una famiglia ha tenuto per anni. Tiene quello che funzionava: più valute, chi ha speso cosa, le bollette che non arrivano ogni mese. In più ti spiega il mese a parole, rispetto al tuo mese normale.
Per le bollette non mensili c'è il campo «Distribuisci su (mesi)» del movimento. Il budget conta una quota al mese, e il pagamento resta intero nel suo giorno.
Se un giorno ti stanchi di sistemare le formule, la versione CSV di questo modello si importa così com'è in Spendhog, ogni riga nella sua categoria. Hai 30 giorni gratis, senza carta e senza mai collegare la banca.
Domande su questa pagina? Scrivici quando vuoi e te la spieghiamo. info@spendhog.com