
Es gibt drei übliche Arten, das gemeinsame Konto zu füllen: halbe-halbe, im Verhältnis zum Einkommen oder alles in einen Topf. Rechnet zusammen, was das Konto in einem normalen Monat bezahlt, Jahresrechnungen als Zwölftel eingeschlossen, teilt diese Summe so, wie ihr euch einigt, und haltet einen Puffer, denn am tiefsten steht das Konto kurz vor der nächsten Einzahlung.
01Halbe-halbe, nach Einkommen oder alles gemeinsam
Halbe-halbe ist am leichtesten abzumachen. Ihr zählt die gemeinsamen Kosten zusammen, und jede Person zahlt die Hälfte. Verdient ihr ähnlich viel, ist das fair. Liegen die Einkommen weit auseinander, bleibt der Person, die weniger verdient, für alles andere viel weniger.
Nach Einkommen heisst: Ihr zahlt beide denselben Anteil von dem, was ihr verdient. Bringt eine Person 60 % des Haushaltseinkommens nach Hause, trägt sie 60 % der gemeinsamen Kosten. Geht dabei vom Einkommen nach Steuern aus.
Alles gemeinsam heisst: Beide Löhne gehen aufs gemeinsame Konto, und jede Person nimmt sich davon dasselbe Taschengeld. Das passt zu Paaren, die ihr ganzes Geld als Geld des Haushalts sehen. Es braucht am meisten Vertrauen und am meisten Gespräche, weil jeder Einkauf aus demselben Topf kommt.
Viele Paare führen drei Konten: je eines für sich und eines zusammen. Das ist das Drei-Konten-Modell, also die ersten beiden Varianten, mit den eigenen Konten für das, was nicht geteilt wird.
02Gerechnet in Franken und in Euro
Ein erfundener Haushalt in der Schweiz: Noa verdient netto 6'200 Franken im Monat, Luca 4'100, zusammen 10'300. Ihr gemeinsames Konto bezahlt die Miete mit Nebenkosten (2'150), Lebensmittel und Haushalt (1'000), Internet und Telefon (70) und zwei Rechnungen, die nicht jeden Monat kommen, als Zwölftel, dazu einen Ferientopf: Strom alle drei Monate (240, also 80 im Monat), die Hausratversicherung einmal im Jahr (420, also 35 im Monat) und 200 im Monat für gemeinsame Ferien. Das macht 3'535 Franken im Monat.
Halbe-halbe zahlen beide 1'767.50 ein. Noa bleiben 4'432.50, also 71 % seines Lohns; Luca bleiben 2'332.50, also 57 % ihres Lohns.
Nach Einkommen verdient Noa 60,19 % der 10'300 und zahlt 2'127.87 ein; Luca zahlt 1'407.13. Beiden bleiben 65,68 % ihres Lohns: Noa 4'072.13, Luca 2'692.87.
Dieselbe Rechnung für einen erfundenen Haushalt in Deutschland oder Österreich, in Euro: Marta verdient netto 2'900 Euro, Jonas 2'100, und das gemeinsame Konto braucht 2'500 Euro im Monat. Halbe-halbe zahlen beide 1'250 Euro, und Marta bleiben 57 % ihres Lohns, Jonas 40 %. Nach Einkommen zahlt Marta 58 % (1'450 Euro) und Jonas 42 % (1'050 Euro), und beiden bleibt die Hälfte.
Fair ist beides, wenn ihr euch beide darauf einigt. Das kann einen ganzen Abend dauern. Schreibt auf, was ihr gewählt habt, und schaut es wieder an, wenn sich ein Einkommen ändert.
Halbe-halbe
Noa, 6'200 netto71 % bleiben
- Zahlt ein 1'767.50
- Bleibt 4'432.50
Luca, 4'100 netto57 % bleiben
- Zahlt ein 1'767.50
- Bleibt 2'332.50
Nach Einkommen
Noa, 6'200 netto65,68 % bleiben
- Zahlt ein 2'127.87
- Bleibt 4'072.13
Luca, 4'100 netto65,68 % bleiben
- Zahlt ein 1'407.13
- Bleibt 2'692.87
Jeder Balken ist ein Nettolohn, alle im gleichen Massstab. Halbe-halbe bleibt Luca ein kleinerer Teil ihres Lohns als Noa; nach Einkommen bleibt beiden derselbe Anteil.
03Was aufs gemeinsame Konto gehört
Was Paare üblicherweise teilen: Miete mit Nebenkosten, Energie, Festnetz, Internet und TV, die Radio- und Fernsehabgabe, Hausrat- und Privathaftpflichtversicherung, Medien-Abos, eine Haushaltshilfe sowie Lebensmittel, Getränke und Haushaltsartikel. Kosten für gemeinsame Kinder werden ebenfalls geteilt.
Dazu kommt ein Zwölftel jeder gemeinsamen Rechnung, die nicht monatlich kommt, und alles, wofür ihr zusammen spart, etwa die Ferien. Draussen bleibt, was jede Person allein ausgibt: Kleider, Hobbys, das eigene Handy. Dafür ist das Geld auf dem eigenen Konto da.
Arbeitet eine Person weniger, um sich um Haushalt oder Kinder zu kümmern, lässt die Aufteilung nach Einkommen allein diese Arbeit aussen vor. Redet darüber und einigt euch, wie ihr sie zählt, zum Beispiel mit einem kleineren Anteil an den Kosten für die Person, die mehr im Haushalt macht.
04Was mit dem gemeinsamen Konto im Lauf des Monats passiert
Die Beträge oben decken einen Durchschnittsmonat. Das Konto erlebt aber keinen Durchschnittsmonat. Geld kommt an zwei Zahltagen herein und geht an anderen Tagen hinaus, und die Rechnungen, die nicht monatlich kommen, kommen auf einmal.
Nehmen wir Noa und Luca, die nach Einkommen einzahlen, in einem März, in dem der Strom fürs Quartal und die Versicherung fürs Jahr zusammen fällig werden. Noa bekommt den Lohn am 25., Luca am 5., die Miete geht am 1. ab. Das Konto beginnt bei null.
Balken links der Linie liegen unter null: nach der Miete am 1. März und wieder am 24. März, einen Tag vor Noas Lohn.
| Tag | Was passiert | Betrag | Saldo |
|---|---|---|---|
| 25. Feb. | Was passiertNoa zahlt ein | Betrag+2'127.87 | Saldo2'127.87 |
| 25. bis 28. Feb. | Was passiertEinkäufe | Betrag-150.00 | Saldo1'977.87 |
| 1. März | Was passiertMiete | Betrag-2'150.00 | Saldo-172.13 |
| 1. bis 4. März | Was passiertEinkäufe | Betrag-130.00 | Saldo-302.13 |
| 5. März | Was passiertLuca zahlt ein | Betrag+1'407.13 | Saldo1'105.00 |
| 10. März | Was passiertInternet und Telefon | Betrag-70.00 | Saldo1'035.00 |
| 15. März | Was passiertStrom für drei Monate | Betrag-240.00 | Saldo795.00 |
| 20. März | Was passiertHausratversicherung fürs Jahr | Betrag-420.00 | Saldo375.00 |
| 5. bis 24. März | Was passiertEinkäufe | Betrag-720.00 | Saldo-345.00 |
05Was der Monat zeigt
Das Konto rutschte zweimal unter null, und beide Male nicht am Monatsende. Das erste Mal zwischen der Miete am 1. und Lucas Geld am 5. Das zweite Mal am 24., am Tag vor Noas Lohn, nachdem zwei Rechnungen, die nicht monatlich kommen, im selben Monat eintrafen.
Niemand hat zu wenig eingezahlt. Im Monat kamen 3'535 herein und 3'880 gingen hinaus: Strom und Versicherung nahmen 660 auf einmal, während die Zwölftel erst 115 hineingelegt hatten, und die 200 für die Ferien blieben auf dem Konto. In einem ruhigeren Monat wächst das Konto, und übers Jahr gleicht es sich aus.
Das gemeinsame Konto braucht also einen Puffer: genug für die Lücke vor dem späteren Zahltag, plus den schlimmsten Monat für die Rechnungen, die nicht monatlich kommen. Hier sind das mindestens 345 Franken, und im ersten Jahr mehr, solange die Zwölftel noch nicht angespart sind. Die Vorlage für Jahresrechnungen rechnet aus, mit welchem Betrag ihr mindestens ins Jahr startet.
06Wenn das gemeinsame Konto vor Monatsende knapp wird
- Füllt es einmal auf, im selben Verhältnis wie eure Monatsbeträge. Bei Noa und Luca sind 345 Franken Fehlbetrag 207.67 von Noa und 137.33 von Luca. Die Monatsbeträge bleiben, wie sie sind.
- Passiert es jeden Monat, sind die Monatsbeträge zu tief. Zählt die gemeinsamen Kosten noch einmal zusammen, die Rechnungen, die nicht monatlich kommen, eingeschlossen, und erhöht sie.
- Passiert es vor einem bestimmten Zahltag, könnt ihr beide am früheren einzahlen, oder die Person, die zuerst Lohn bekommt, zahlt etwas mehr ein und die andere etwas weniger, solange die Summen des Monats gleich bleiben.
- Deckt die Lücke lieber nicht mit Darlehen untereinander. In einem Artikel auf Mustachian Post beschreibt der Autor, wie er das in den ersten Jahren tat: Es brachte nur Schulden, und keiner von beiden sah das Geld des Haushalts klarer (aktualisiert am 3. Dezember 2018).
- Füllt ihr auf, sobald das Konto knapp wird, schaut voraus. Eine Woche vorher zu wissen, dass es nicht reicht, ist leichter, als es an der Kasse zu merken.
07Wenn du in der Schweiz lebst
Die Budgetberatung Schweiz schreibt, dass Paare ohne Trauschein die gemeinsamen Kosten in der Regel im Verhältnis zu den Einkommen aufteilen (Merkblatt Konkubinat, 2025/2026). Auf ihrer Liste dessen, was Paare teilen, steht auch Serafe.
Weil in der Schweiz die Steuern meist nicht vom Lohn abgehen, rät der Beobachter, die Anteile vom Einkommen nach Abzug der Steuern zu rechnen. Die eigenen Steuern legt dann jede Person jeden Monat selbst zurück.
Für die Hausarbeit rechnet die Budgetberatung Schweiz mit 1 bis 1½ Stunden pro Tag und Person und schreibt, dass die Person, die den Grossteil davon erledigt, Anspruch auf eine angemessene Entschädigung hat, in ihren Richtlinien 30 Franken pro Stunde.
08Das gemeinsame Konto im Blick, mit Spendhog
Manche Paare führen in Spendhog nur das gemeinsame Konto und füllen es von Konten, die die App nie sieht. Was ihr hineinlegt, erfasst ihr mit dem Typ Einzahlung, und Von wem sagt, wer das Geld eingezahlt hat. Die App rechnet mit dem üblichen Stand eurer Einzahlungen, dem Durchschnitt der letzten 6 Monate, und behandelt sie nie als Lohn. Zahlt jemand eine Woche später ein, meldet sie also nichts als verspätet.
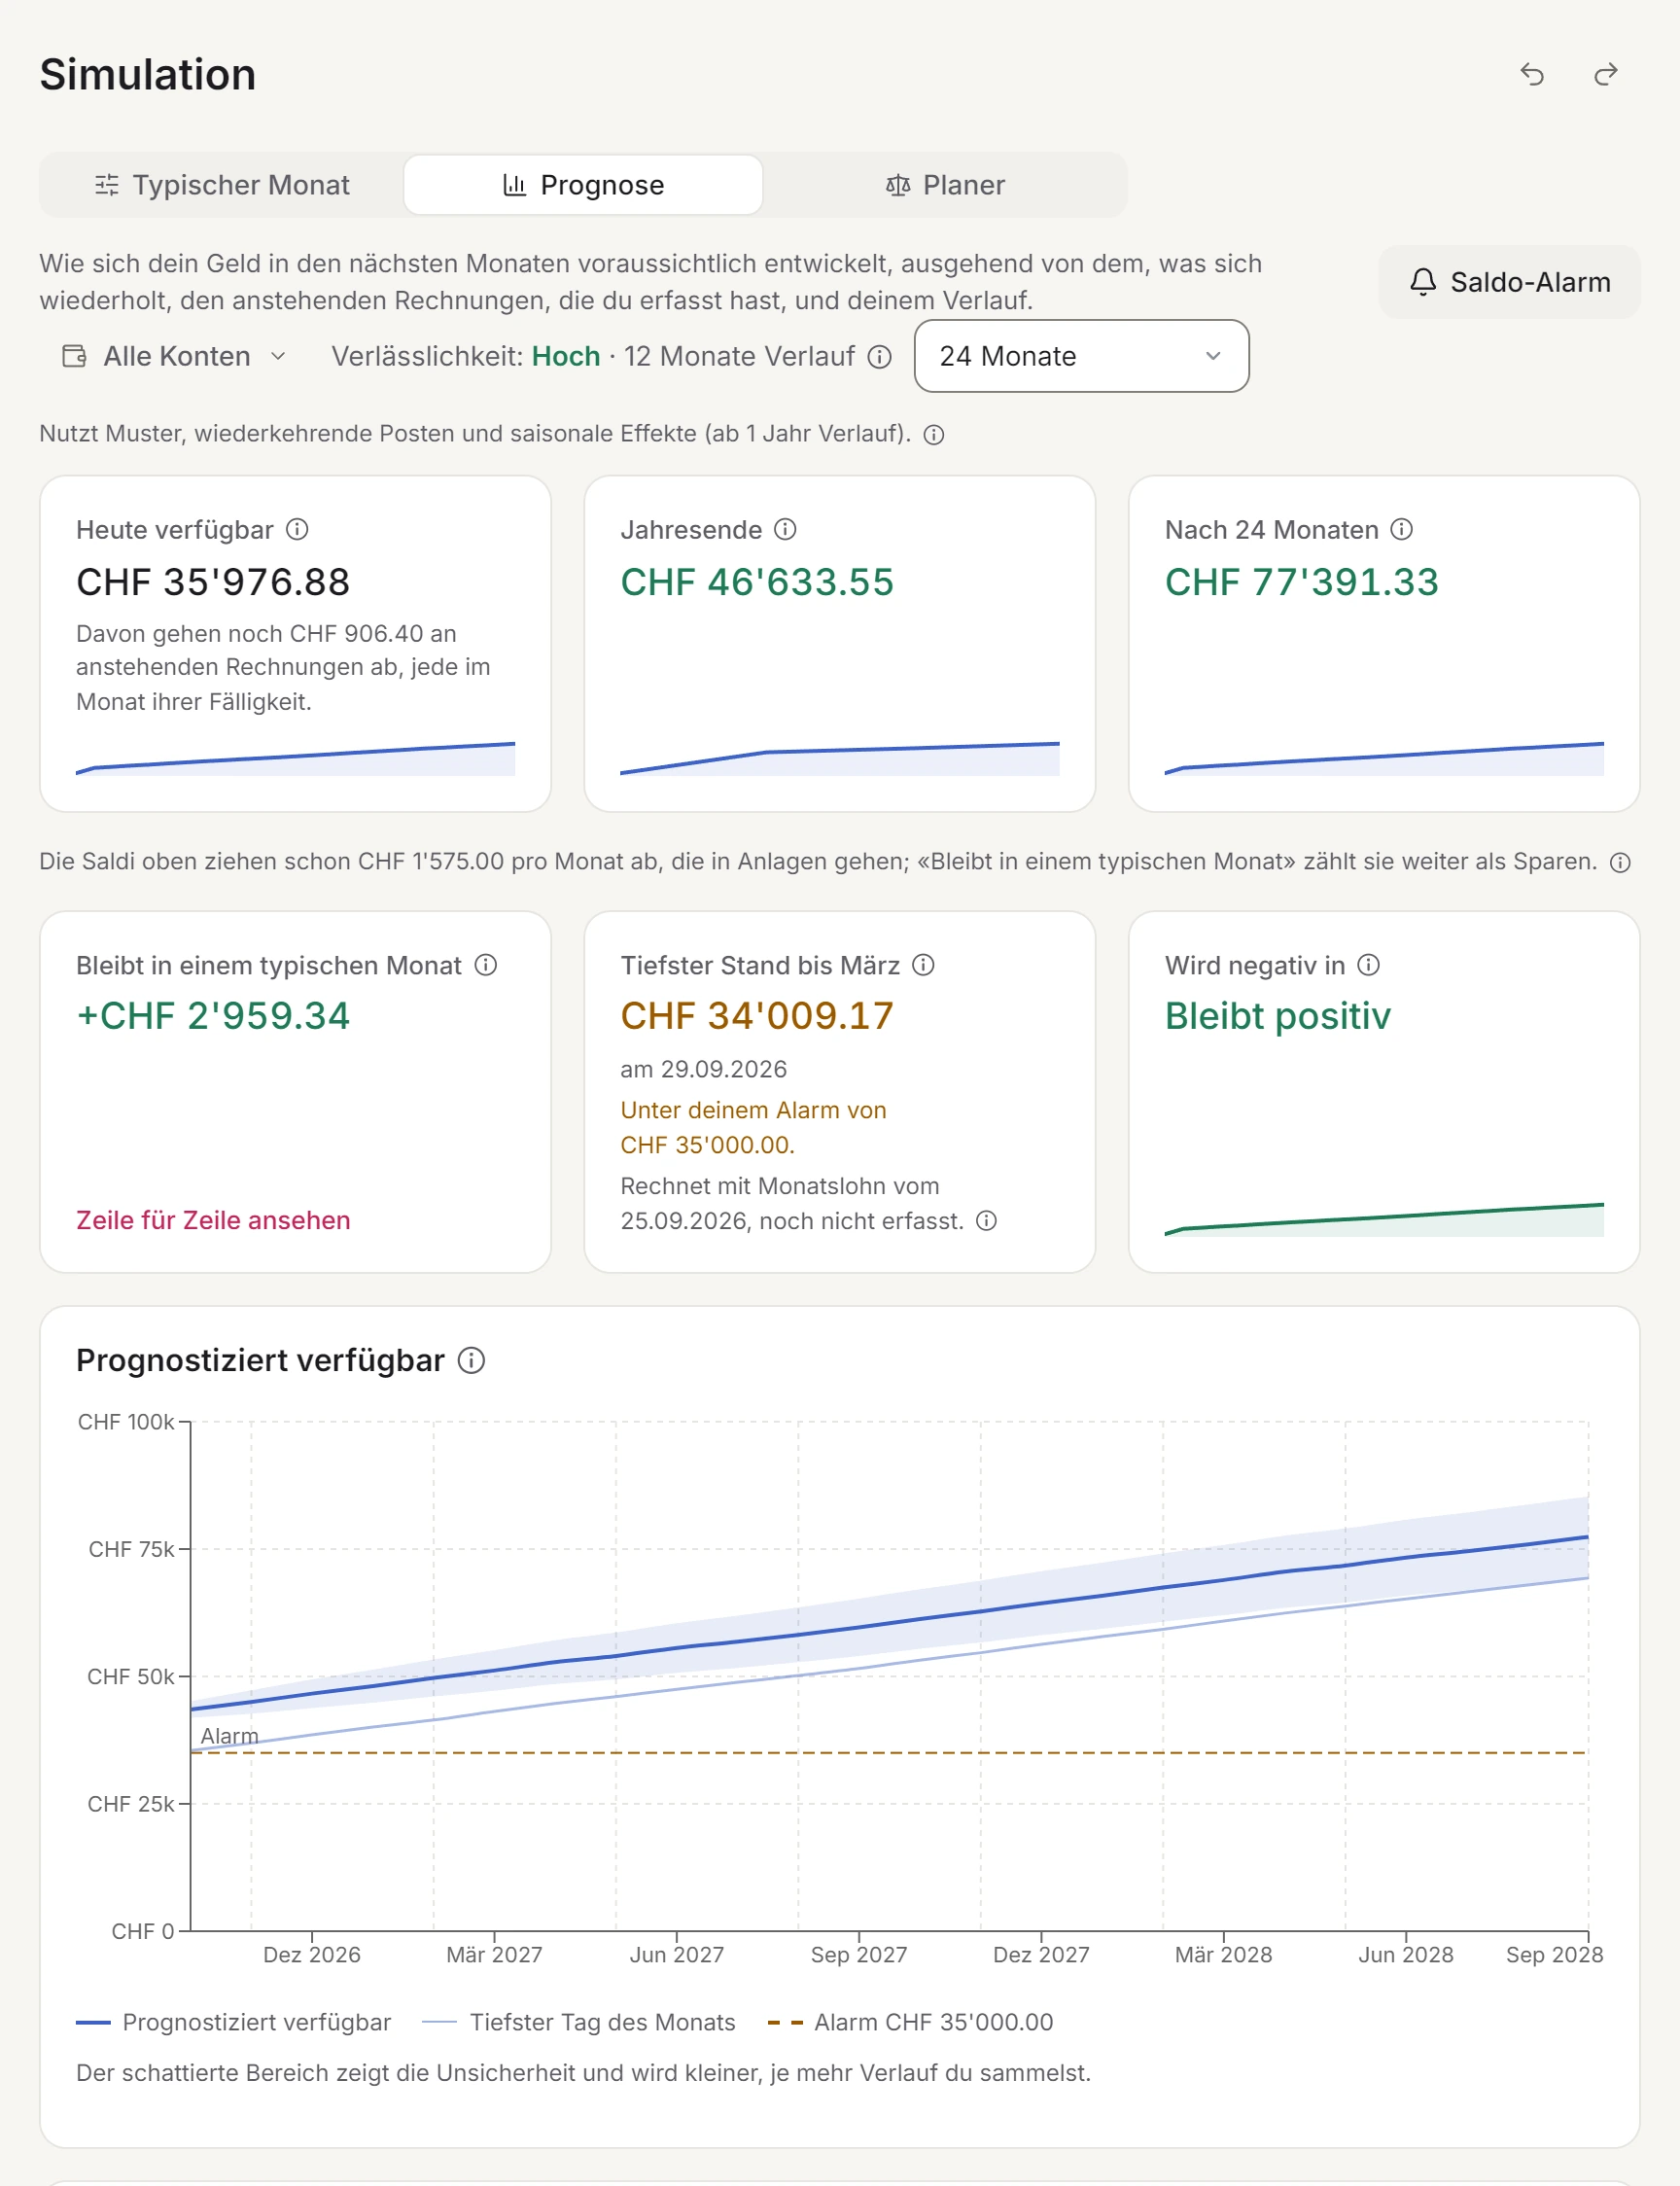
Sobald sie zwei volle Monate zum Lernen hat, kann die Prognose das gemeinsame Konto allein betrachten und zeigt den tiefsten Tag jedes kommenden Monats. Mit einem Saldo-Alarm wählt ihr einen Betrag, unter den das Konto nicht fallen soll, und die App sagt euch, welcher Monat zuerst darunter fallen könnte, solange noch Zeit zum Auffüllen ist.
Spendhog teilt keine Rechnungen auf und rechnet nicht aus, wer wem was schuldet; dafür passt eine Splitting-App besser. Ihr könnt euch in der Demo umsehen, mit einem Beispielhaushalt und ohne Konto.
Fragen zu dieser Seite? Melde dich jederzeit, wir gehen sie mit dir durch. info@spendhog.com