
Hay tres maneras habituales de llenar una cuenta común: a medias, según los ingresos o todo en común. Suma lo que paga la cuenta en un mes normal, con los gastos anuales en doceavas partes, reparte esa suma como lo hayáis acordado y deja un colchón, porque la cuenta está en su punto más bajo justo antes de la siguiente transferencia.
01A medias, según ingresos o todo en común
A medias es lo más fácil de acordar. Sumáis los gastos comunes y cada uno paga la mitad. Si ganáis algo parecido, es justo. Si los ingresos están muy separados, a quien gana menos le queda mucho menos para todo lo demás.
Según ingresos, cada uno paga la misma parte de lo que gana. Si uno de los dos aporta el 60 % de los ingresos de casa, paga el 60 % de los gastos comunes. Partid de los ingresos netos de cada uno, después de impuestos.
Todo en común significa que los dos sueldos entran en la cuenta común y cada uno saca de ella la misma asignación personal. Encaja con parejas que ven todo su dinero como dinero de casa. Es el modelo que pide más confianza y más conversación, porque cada compra sale del mismo bote.
Muchas parejas tienen tres cuentas: una de cada uno y una de los dos. Son los dos primeros modelos, con las cuentas personales para lo que no se comparte.
02Las cuentas, en euros y en francos
Una pareja inventada, en España: Lucía gana 1800 euros netos al mes y Javier 1200, juntos 3000. Su cuenta común paga el alquiler (950), la compra y la casa (500), internet y móviles (50) y dos gastos que no son mensuales, en partes mensuales, más un bote para vacaciones: el agua cada tres meses (90, o sea 30 al mes), el seguro del hogar una vez al año (180, o sea 15 al mes) y 105 al mes para las vacaciones juntos. Son 1650 euros al mes. Contamos doce nóminas; qué hacer con las pagas extra lo decidís aparte.
A medias, cada uno pone 825. A Lucía le quedan 975, el 54 % de su sueldo; a Javier le quedan 375, el 31 % del suyo.
Según ingresos, Lucía gana el 60 % de los 3000 y pone 990; Javier pone 660. A cada uno le queda el 45 % de su sueldo: a Lucía 810, a Javier 540.
La misma cuenta en francos, para un hogar inventado en Suiza: Noa gana 6200 francos netos y Luca 4100, y la cuenta común necesita 3535 francos al mes. A medias, cada uno pone 1767,50, y a Noa le queda el 71 % de su sueldo y a Luca el 57 %. Según ingresos, Noa pone el 60,19 % (2127,87) y Luca 1407,13, y a cada uno le queda el 65,68 %.
Las dos son justas si los dos estáis de acuerdo. Llegar a un acuerdo puede llevar una noche entera. Apuntad lo que elegís y volved a mirarlo cuando cambie un sueldo.
A medias
Lucía, 1800 netosle queda el 54 %
- Pone 825
- Le queda 975
Javier, 1200 netosle queda el 31 %
- Pone 825
- Le queda 375
Según ingresos
Lucía, 1800 netosle queda el 45 %
- Pone 990
- Le queda 810
Javier, 1200 netosle queda el 45 %
- Pone 660
- Le queda 540
Cada barra es un sueldo neto, todas a la misma escala. A medias, a Javier le queda una parte de su sueldo más pequeña que a Lucía; según ingresos, a los dos les queda la misma parte.
03Qué va a la cuenta común
Lo que las parejas suelen compartir: el alquiler y los gastos de comunidad, la energía, el teléfono, internet y televisión, el seguro del hogar y de responsabilidad civil, las suscripciones a medios, una ayuda en casa, y comida, bebida y productos del hogar. Los gastos de los hijos en común también se comparten.
Añade una parte mensual de cada gasto común que no sea mensual, y todo lo que ahorráis juntos, como las vacaciones. Deja fuera lo que cada uno gasta por su cuenta: ropa, aficiones, el móvil propio. Para eso está el dinero que te queda en tu cuenta.
Si uno de los dos trabaja menos para ocuparse de la casa o de los hijos, el reparto solo por ingresos deja fuera ese trabajo. Habladlo y decidid cómo contarlo, por ejemplo con una parte más pequeña de los gastos para quien hace más en casa.
04Qué le pasa a la cuenta común a lo largo del mes
Las cantidades de arriba cubren un mes medio. La cuenta, en cambio, nunca vive un mes medio. El dinero entra en dos días de cobro y sale en otros, y los gastos que no son mensuales llegan de golpe.
Toma a Lucía y Javier, que ponen según ingresos, en un marzo en el que el agua del trimestre y el seguro del año llegan juntos. Lucía cobra el 25, Javier el 5, y el alquiler sale el 1. La cuenta empieza en cero.
Las barras a la izquierda de la línea están por debajo de cero: después del alquiler del 1 de marzo, y otra vez el 24 de marzo, la víspera del sueldo de Lucía.
| Día | Qué pasa | Importe | Saldo |
|---|---|---|---|
| 25 feb. | Qué pasaLucía pone su parte | Importe+990,00 | Saldo990,00 |
| Del 25 al 28 feb. | Qué pasaCompra | Importe-120,00 | Saldo870,00 |
| 1 mar. | Qué pasaAlquiler | Importe-950,00 | Saldo-80,00 |
| Del 1 al 4 mar. | Qué pasaCompra | Importe-90,00 | Saldo-170,00 |
| 5 mar. | Qué pasaJavier pone su parte | Importe+660,00 | Saldo490,00 |
| 10 mar. | Qué pasaInternet y móviles | Importe-50,00 | Saldo440,00 |
| 15 mar. | Qué pasaAgua de tres meses | Importe-90,00 | Saldo350,00 |
| 20 mar. | Qué pasaSeguro del hogar del año | Importe-180,00 | Saldo170,00 |
| Del 5 al 24 mar. | Qué pasaCompra | Importe-290,00 | Saldo-120,00 |
05Lo que enseña el mes
La cuenta bajó de cero dos veces, y ninguna a final de mes. La primera, entre el alquiler del día 1 y el dinero de Javier del día 5. La segunda, el día 24, la víspera del sueldo de Lucía, después de que dos gastos no mensuales llegaran el mismo mes.
Nadie puso de menos. En el mes entraron 1650 y salieron 1770: el agua y el seguro se llevaron 270 de golpe, cuando las partes mensuales solo habían apartado 45, y los 105 de las vacaciones se quedaron en la cuenta. En un mes más tranquilo la cuenta sube, y a lo largo del año se compensa.
Así que la cuenta común necesita un colchón: lo bastante para el hueco antes del sueldo que llega más tarde, más el peor mes de los gastos no mensuales. Aquí son al menos 120 euros, y más el primer año, mientras las partes mensuales no se han acumulado. La plantilla de gastos anuales calcula con cuánto empezar el año, como mínimo.
06Cuando la cuenta común se queda corta antes de fin de mes
- Rellenadla una vez, en la misma proporción que las aportaciones mensuales. Para Lucía y Javier, un hueco de 120 euros son 72 de Lucía y 48 de Javier. Las aportaciones mensuales siguen igual.
- Si pasa todos los meses, las aportaciones mensuales son demasiado bajas. Volved a sumar los gastos comunes, con los no mensuales incluidos, y subidlas.
- Si pasa antes de un día de cobro concreto, podéis poner los dos el dinero el día del primer sueldo, o quien cobra antes pone un poco más y el otro un poco menos, mientras los totales del mes sigan siendo los mismos.
- Mejor no tapar el hueco con préstamos entre vosotros. En un artículo de Mustachian Post, el autor cuenta que lo hizo los primeros años: solo sumó deudas, y ninguno de los dos veía más claro el dinero de casa (actualizado el 3 de diciembre de 2018).
- Si la rellenáis cuando empieza a bajar, mirad hacia delante. Saber una semana antes que no va a llegar es más fácil que descubrirlo en la caja del súper.
07Si vives en Suiza
Budgetberatung Schweiz, el servicio suizo de asesoría sobre presupuestos, escribe que las parejas no casadas suelen repartir los gastos comunes según los ingresos (ficha sobre el presupuesto de pareja de hecho, 2025/2026). En su lista de lo que las parejas comparten está también la tasa Serafe.
En Suiza los impuestos no suelen descontarse de la nómina. Por eso la revista Beobachter aconseja calcular las partes sobre los ingresos después de impuestos, y cada uno aparta cada mes los suyos.
Para las tareas de casa, Budgetberatung Schweiz cuenta de 1 a 1 hora y media al día por persona, y escribe que quien hace la mayor parte tiene derecho a una compensación justa, 30 francos la hora en sus pautas.
08Vigilar la cuenta común con Spendhog
Algunas parejas solo llevan la cuenta común en Spendhog y la llenan desde cuentas que la app nunca ve. Cada ingreso de ese dinero se registra con el tipo Aportación, y De quién dice quién lo puso. La app cuenta con el nivel habitual de vuestras aportaciones, la media de los últimos 6 meses, y nunca las trata como un sueldo: si alguien pone el dinero una semana más tarde, no avisa de ningún retraso.
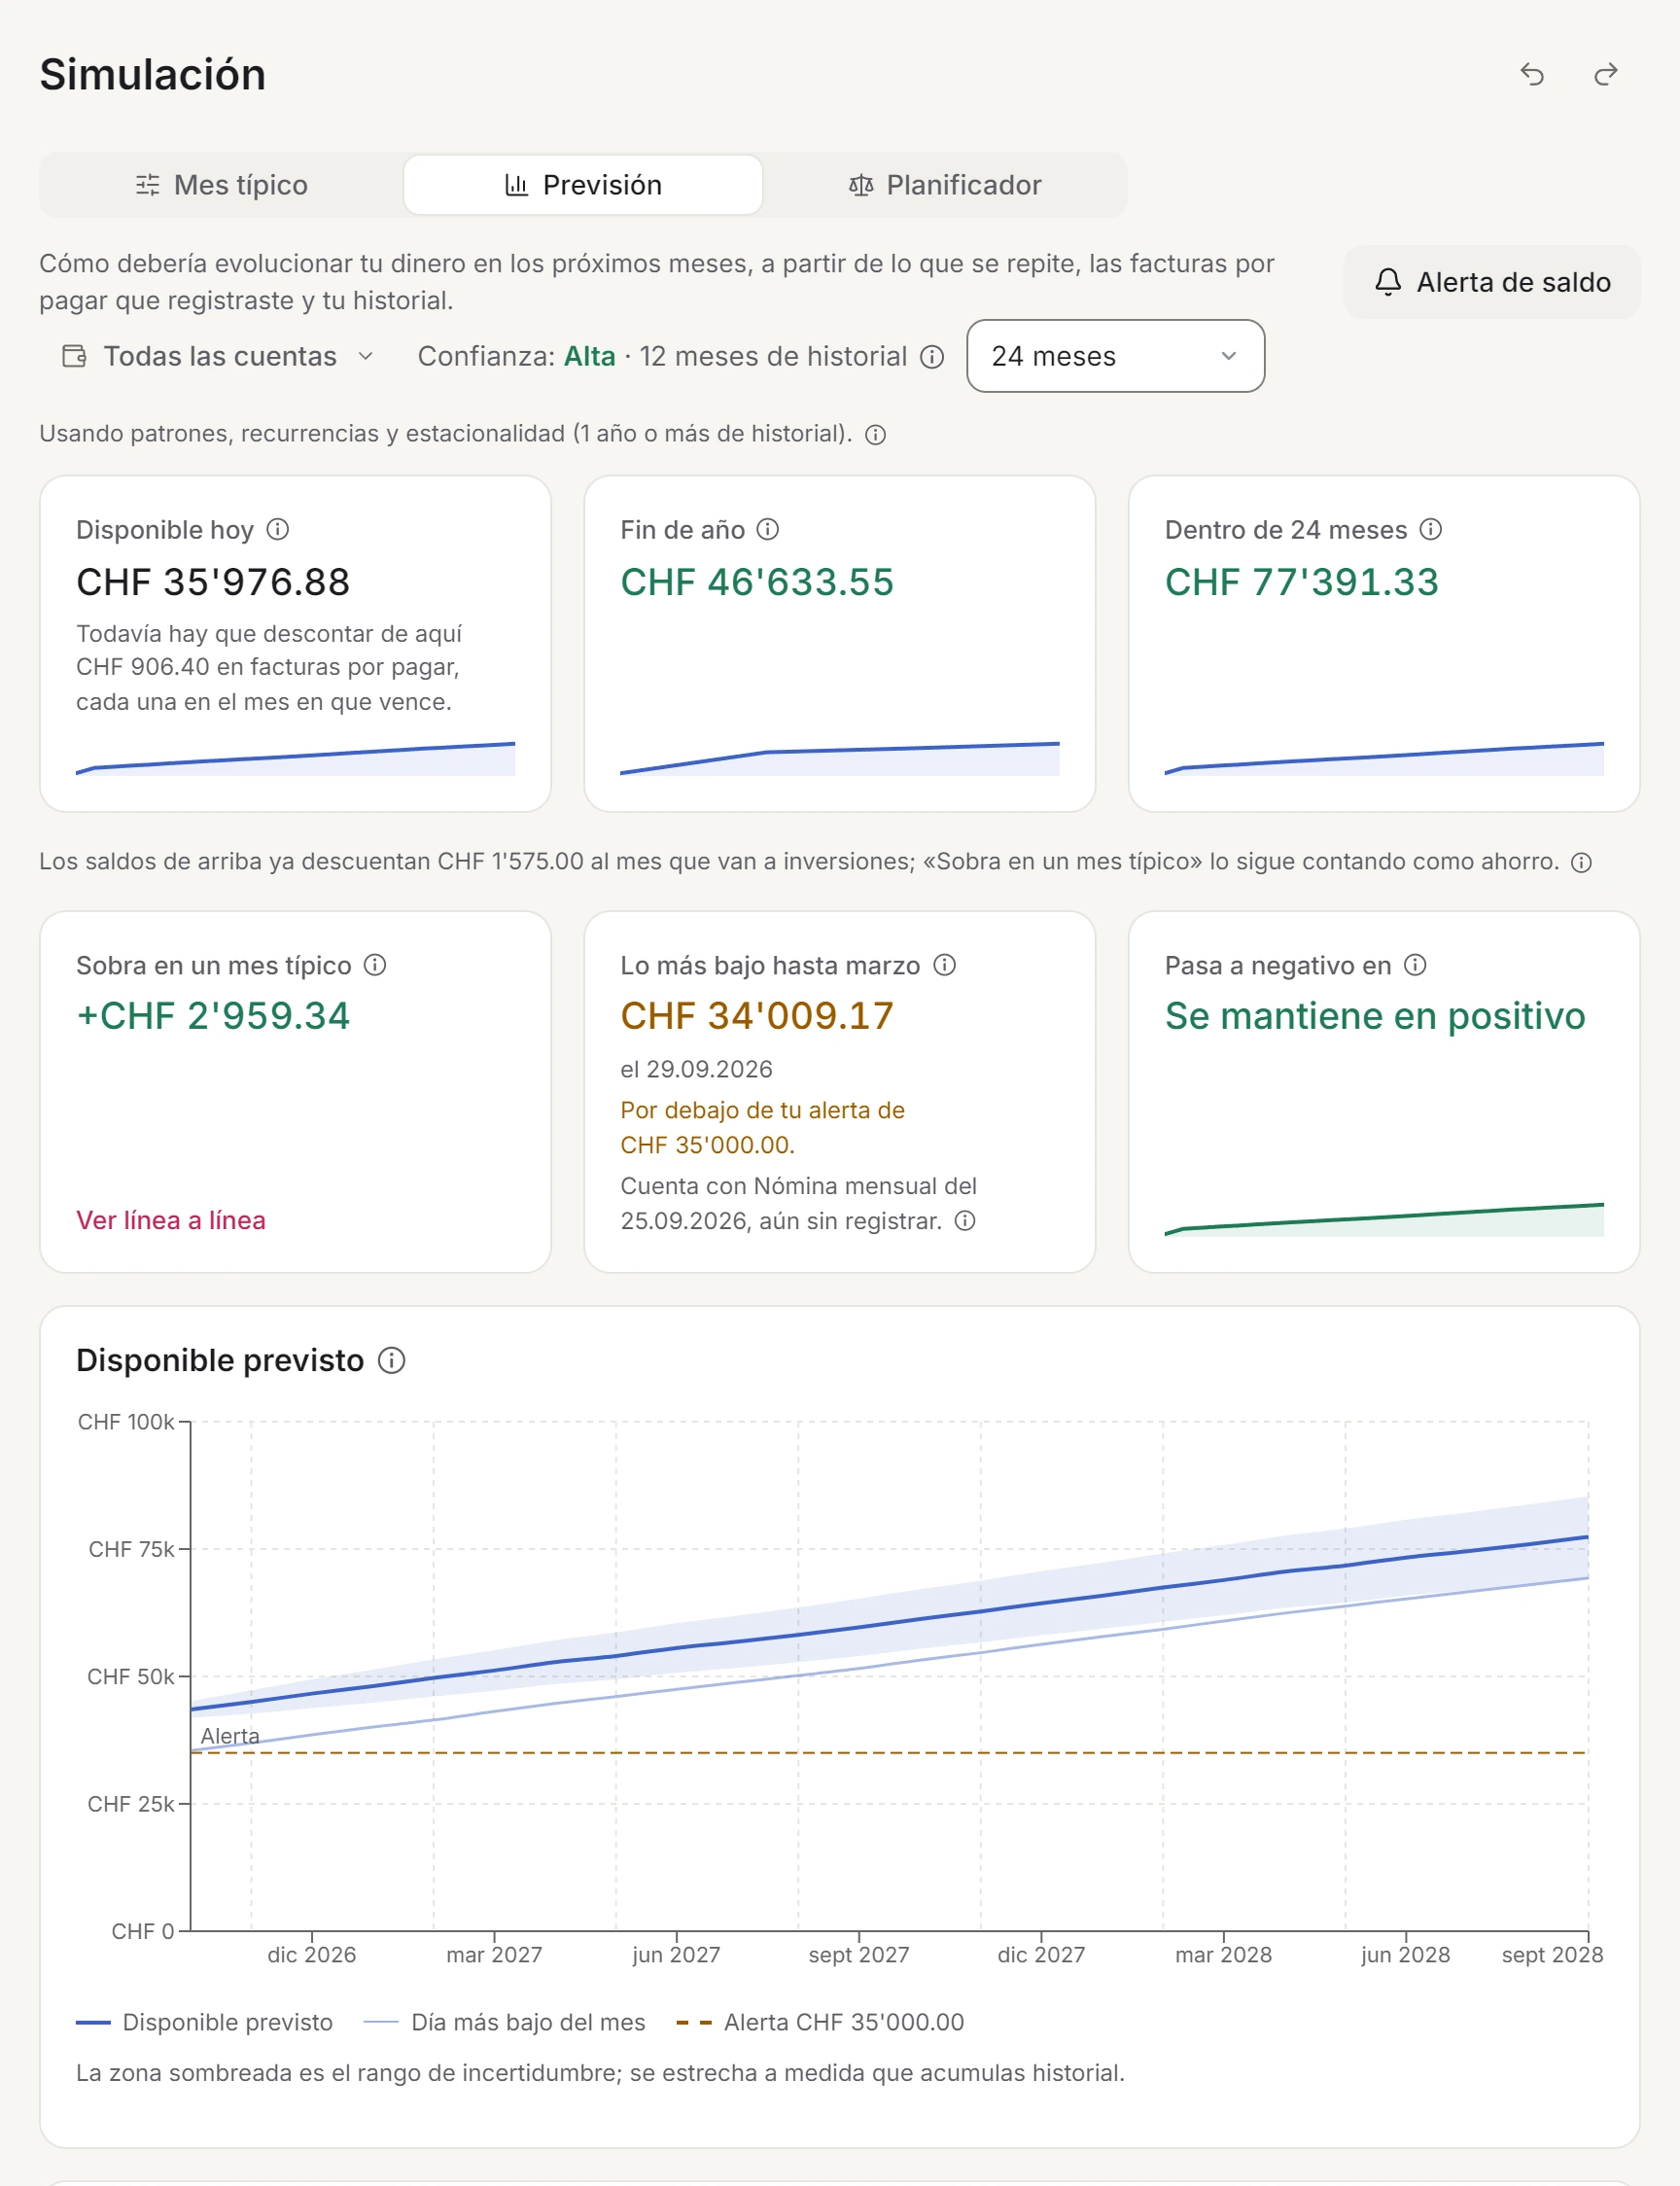
Cuando ya tiene dos meses completos para aprender, la previsión puede mirar solo la cuenta común y muestra el día más bajo de cada mes por venir. Con una Alerta de saldo eliges una cantidad por debajo de la cual la cuenta no debería bajar, y la app te dice qué mes puede quedar por debajo primero, cuando aún hay tiempo de rellenarla.
Spendhog no reparte gastos ni calcula quién le debe qué a quién; para eso encaja mejor una app de dividir gastos. Puedes echar un vistazo a la demo, con un hogar de ejemplo y sin cuenta.
¿Dudas sobre esta página? Escríbenos cuando quieras y te lo explicamos paso a paso. info@spendhog.com