
Ci sono tre modi comuni di alimentare un conto cointestato: metà e metà, in proporzione al reddito o tutto in comune. Somma quello che il conto paga in un mese normale, spese annuali comprese come dodicesimi, dividi la somma come avete deciso e tieni un margine, perché il conto tocca il punto più basso subito prima del versamento successivo.
01Metà e metà, in proporzione al reddito o tutto in comune
Metà e metà è il modo più facile da concordare. Sommate le spese comuni e ognuno ne paga la metà. Se guadagnate più o meno lo stesso, è giusto. Se i redditi sono molto diversi, a chi guadagna meno resta molto meno per tutto il resto.
In proporzione al reddito, ognuno paga la stessa quota di quello che guadagna. Se uno dei due porta a casa il 60 % del reddito della famiglia, paga il 60 % delle spese comuni. Partite dal reddito netto di ciascuno, dopo le imposte.
Tutto in comune vuol dire che i due stipendi arrivano sul conto cointestato e ognuno ne preleva la stessa paghetta personale. Va bene per le coppie che vedono tutto il loro denaro come denaro della famiglia. È il modello che chiede più fiducia e più dialogo, perché ogni acquisto esce dallo stesso salvadanaio.
Molte coppie tengono tre conti: uno a testa e uno insieme. Sono i primi due modelli, con i conti personali per quello che non si divide.
02I conti, in euro e in franchi
Una coppia inventata, in Italia: Giulia guadagna 1.650 euro netti al mese e Marco 1.100, in tutto 2.750. Il loro conto cointestato paga l'affitto (750), la spesa e la casa (500), internet e telefono (40) e due spese che non arrivano ogni mese, divise in quote mensili, più un salvadanaio per le vacanze: la bolletta della luce ogni due mesi (120, quindi 60 al mese), l'assicurazione della casa una volta all'anno (180, quindi 15 al mese) e 65 al mese per le vacanze insieme. In tutto 1.430 euro al mese.
Metà e metà, ognuno versa 715. A Giulia restano 935, il 57 % del suo stipendio; a Marco restano 385, il 35 % del suo.
In proporzione al reddito, Giulia guadagna il 60 % dei 2.750 e versa 858; Marco versa 572. A entrambi resta il 48 % dello stipendio: a Giulia 792, a Marco 528.
Lo stesso calcolo in franchi, per una famiglia inventata in Ticino: Noa guadagna 6'200 franchi netti e Luca 4'100, e il loro conto cointestato ha bisogno di 3'535 franchi al mese. Metà e metà, ognuno versa 1'767.50, e a Noa resta il 71 % dello stipendio, a Luca il 57 %. In proporzione, Noa versa il 60,19 % (2'127.87) e Luca 1'407.13, e a entrambi resta il 65,68 %.
Sono giusti tutti e due, se siete d'accordo entrambi. Mettersi d'accordo può richiedere una serata intera. Scrivete la scelta e riprendetela quando cambia uno stipendio.
Metà e metà
Giulia, 1.650 nettiresta il 57 %
- Versa 715
- Resta 935
Marco, 1.100 nettiresta il 35 %
- Versa 715
- Resta 385
In proporzione al reddito
Giulia, 1.650 nettiresta il 48 %
- Versa 858
- Resta 792
Marco, 1.100 nettiresta il 48 %
- Versa 572
- Resta 528
Ogni barra è uno stipendio netto, tutte alla stessa scala. Metà e metà, a Marco resta una parte del suo stipendio più piccola di quella di Giulia; in proporzione al reddito, a entrambi resta la stessa parte.
03Cosa va sul conto cointestato
Quello che di solito le coppie dividono: l'affitto con le spese condominiali, l'energia, il telefono, internet e TV, l'assicurazione della casa e di responsabilità civile, gli abbonamenti ai media, un aiuto in casa, e cibo, bevande e articoli per la casa. Anche le spese per i figli comuni si dividono.
Aggiungi una quota mensile di ogni spesa comune che non arriva ogni mese, e tutto quello che mettete da parte insieme, come le vacanze. Lascia fuori quello che ognuno spende da solo: vestiti, hobby, il proprio telefono. Per quello ci sono i soldi che restano sul conto personale.
Se uno dei due lavora meno per occuparsi della casa o dei figli, la divisione in base al solo reddito lascia fuori quel lavoro. Parlatene e decidete come contarlo, per esempio con una quota delle spese più piccola per chi ne fa di più.
04Cosa succede al conto cointestato durante il mese
Le cifre qui sopra coprono un mese medio. Il conto però non vive mai un mese medio. I soldi entrano in due giorni di paga ed escono in altri giorni, e le spese che non arrivano ogni mese arrivano tutte insieme.
Prendiamo Giulia e Marco, che versano in proporzione al reddito, in un marzo in cui la bolletta della luce e l'assicurazione dell'anno arrivano insieme. Giulia prende lo stipendio il 27, Marco il 10, e l'affitto esce il 1°. Il conto parte da zero.
Le barre a sinistra della linea sono sotto zero: dopo la spesa dei primi giorni di marzo, prima dello stipendio di Marco, e di nuovo il 26 marzo, il giorno prima dello stipendio di Giulia.
| Giorno | Cosa succede | Importo | Saldo |
|---|---|---|---|
| 27 feb. | Cosa succedeGiulia versa la sua parte | Importo+858,00 | Saldo858,00 |
| 27 e 28 feb. | Cosa succedeSpesa | Importo-60,00 | Saldo798,00 |
| 1° marzo | Cosa succedeAffitto | Importo-750,00 | Saldo48,00 |
| Dal 1° al 9 marzo | Cosa succedeSpesa | Importo-150,00 | Saldo-102,00 |
| 10 marzo | Cosa succedeMarco versa la sua parte | Importo+572,00 | Saldo470,00 |
| 12 marzo | Cosa succedeInternet e telefono | Importo-40,00 | Saldo430,00 |
| 15 marzo | Cosa succedeLuce per due mesi | Importo-120,00 | Saldo310,00 |
| 20 marzo | Cosa succedeAssicurazione della casa per l'anno | Importo-180,00 | Saldo130,00 |
| Dal 10 al 26 marzo | Cosa succedeSpesa | Importo-290,00 | Saldo-160,00 |
05Cosa mostra il mese
Il conto è andato sotto zero due volte, e mai a fine mese. La prima dopo la spesa dei primi giorni di marzo, prima dei soldi di Marco del 10. La seconda il 26, il giorno prima dello stipendio di Giulia, dopo che due spese non mensili erano arrivate nello stesso mese.
Nessuno ha versato troppo poco. Nel mese sono entrati 1.430 e usciti 1.590: luce e assicurazione hanno preso 300 in un colpo, mentre le quote mensili ne avevano messi da parte solo 75, e i 65 delle vacanze sono rimasti sul conto. In un mese più tranquillo il conto risale, e nell'anno tutto si pareggia.
Il conto cointestato ha quindi bisogno di un margine: abbastanza per coprire il buco prima dello stipendio che arriva dopo, più il mese peggiore per le spese non mensili. Qui sono almeno 160 euro, e di più il primo anno, finché le quote mensili non si sono accumulate. Il modello per le spese annuali calcola con quanto cominciare l'anno, come minimo.
06Quando il conto cointestato resta a secco prima di fine mese
- Riempilo una volta, nella stessa proporzione dei versamenti mensili. Per Giulia e Marco, un buco di 160 euro vuol dire 96 da Giulia e 64 da Marco. I versamenti mensili restano uguali.
- Se succede ogni mese, i versamenti mensili sono troppo bassi. Rifate la somma delle spese comuni, comprese quelle non mensili, e alzateli.
- Se succede prima di un certo giorno di paga, potete versare tutti e due nel giorno della paga che arriva prima, oppure chi è pagato per primo versa un po' di più e l'altro un po' di meno, purché i totali del mese restino gli stessi.
- Meglio non coprire il buco con prestiti tra voi due. In un articolo di Mustachian Post l'autore racconta di averlo fatto nei primi anni: ha solo aggiunto debiti, e nessuno dei due vedeva più chiaro nei soldi di casa (aggiornato il 3 dicembre 2018).
- Se lo riempite quando scende, guardate avanti. Sapere una settimana prima che il conto non basterà è più facile che scoprirlo alla cassa.
07Se vivi in Svizzera
Budgetberatung Schweiz, il servizio svizzero di consulenza sul budget, scrive che le coppie non sposate di solito dividono le spese comuni in proporzione al reddito (scheda sul budget di concubinato, 2025/2026). Nel suo elenco di quello che le coppie dividono c'è anche il canone Serafe.
In Svizzera di solito le imposte non vengono trattenute dallo stipendio. Per questo la rivista Beobachter consiglia di calcolare le quote sul reddito al netto delle imposte, e ognuno mette da parte ogni mese le proprie.
Per i lavori domestici, Budgetberatung Schweiz calcola da 1 a 1 ora e mezza al giorno per persona e scrive che chi ne fa la maggior parte ha diritto a un equo compenso, 30 franchi l'ora nelle sue linee guida.
08Tenere d'occhio il conto cointestato con Spendhog
Alcune coppie tengono in Spendhog solo il conto cointestato e lo riempiono da conti che l'app non vede mai. Ogni ricarica si registra con il tipo Versamento, e Da chi dice chi l'ha fatta. L'app conta sul livello abituale dei versamenti, la media degli ultimi 6 mesi, e non li tratta mai come uno stipendio: se qualcuno versa una settimana dopo, non segnala nessun ritardo.
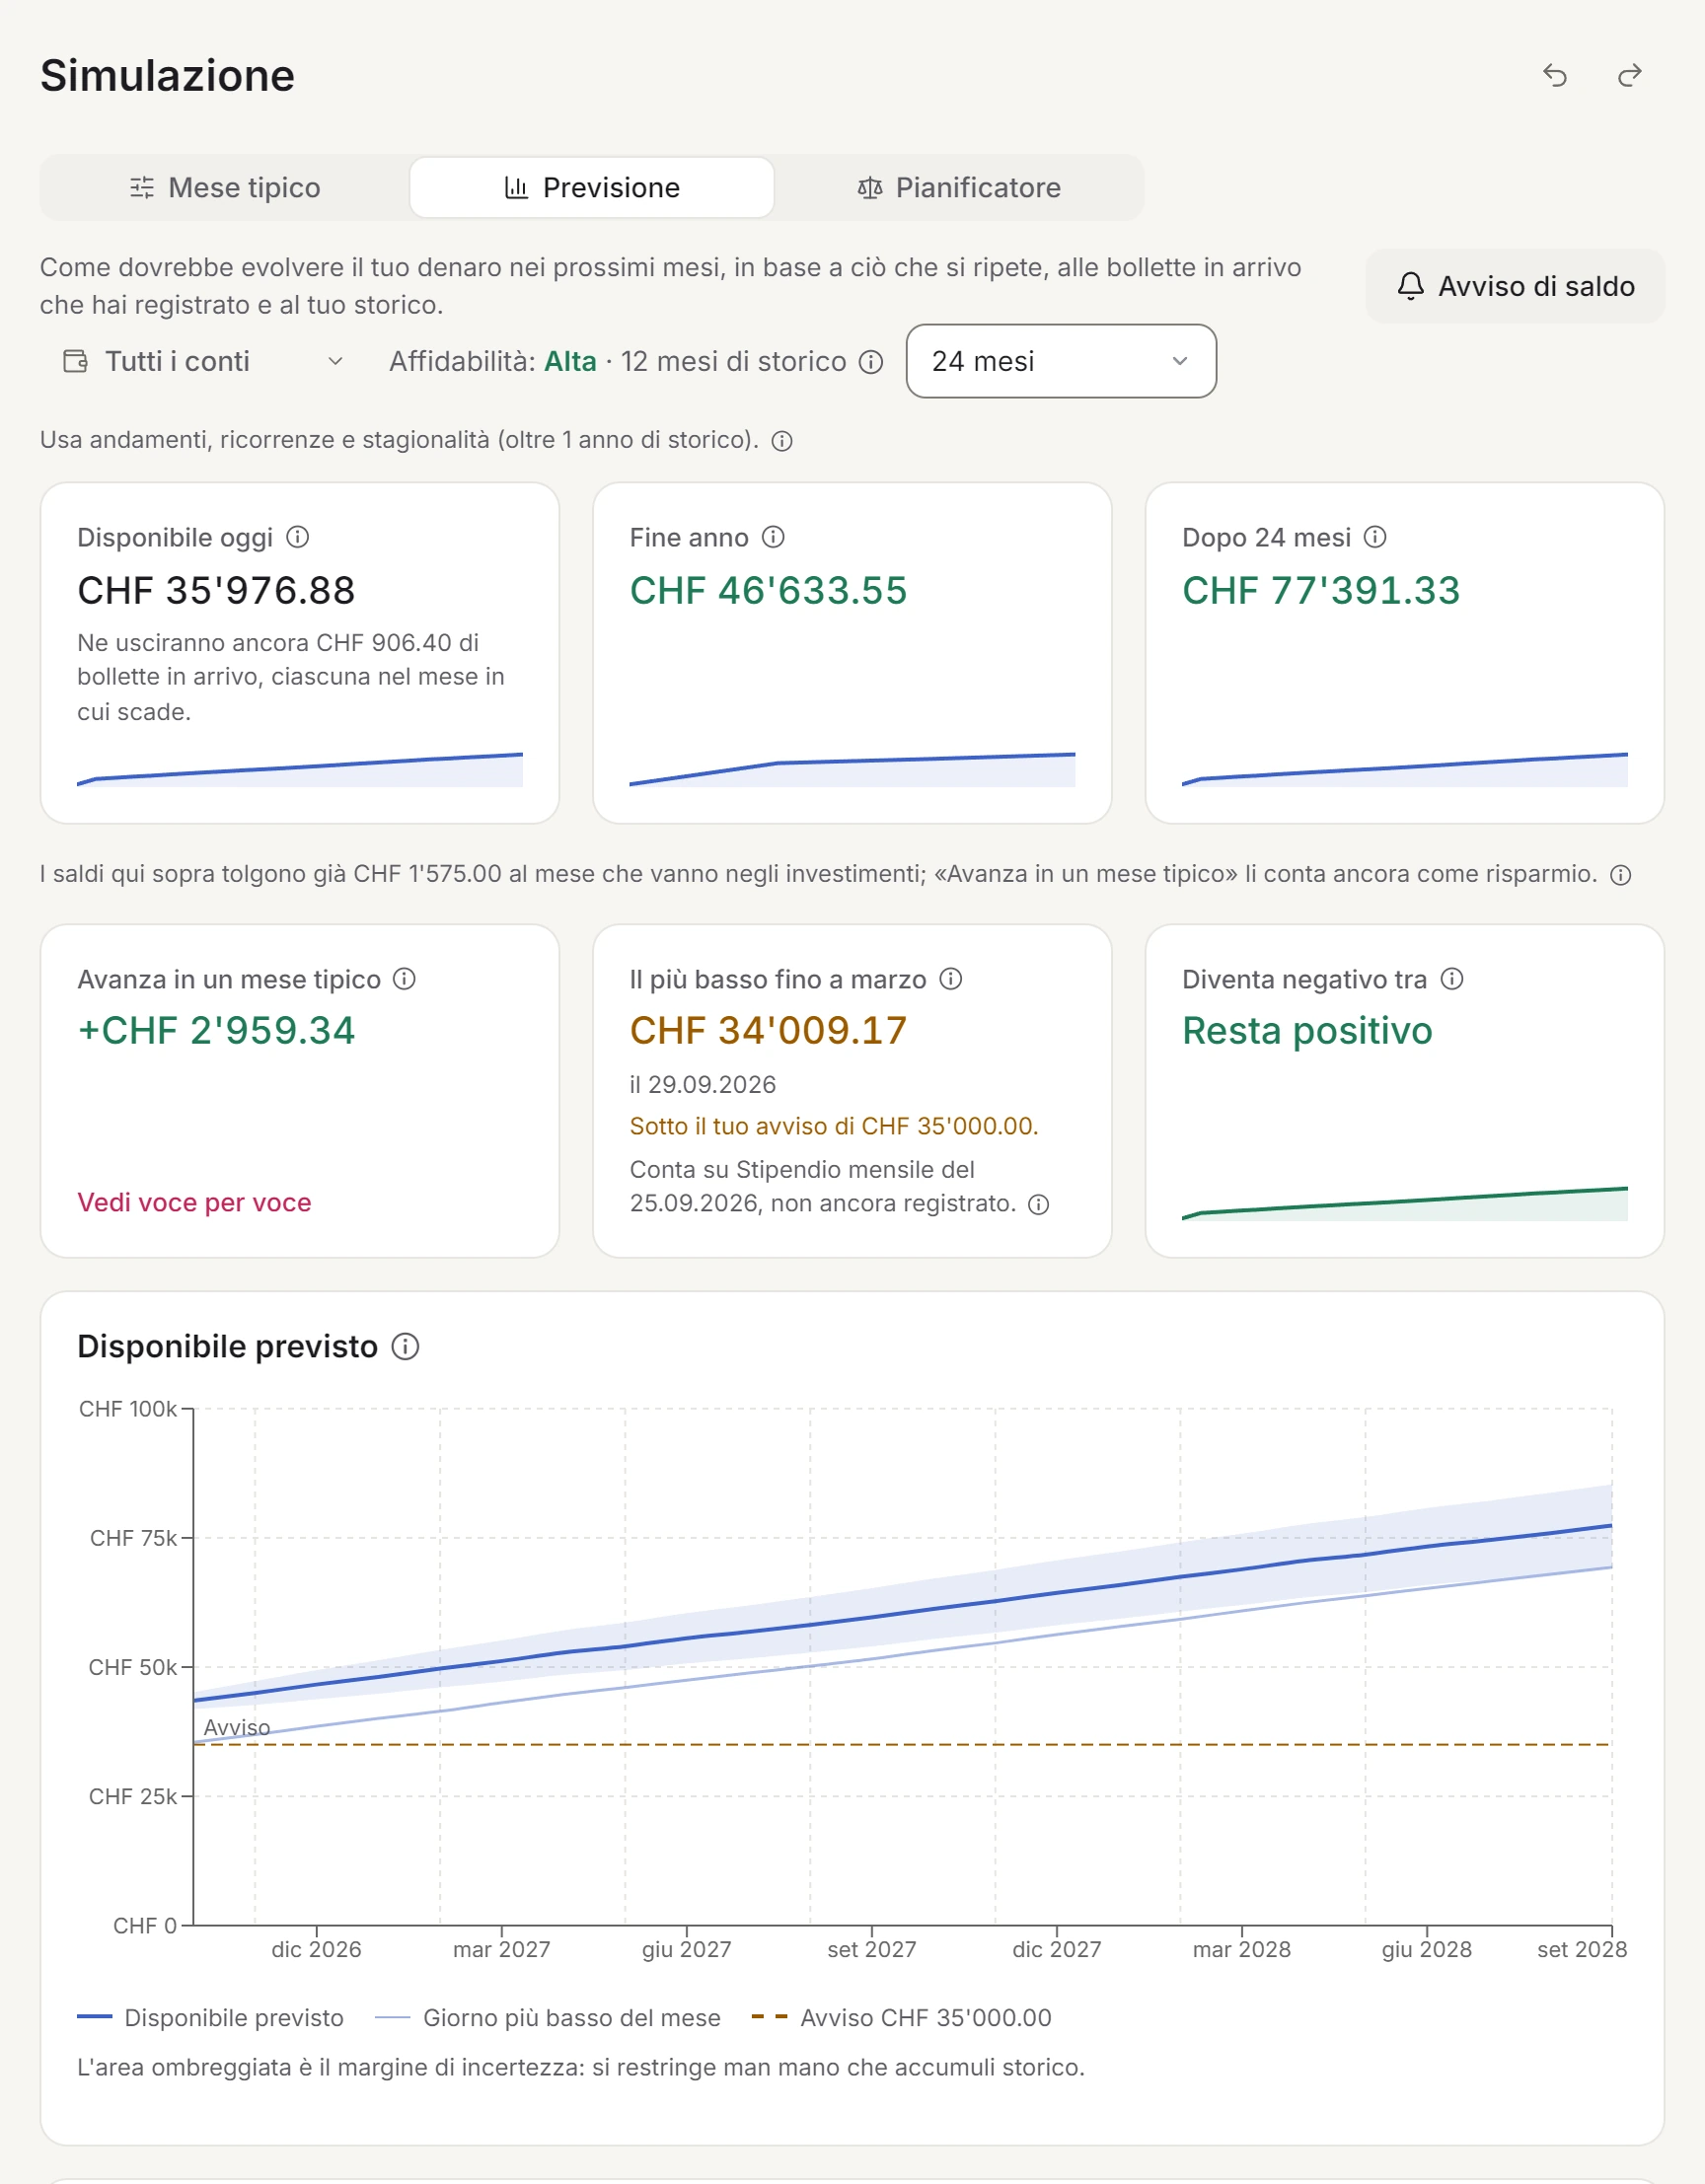
Quando ha due mesi completi da cui imparare, la previsione può guardare il solo conto cointestato e mostra il giorno più basso di ogni mese in arrivo. Con un Avviso di saldo scegli un importo sotto cui il conto non deve scendere, e l'app ti dice quale mese rischia di andarci sotto per primo, quando c'è ancora tempo per riempirlo.
Spendhog non divide le spese e non calcola chi deve cosa a chi; per quello va meglio un'app per dividere le spese. Puoi dare un'occhiata alla demo, con una famiglia d'esempio e senza account.
Domande su questa pagina? Scrivici quando vuoi e te la spieghiamo. info@spendhog.com