
Há três maneiras habituais de pôr dinheiro numa conta conjunta: a meias, pelo rendimento ou tudo em comum. Soma o que a conta paga num mês normal, com as despesas anuais em duodécimos, divide essa soma como os dois combinarem e guarda uma margem, porque a conta fica mais em baixo mesmo antes da transferência seguinte.
01A meias, pelo rendimento ou tudo em comum
A meias é o mais fácil de combinar. Somam as despesas comuns e cada um paga metade. Se ganham parecido, é justo. Se os rendimentos estão muito afastados, a quem ganha menos fica muito menos para tudo o resto.
Pelo rendimento, cada um paga a mesma parte do que ganha. Se um dos dois traz 60 % do rendimento da casa, paga 60 % das despesas comuns. Partam do rendimento líquido de cada um, depois dos impostos.
Tudo em comum quer dizer que os dois ordenados entram na conta conjunta e cada um tira dela a mesma mesada pessoal. Serve aos casais que veem todo o dinheiro como dinheiro da casa. É o modelo que pede mais confiança e mais conversa, porque cada compra sai do mesmo mealheiro.
Muitos casais têm três contas: uma de cada um e uma dos dois. São os dois primeiros modelos, com as contas pessoais para o que não se divide.
02As contas, em euros e em francos
Um casal inventado, em Portugal: a Inês ganha 1500 euros líquidos por mês e o Tiago 1000, juntos 2500. A conta conjunta paga a renda (800), o supermercado e a casa (450), internet e telemóveis (40) e duas despesas que não são mensais, em partes mensais, mais um mealheiro para as férias: o seguro do carro de três em três meses (180, ou seja 60 por mês), o seguro multirriscos da casa uma vez por ano (120, ou seja 10 por mês) e 80 por mês para as férias a dois. São 1440 euros por mês. Contamos só os 12 ordenados; o que fazer aos subsídios de férias e de Natal, os dois decidem à parte.
A meias, cada um põe 720. À Inês ficam 780, 52 % do ordenado; ao Tiago ficam 280, 28 % do dele.
Pelo rendimento, a Inês ganha 60 % dos 2500 e põe 864; o Tiago põe 576. A cada um ficam 42,4 % do ordenado: à Inês 636, ao Tiago 424.
A mesma conta em francos, para uma casa inventada na Suíça: o Noa ganha 6200 francos líquidos e a Luca 4100, e a conta conjunta precisa de 3535 francos por mês. A meias, cada um põe 1767,50, e ao Noa ficam 71 % do ordenado e à Luca 57 %. Pelo rendimento, o Noa põe 60,19 % (2127,87) e a Luca 1407,13, e a cada um ficam 65,68 %.
As duas são justas se os dois estiverem de acordo. Chegar a acordo pode levar uma noite inteira. Escrevam o que escolheram e voltem a isso quando um dos rendimentos mudar.
A meias
Inês, 1500 líquidosfica com 52 %
- Põe 720
- Fica com 780
Tiago, 1000 líquidosfica com 28 %
- Põe 720
- Fica com 280
Pelo rendimento
Inês, 1500 líquidosfica com 42,4 %
- Põe 864
- Fica com 636
Tiago, 1000 líquidosfica com 42,4 %
- Põe 576
- Fica com 424
Cada barra é um ordenado líquido, todas na mesma escala. A meias, o Tiago fica com uma parte do ordenado mais pequena do que a Inês; pelo rendimento, os dois ficam com a mesma parte.
03O que vai para a conta conjunta
O que os casais costumam partilhar: a renda e as despesas do prédio, a energia, o telefone, internet e televisão, o seguro da casa e de responsabilidade civil, as assinaturas de jornais e serviços, uma ajuda em casa, e comida, bebidas e produtos para a casa. As despesas dos filhos comuns também se dividem.
Junta uma parte mensal de cada despesa comum que não é mensal, e tudo o que os dois põem de lado juntos, como as férias. Deixa de fora o que cada um gasta sozinho: roupa, passatempos, o próprio telemóvel. É para isso que serve o dinheiro que fica na tua conta.
Se um dos dois trabalha menos para tratar da casa ou dos filhos, a divisão só pelo rendimento deixa esse trabalho de fora. Falem disso e combinem como o contar, por exemplo com uma parte mais pequena das despesas para quem faz mais em casa.
04O que acontece à conta conjunta ao longo do mês
Os valores acima cobrem um mês médio. Só que a conta nunca vive um mês médio. O dinheiro entra em dois dias de ordenado e sai noutros dias, e as despesas que não são mensais chegam todas de uma vez.
Pega na Inês e no Tiago, que põem dinheiro pelo rendimento, num março em que o seguro do carro do trimestre e o seguro da casa do ano chegam juntos. A Inês recebe a 25, o Tiago a 5, e a renda sai a 1. A conta começa em zero.
As barras à esquerda da linha estão abaixo de zero: depois da renda a 1 de março e outra vez a 24 de março, na véspera do ordenado da Inês.
| Dia | O que acontece | Valor | Saldo |
|---|---|---|---|
| 25 fev. | O que aconteceA Inês põe a sua parte | Valor+864,00 | Saldo864,00 |
| 25 a 28 fev. | O que aconteceSupermercado | Valor-70,00 | Saldo794,00 |
| 1 mar. | O que aconteceRenda | Valor-800,00 | Saldo-6,00 |
| 1 a 4 mar. | O que aconteceSupermercado | Valor-60,00 | Saldo-66,00 |
| 5 mar. | O que aconteceO Tiago põe a sua parte | Valor+576,00 | Saldo510,00 |
| 10 mar. | O que aconteceInternet e telemóveis | Valor-40,00 | Saldo470,00 |
| 15 mar. | O que aconteceSeguro do carro de três meses | Valor-180,00 | Saldo290,00 |
| 20 mar. | O que aconteceSeguro da casa do ano | Valor-120,00 | Saldo170,00 |
| 5 a 24 mar. | O que aconteceSupermercado | Valor-320,00 | Saldo-150,00 |
05O que o mês mostra
A conta ficou abaixo de zero duas vezes, e nenhuma no fim do mês. A primeira entre a renda do dia 1 e o dinheiro do Tiago no dia 5. A segunda no dia 24, véspera do ordenado da Inês, depois de duas despesas não mensais chegarem no mesmo mês.
Ninguém pôs dinheiro a menos. No mês entraram 1440 e saíram 1590: os dois seguros levaram 300 de uma vez, quando as partes mensais só tinham posto de lado 70, e os 80 das férias ficaram na conta. Num mês mais calmo a conta sobe, e ao longo do ano tudo se acerta.
Por isso a conta conjunta precisa de uma margem: o suficiente para o buraco antes do ordenado que chega mais tarde, mais o pior mês das despesas não mensais. Aqui são pelo menos 150 euros, e mais no primeiro ano, enquanto as partes mensais ainda não se juntaram. O modelo para as despesas anuais calcula o valor mínimo com que começar o ano.
06Quando a conta conjunta fica curta antes do fim do mês
- Reforcem-na uma vez, na mesma proporção das transferências mensais. Para a Inês e o Tiago, um buraco de 150 euros são 90 da Inês e 60 do Tiago. As transferências mensais ficam como estão.
- Se acontece todos os meses, as transferências mensais são baixas demais. Voltem a somar as despesas comuns, com as não mensais incluídas, e subam-nas.
- Se acontece antes de um certo dia de ordenado, os dois podem pôr dinheiro no dia do ordenado que chega primeiro, ou quem recebe primeiro põe um pouco mais e o outro um pouco menos, desde que os totais do mês fiquem iguais.
- Evitem tapar o buraco com empréstimos entre os dois. Num artigo do Mustachian Post, o autor conta que o fez nos primeiros anos: só juntou dívidas, e nenhum dos dois passou a ver melhor o dinheiro da casa (atualizado a 3 de dezembro de 2018).
- Se reforçam a conta quando ela começa a baixar, olhem para a frente. Saber com uma semana de antecedência que não vai chegar é mais fácil do que descobri-lo na caixa do supermercado.
07Se vives na Suíça
A Budgetberatung Schweiz, o serviço suíço de aconselhamento sobre orçamento, escreve que os casais não casados costumam dividir as despesas comuns pelo rendimento (ficha sobre o orçamento em união de facto, 2025/2026). Na lista do que os casais partilham entra também a taxa Serafe.
Na Suíça, o imposto em geral não é descontado no ordenado. Por isso a revista Beobachter aconselha calcular as partes sobre o rendimento depois dos impostos, e cada um põe de lado o seu imposto todos os meses.
Para as tarefas da casa, a Budgetberatung Schweiz conta 1 hora a 1 hora e meia por dia e por pessoa, e escreve que quem faz a maior parte tem direito a uma compensação justa, 30 francos por hora nas suas orientações.
08De olho na conta conjunta com o Spendhog
Alguns casais só registam a conta conjunta no Spendhog e reforçam-na a partir de contas que a app nunca vê. Cada reforço regista-se com o tipo Contribuição, e De quem diz quem o fez. A app conta com o nível habitual das vossas contribuições, a média dos últimos 6 meses, e nunca as trata como um ordenado: se alguém transfere uma semana mais tarde, nada aparece como atrasado.
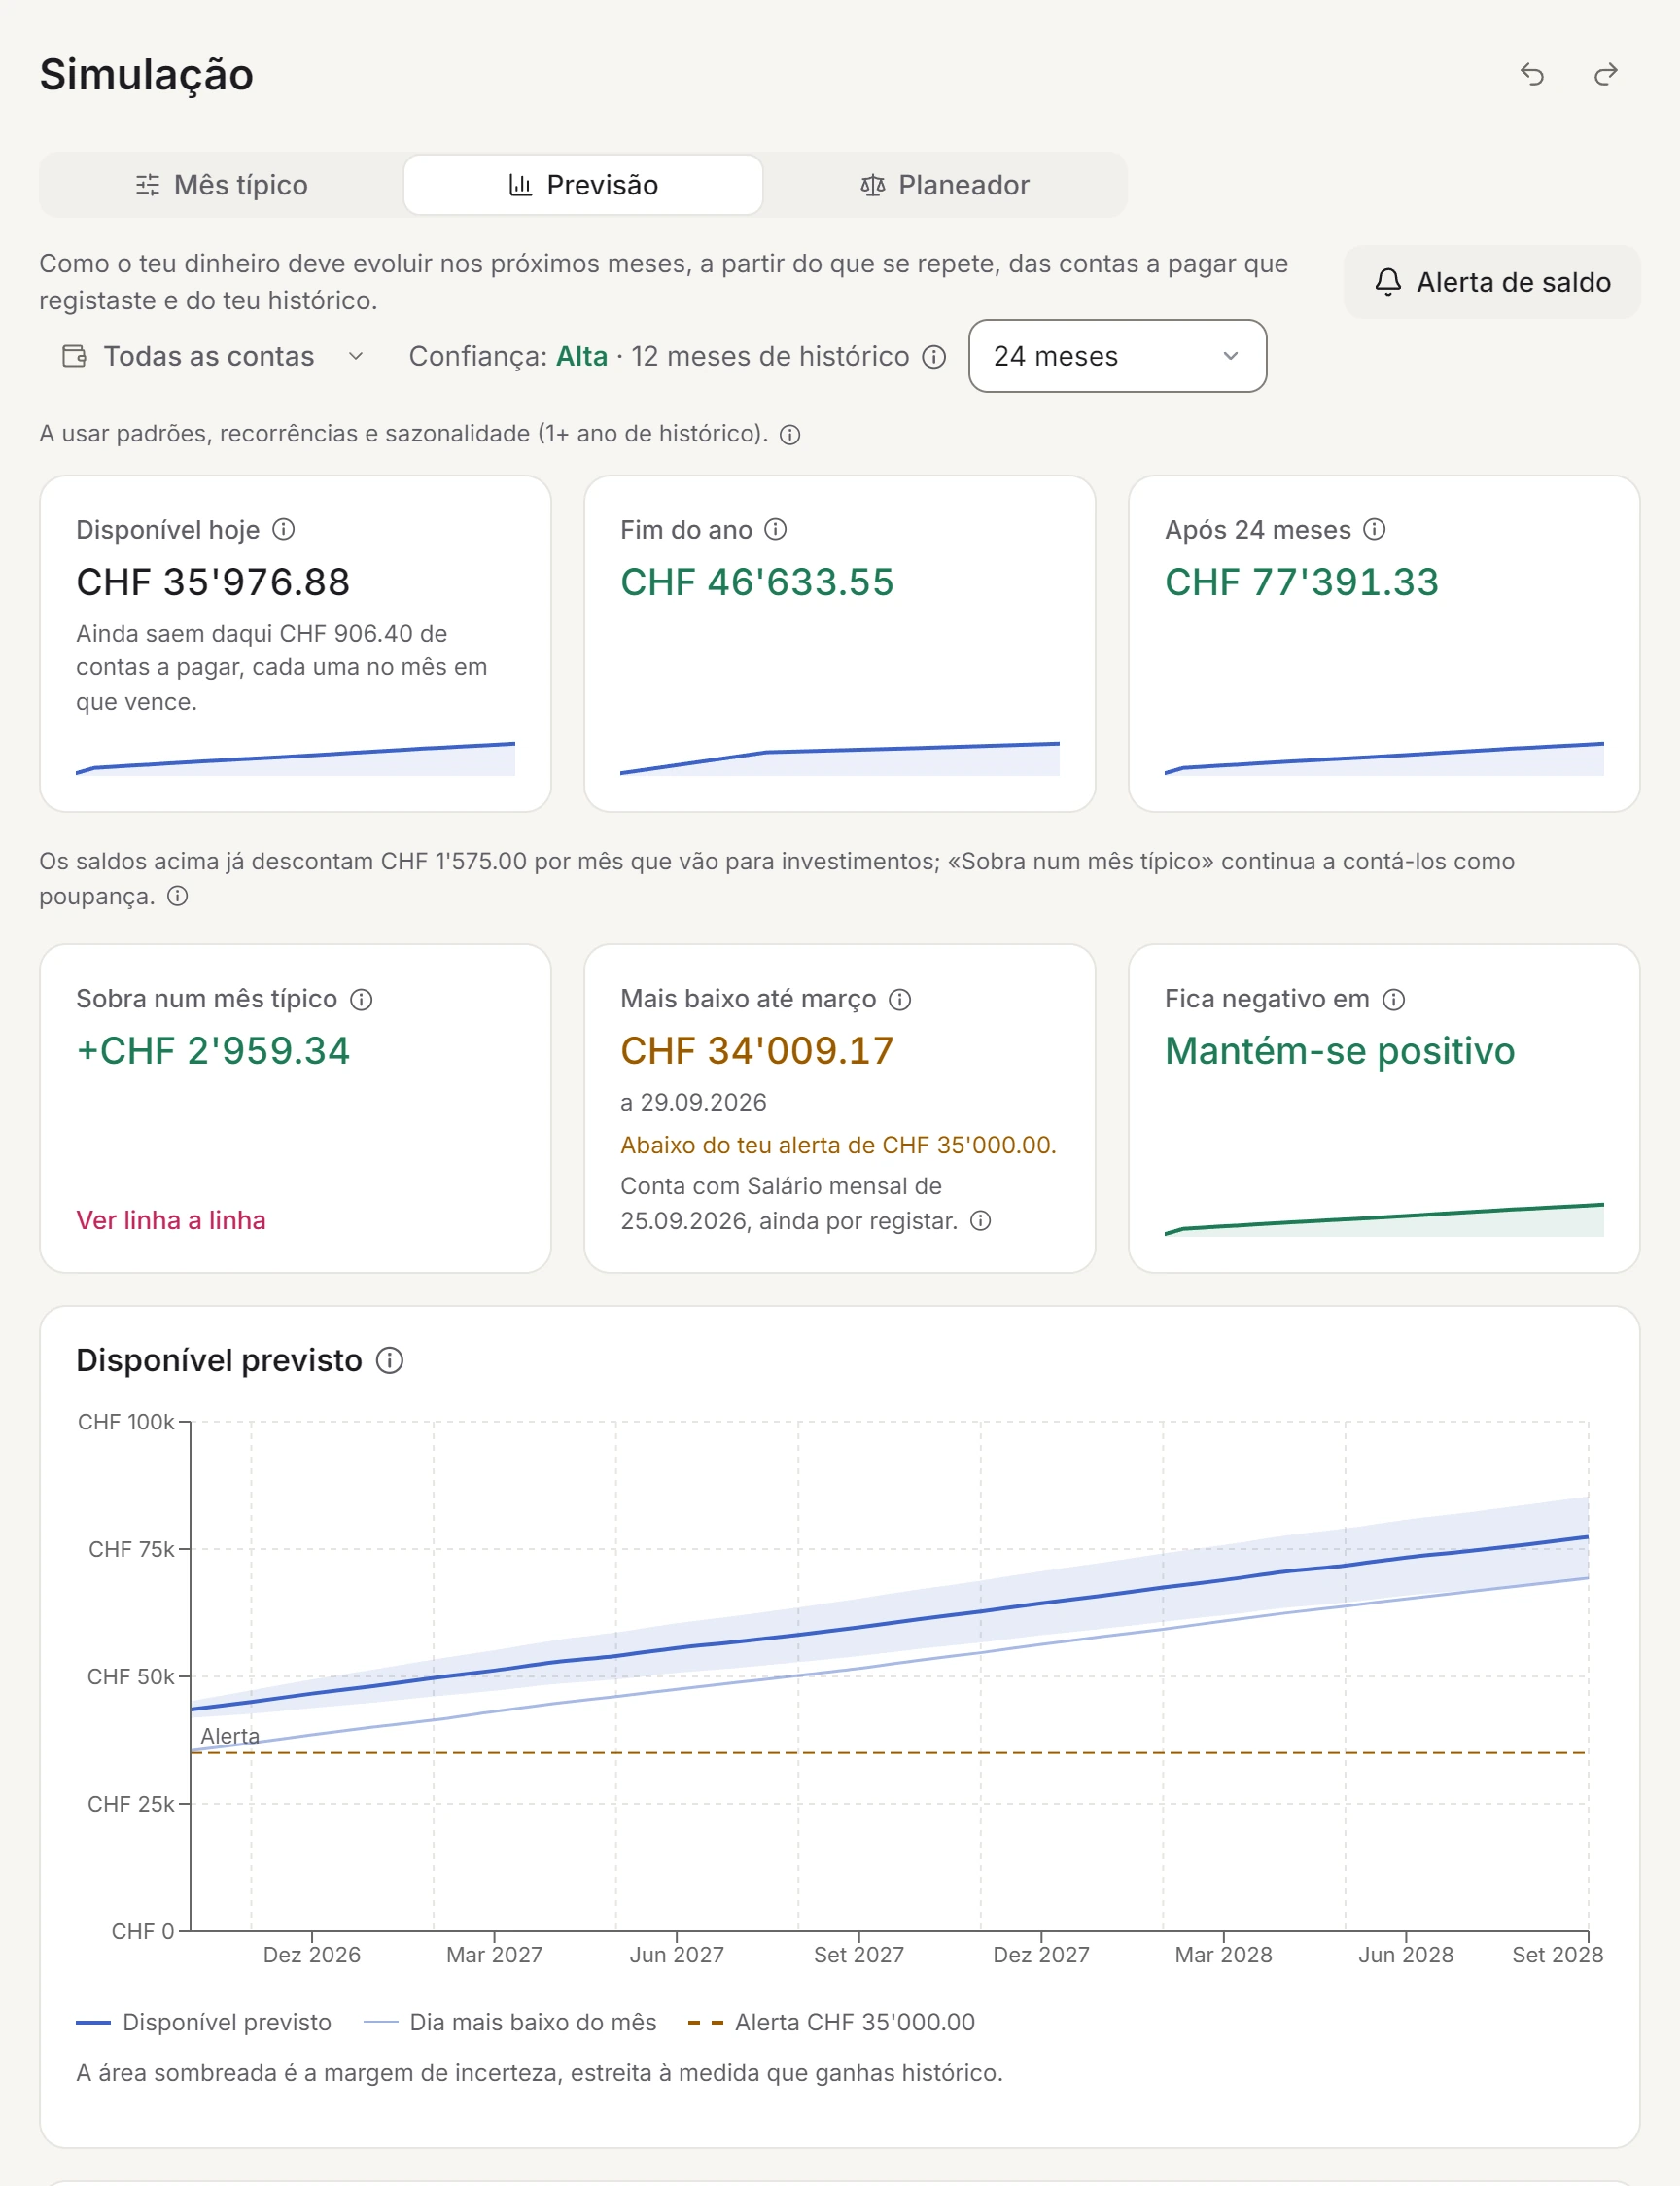
Quando já tem dois meses completos para aprender, a previsão pode olhar só para a conta conjunta e mostra o dia mais baixo de cada mês que vem. Com um Alerta de saldo escolhes um valor abaixo do qual a conta não deve descer, e a app diz-te que mês pode ficar abaixo dele primeiro, ainda a tempo de a reforçar.
O Spendhog não divide contas nem calcula quem deve o quê a quem; para isso, uma app de dividir despesas serve melhor. Podes ver a demonstração, com uma família de exemplo e sem conta.
Dúvidas sobre esta página? Fala connosco quando quiseres e explicamos tudo. info@spendhog.com