
Haushaltsbuch-Apps gibt es in drei Arten: mit Bankverbindung, die sich selbst füllen, zum selbst Ausfüllen (von Hand oder mit der Datei deiner Bank) und als Tabelle. Welches digitale Haushaltsbuch zu euch passt, entscheiden vier Fragen: Wer schreibt hinein, wie kommt das Geld hinein, was zeigt es euch, und wer sieht die Daten?
01Die drei Arten
Eine App mit Bankverbindung liest eure Zahlungen und ordnet sie Kategorien zu. Ihr tippt fast nichts. Sie funktioniert nur mit den Banken, die die App anbindet, und ihre Zuordnung prüft ihr hinterher: Ein Geschenk aus dem Supermarkt sieht aus wie Lebensmittel.
Eine App zum selbst Ausfüllen nimmt, was du an der Kasse eintippst, oder die Datei, die du im Online-Banking herunterlädst. Sie funktioniert mit jeder Bank, und du siehst jede Zahlung einmal, wenn sie hereinkommt. Das kostet ein paar Minuten pro Woche.
Eine Tabelle in Excel ist gratis, und du bestimmst jede Spalte. Sie passt zu einer Person am Computer. Am Handy, oder wenn zwei Personen an Kopien arbeiten, wird sie schnell mühsam.
02Haushaltsbuch-App für Paare und Familien: wer schreibt hinein?
Führst du das Haushaltsbuch allein, passt fast jede App. Als Paar oder als Familie lohnt sich ein Blick darauf, wie die App mit mehreren Personen umgeht.
Manche Apps geben jeder Person ein eigenes Login und zeigen, wer welchen Eintrag gemacht hat. Andere teilen ein Login für alle. So macht es BudgetCH, die kostenlose App der Budgetberatung Schweiz, einer Schweizer Beratungsstelle: Jedes Familienmitglied installiert sie und meldet sich mit demselben Login an (budgetberatung.ch, gelesen am 8. November 2026).
Dann ist da die Frage, für wen das Geld war. Eine App, die die Kinderschuhe dem Kind zuordnen kann, auch wenn das Kind sich nie anmeldet, zeigt, was jede Person kostet. Eine App, die nur weiss, wer bezahlt hat, kann das nicht.
Wer wem wie viel schuldet, ist eine andere Frage. Dafür sind Splitwise und Tricount gemacht, und viele Paare nutzen eine davon für Reisen und ein Haushaltsbuch für zu Hause.
03Wie kommt das Geld hinein?
Eine Bankverbindung hilft nur, wenn deine Bank auf der Liste der App steht. Finanzguru zum Beispiel braucht ein deutsches oder österreichisches Girokonto mit Onlinebanking, ohne ein solches lässt sich die App nicht nutzen (Finanzguru-Hilfe, gelesen am 8. November 2026). YNAB verbindet Banken in 18 europäischen Ländern, die Schweiz ist nicht darunter (YNAB-Hilfe, aktualisiert am 5. Oktober 2026).
Eine Datei der Bank geht überall. Fast jede Bank lässt dich die Umsätze als CSV herunterladen, viele auch als camt.053, OFX oder MT940. Schau nach, welche davon die App liest. YNAB etwa importiert CSV, OFX, QFX und QIF (YNAB-Hilfe, aktualisiert am 20. Oktober 2026). Ein PDF-Kontoauszug ist zum Lesen gemacht, die meisten Apps können ihn nicht importieren.
Einen Eintrag tippen dauert am Handy ein paar Sekunden, am besten an der Kasse, solange du noch weisst, wofür die Zahlung war. Bargeld kommt nur so hinein, egal welche Art von App du wählst.
04Was zeigt sie euch?
Jede App zeigt eine Liste der Zahlungen und eine Summe pro Kategorie. So seht ihr, wohin das Geld ging. Ob dieser Monat normal war, seht ihr daran nicht.
Drei Dinge lohnen sich. Ein Vergleich mit eurem eigenen üblichen Monat, damit ihr seht, was aus der Reihe fiel. Ein Weg, Rechnungen zu planen, die nicht jeden Monat kommen, etwa eine Versicherung einmal im Jahr oder den Strom alle drei Monate, damit der Monat, in dem sie kommen, nicht wie ein Absturz aussieht. Und ein Blick nach vorn: Reicht das Konto bis zum nächsten Lohn?
Probiert die App einen Monat lang mit euren eigenen Zahlen aus, bevor ihr euch entscheidet. Die meisten Apps haben eine Testphase oder eine Gratisversion.
05Wer sieht eure Daten?
Mit einer Bankverbindung erlaubt ihr der App, und oft einer zweiten Firma, die Apps mit Banken verbindet, die Zahlungen auf euren Konten zu lesen, solange die Erlaubnis läuft. Ohne Bankverbindung hat die App nur, was ihr eintippt oder hochladet.
Schaut, wo die Daten gespeichert sind, ob ihr jederzeit alles exportieren könnt und ob ein Konto vor den anderen im Haushalt privat bleiben kann. Ein Geschenk ist keine Überraschung, wenn die andere Person beim Bezahlen zuschauen kann.
06Was die Stiftung Warentest herausfand
Im Oktober 2023 hat die Stiftung Warentest acht weit verbreitete Budgetplaner getestet. Apps, die sich mit Konto, Kreditkarte und Depot verknüpfen lassen, schnitten besser ab als die ohne (Pressemitteilung vom 18. Oktober 2023, Finanztest November 2023).
Der Testsieger mit Verknüpfung erhielt das Urteil «gut» und kostet 3,99 Euro im Monat. Die beste App ohne Verknüpfung kam auf «befriedigend». Sicherheitsmängel fanden die Tester keine, einige Datenschutzerklärungen lagen aber nur auf Englisch vor. Die Pressemitteilung nennt keine der Apps, und der Test ist drei Jahre alt.
Willst du vor allem einen Überblick, ohne zu tippen, und deine Bank ist dabei, dann ist eine App mit Verknüpfung die bessere Wahl. Willst du die Kategorien selbst wählen, die App mit jemandem teilen oder hast du eine Bank, die keine App anbindet, entscheidet der Test die Frage für dich nicht.
07Welche Haushaltsbuch-App ist die beste?
Die, die ihr in drei Monaten noch führt. Aus den vier Fragen ergibt sich ungefähr das:
- Du willst sehen, wohin das Geld geht, ohne zu tippen, und deine Bank steht auf der Liste: eine App mit Bankverbindung.
- Du willst die Kategorien selbst wählen, jede Zahlung bemerken, oder deine Bank wird nicht angebunden: eine App zum selbst Ausfüllen, mit der Datei deiner Bank für die Wochen, in denen du im Rückstand bist.
- Ihr teilt das Geld als Paar oder Familie: eine App, in der jede Person ein eigenes Login hat und jeder Eintrag sagt, für wen er war.
- Du führst das Geld allein und magst Formeln: eine Tabelle.
08Wann Spendhog passt und wann nicht
Spendhog ist die App, die wir machen. Es ist ein digitales Haushaltsbuch zum selbst Ausfüllen: Du tippst Einträge ein oder importierst die Datei deiner Bank als CSV, camt.053, OFX oder MT940. Es verbindet sich nie mit einer Bank, darum geht es mit jeder Bank, und es fragt nie nach deinem Bank-Login. Einen PDF-Kontoauszug kann es noch nicht lesen.
Ein Haushalt für alle. Bis zu drei Personen melden sich mit eigenem Login an, und ihr könnt so viele Mitglieder erfassen, wie bei euch wohnen, Kinder eingeschlossen, unter «Für wen». Jedes Konto kann mit «Vor anderen Mitgliedern verbergen» privat bleiben.
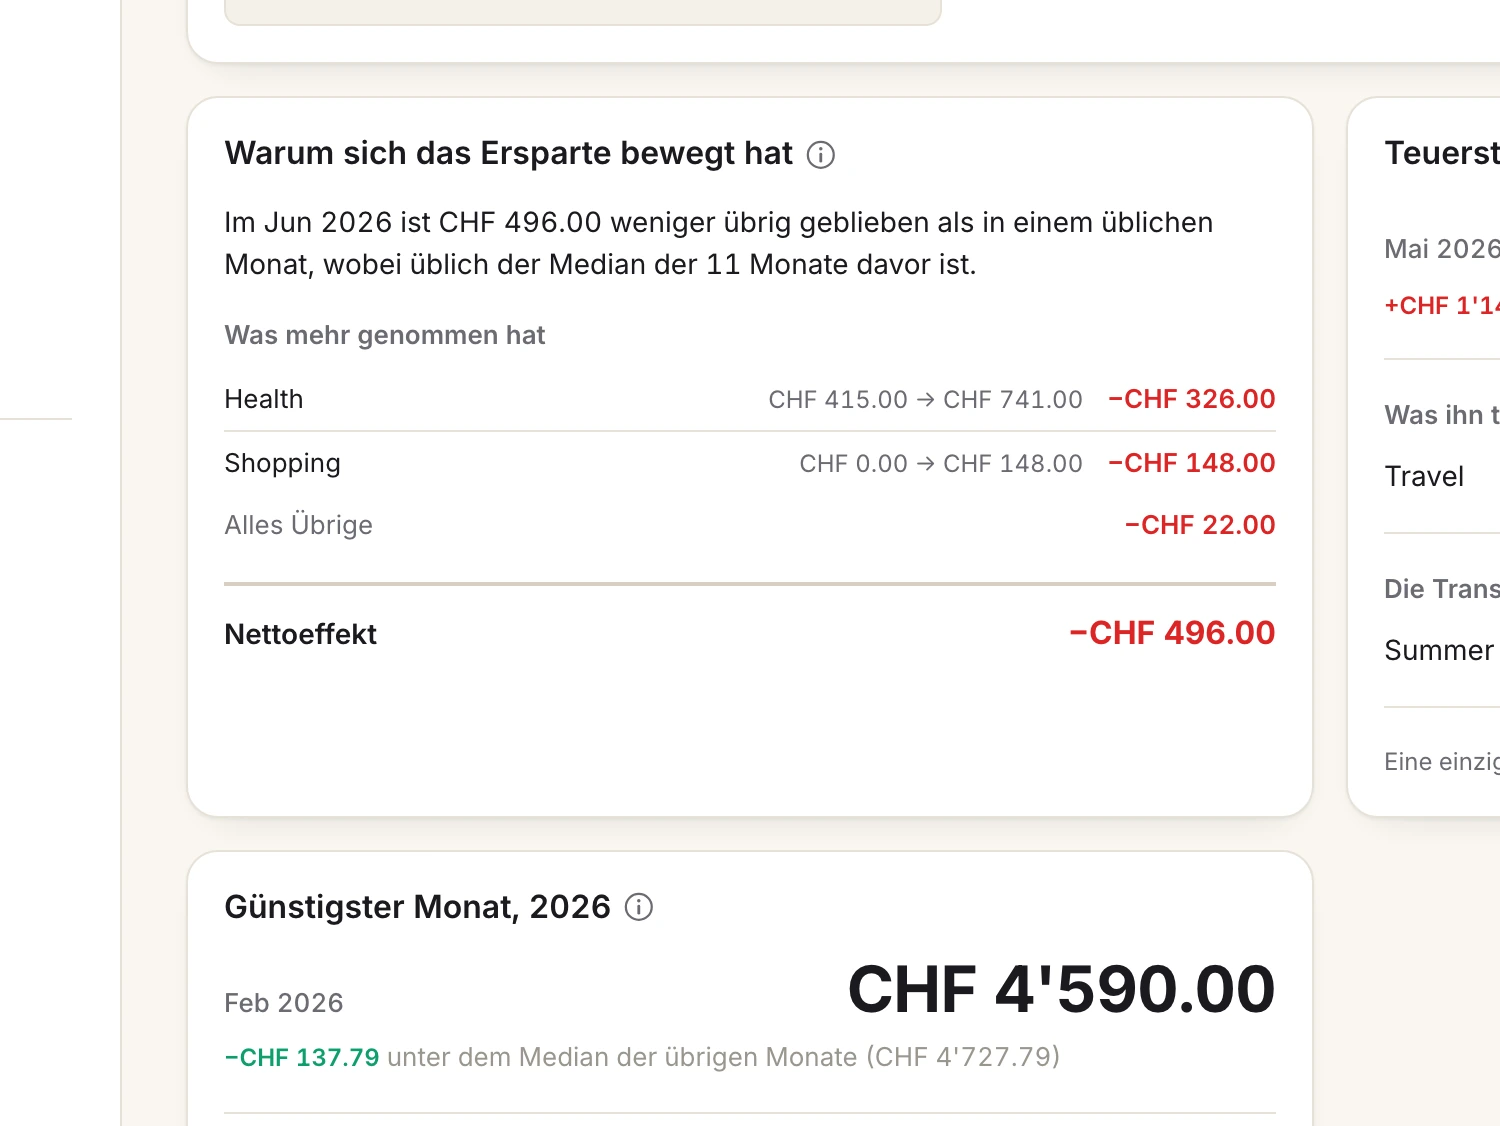
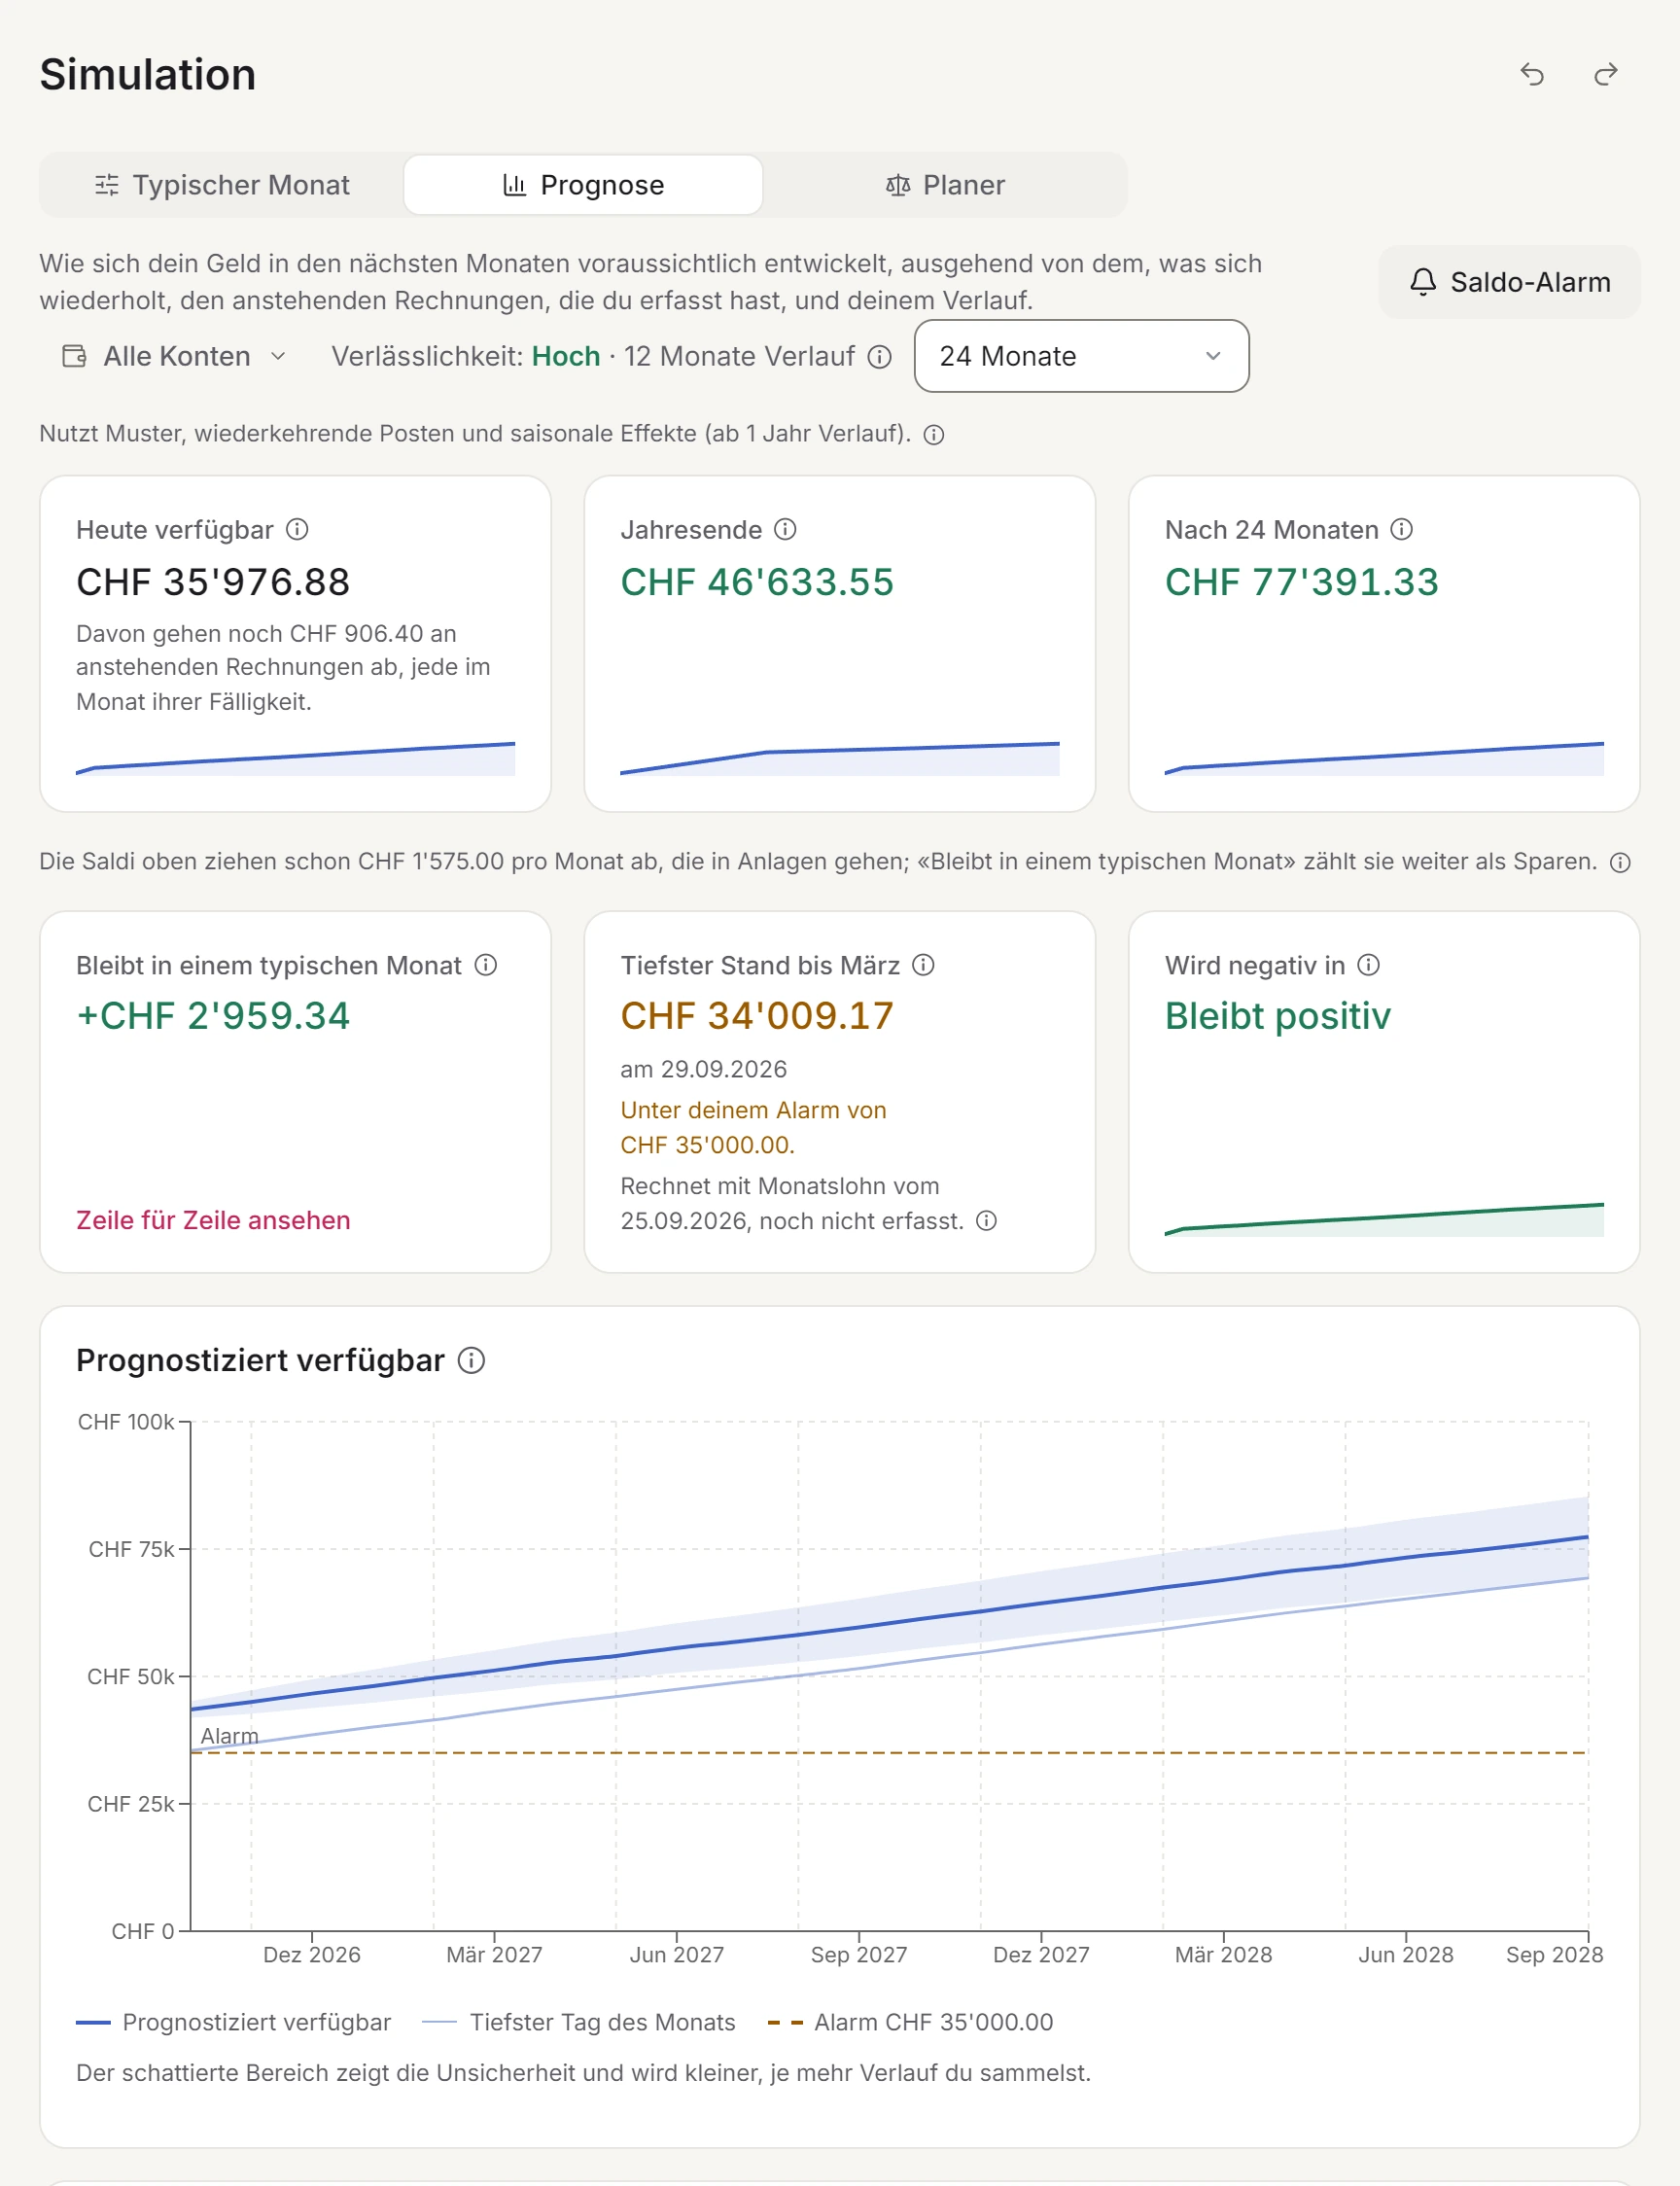
Budgets wiederholen sich jeden Monat oder alle 2, 3, 6 oder 12 Monate, so wirft eine Quartalsrechnung keinen Monat um. Die App erklärt den Monat in Worten, verglichen mit eurem eigenen üblichen Monat. Die Prognose schaut für das ganze verfügbare Geld oder für ein einzelnes Konto voraus, etwa das gemeinsame, und ein Saldo-Alarm meldet bis zu sechs Monate im Voraus, wenn es unter einen Betrag fallen könnte, den ihr wählt.
Spendhog teilt keine Rechnungen auf und rechnet nicht aus, wer wem etwas schuldet, und es braucht eine Internetverbindung. Sollen die Zahlungen von selbst hereinkommen, passt eine App mit Bankverbindung besser. Du kannst Spendhog 30 Tage gratis testen, ohne Karte und ohne Bank-Login. Der Gründerpreis ist CHF 8.99 pro Monat für die ersten 30 Haushalte, die ein Abo abschliessen. Er bleibt, solange das Abo läuft.
Fragen zu dieser Seite? Melde dich jederzeit, wir gehen sie mit dir durch. info@spendhog.com