
As apps para registar as despesas da casa são de três tipos: uma ligada ao banco, que se preenche sozinha, uma que preenches tu, escrevendo ou importando o ficheiro do banco, e uma folha de cálculo. Qual serve depende de quatro perguntas: quem escreve nela, como entra o dinheiro, o que te mostra e quem vê os dados.
01Os três tipos
Uma app ligada ao banco lê os teus pagamentos e põe-nos em categorias. Escreves quase nada. Só funciona com os bancos que a app liga, e depois verificas o que ela decidiu: uma prenda comprada no supermercado parece mercearia.
Uma app que preenches tu aceita o que escreves na caixa, ou o ficheiro que descarregas do homebanking. Funciona com qualquer banco, e vês cada pagamento uma vez, quando ele entra. Leva uns minutos por semana.
Uma folha de cálculo em Excel é grátis, e decides cada coluna. Serve a uma pessoa ao computador. No telemóvel, ou com duas pessoas a trabalhar em cópias, depressa se torna penosa.
02Quem escreve: uma pessoa ou duas?
Se és só tu a tratar do dinheiro da casa, quase qualquer app serve. Em casal ou em família, vê como a app lida com mais de uma pessoa.
Algumas apps dão um login a cada pessoa e mostram quem fez cada lançamento. Outras partilham um só login por todos. É assim a BudgetCH, a app gratuita da Budgetberatung Schweiz, o serviço suíço de aconselhamento sobre orçamentos: cada membro da família instala-a e entra com o mesmo login (budgetberatung.ch, lido a 8 de novembro de 2026).
Depois há a pergunta de para quem foi o dinheiro. Uma app que consegue pôr os sapatos dos filhos na conta da criança, mesmo que ela nunca entre, mostra quanto custa cada pessoa. Uma app que só sabe quem pagou não consegue.
Quem deve quanto a quem é outra pergunta. O Splitwise e o Tricount foram feitos para isso, e muitos casais usam um deles nas viagens e uma app da casa para o dia a dia.
03Como entra o dinheiro?
Uma ligação ao banco só ajuda se o teu banco estiver na lista da app. A Finanzguru, por exemplo, precisa de uma conta à ordem alemã ou austríaca com homebanking, e sem ela a app não se pode usar (ajuda da Finanzguru, lida a 8 de novembro de 2026). O YNAB liga bancos em 18 países europeus, e a Suíça não está entre eles (ajuda do YNAB, atualizada a 5 de outubro de 2026).
Um ficheiro do banco funciona em qualquer lado. Quase todos os bancos deixam descarregar os movimentos em CSV, e muitos também em camt.053, OFX ou MT940. Vê quais destes a app lê. O YNAB, por exemplo, importa CSV, OFX, QFX e QIF (ajuda do YNAB, atualizada a 20 de outubro de 2026). Um extrato em PDF serve para ler, e a maior parte das apps não o importa.
Escrever um lançamento leva uns segundos no telemóvel, de preferência na caixa, enquanto ainda sabes para que foi o pagamento. O dinheiro vivo só entra assim, seja qual for o tipo de app que escolhas.
04O que te mostra?
Todas as apps mostram uma lista de pagamentos e um total por categoria. Isso diz-te para onde foi o dinheiro. Não te diz se este mês foi normal.
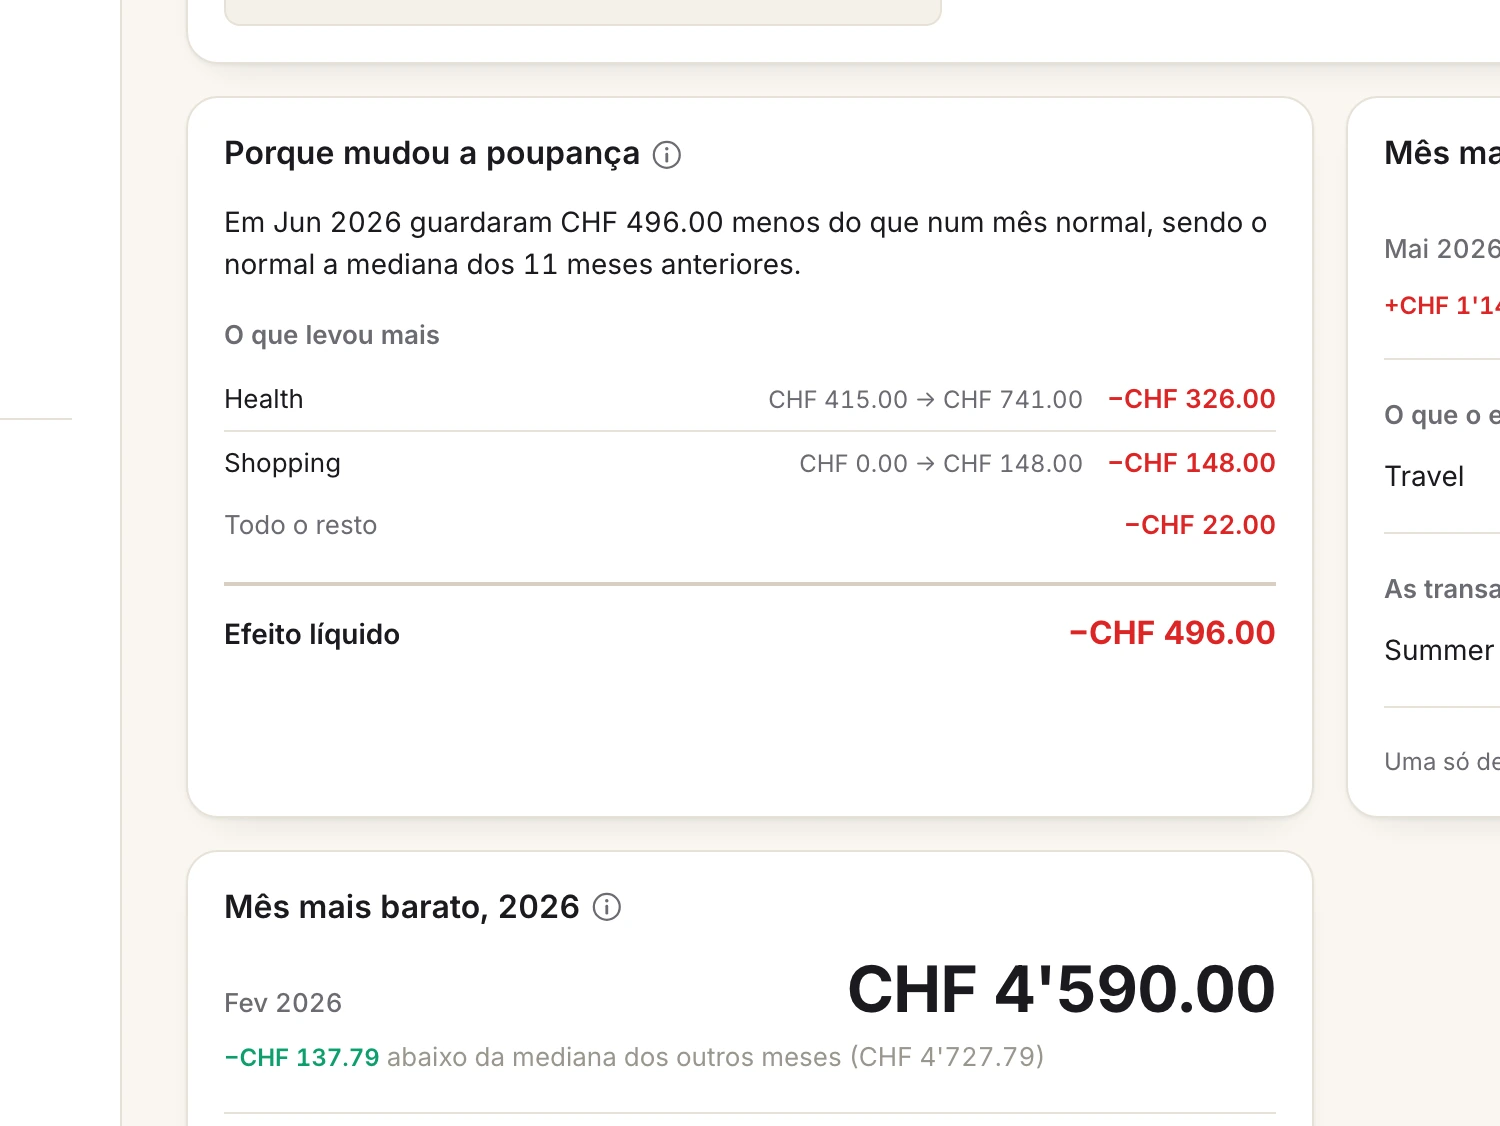
Três coisas valem a pena. Uma comparação com o teu mês habitual, para veres o que saiu do normal. Uma maneira de planear as contas que não são mensais, como um seguro uma vez por ano ou a eletricidade de três em três meses, para o mês em que chegam não parecer um desastre. E um olhar para a frente: a conta chega até ao próximo ordenado?
Experimenta a app um mês com os teus números antes de decidires. A maior parte tem um período de teste ou uma versão grátis.
05Quem vê os teus dados?
Com uma ligação ao banco, deixas a app, e muitas vezes uma segunda empresa que liga apps a bancos, ler os pagamentos das tuas contas enquanto a autorização durar. Sem ela, a app só tem o que escreves ou carregas.
Vê onde os dados ficam guardados, se os podes exportar todos a qualquer momento e se uma conta pode ficar privada em relação aos outros da casa. Uma prenda deixa de ser surpresa se a outra pessoa te vê pagá-la.
06O que a Stiftung Warentest descobriu
Em outubro de 2023, a Stiftung Warentest, a organização alemã de testes ao consumo, testou oito apps de orçamento muito usadas. As apps que se ligam a uma conta, a um cartão de crédito e a uma conta de títulos tiveram melhor nota do que as outras (comunicado de 18 de outubro de 2023, Finanztest de novembro de 2023).
A melhor app com ligação teve a nota «gut» (boa) e custava 3,99 euros por mês. A melhor sem ligação ficou em «befriedigend» (satisfatória). Os testadores não encontraram falhas de segurança. Algumas políticas de privacidade só existiam em inglês. O comunicado não nomeia nenhuma das apps, e o teste tem três anos.
Por isso, se queres sobretudo uma visão geral sem escrever nada e o teu banco está coberto, uma app ligada é a melhor aposta. Se queres escolher as categorias, partilhar a app com alguém ou tens um banco que nenhuma app liga, o teste não decide por ti.
07Qual é a melhor app para registar as despesas da casa?
A que ainda usares daqui a três meses. Das quatro perguntas sai, mais ou menos, isto:
- Queres ver para onde vai o dinheiro sem escrever nada, e o teu banco está na lista: uma app ligada ao banco.
- Queres escolher as categorias, dar por cada pagamento, ou o teu banco não é ligado por nenhuma app: uma app que preenches tu, com o ficheiro do banco para as semanas em que ficas para trás.
- Partilham o dinheiro em casal ou em família: uma app em que cada um tem o seu login e cada lançamento diz para quem foi.
- Tratas do dinheiro sozinho e gostas de fórmulas: uma folha de cálculo.
08Quando o Spendhog serve e quando não
O Spendhog é a app que fazemos. É uma app que preenches tu: escreves os lançamentos ou importas o ficheiro do teu banco em CSV, camt.053, OFX ou MT940. Nunca se liga a um banco, por isso funciona com qualquer banco, e nunca pede os dados de acesso ao banco. Um extrato em PDF ainda não consegue ler.
Uma só casa para todos. Até três pessoas entram, cada uma com o seu login, e podes juntar tantos membros quantos vivem contigo, filhos incluídos, em Para quem. Qualquer conta pode ficar privada com Esconder dos outros membros.
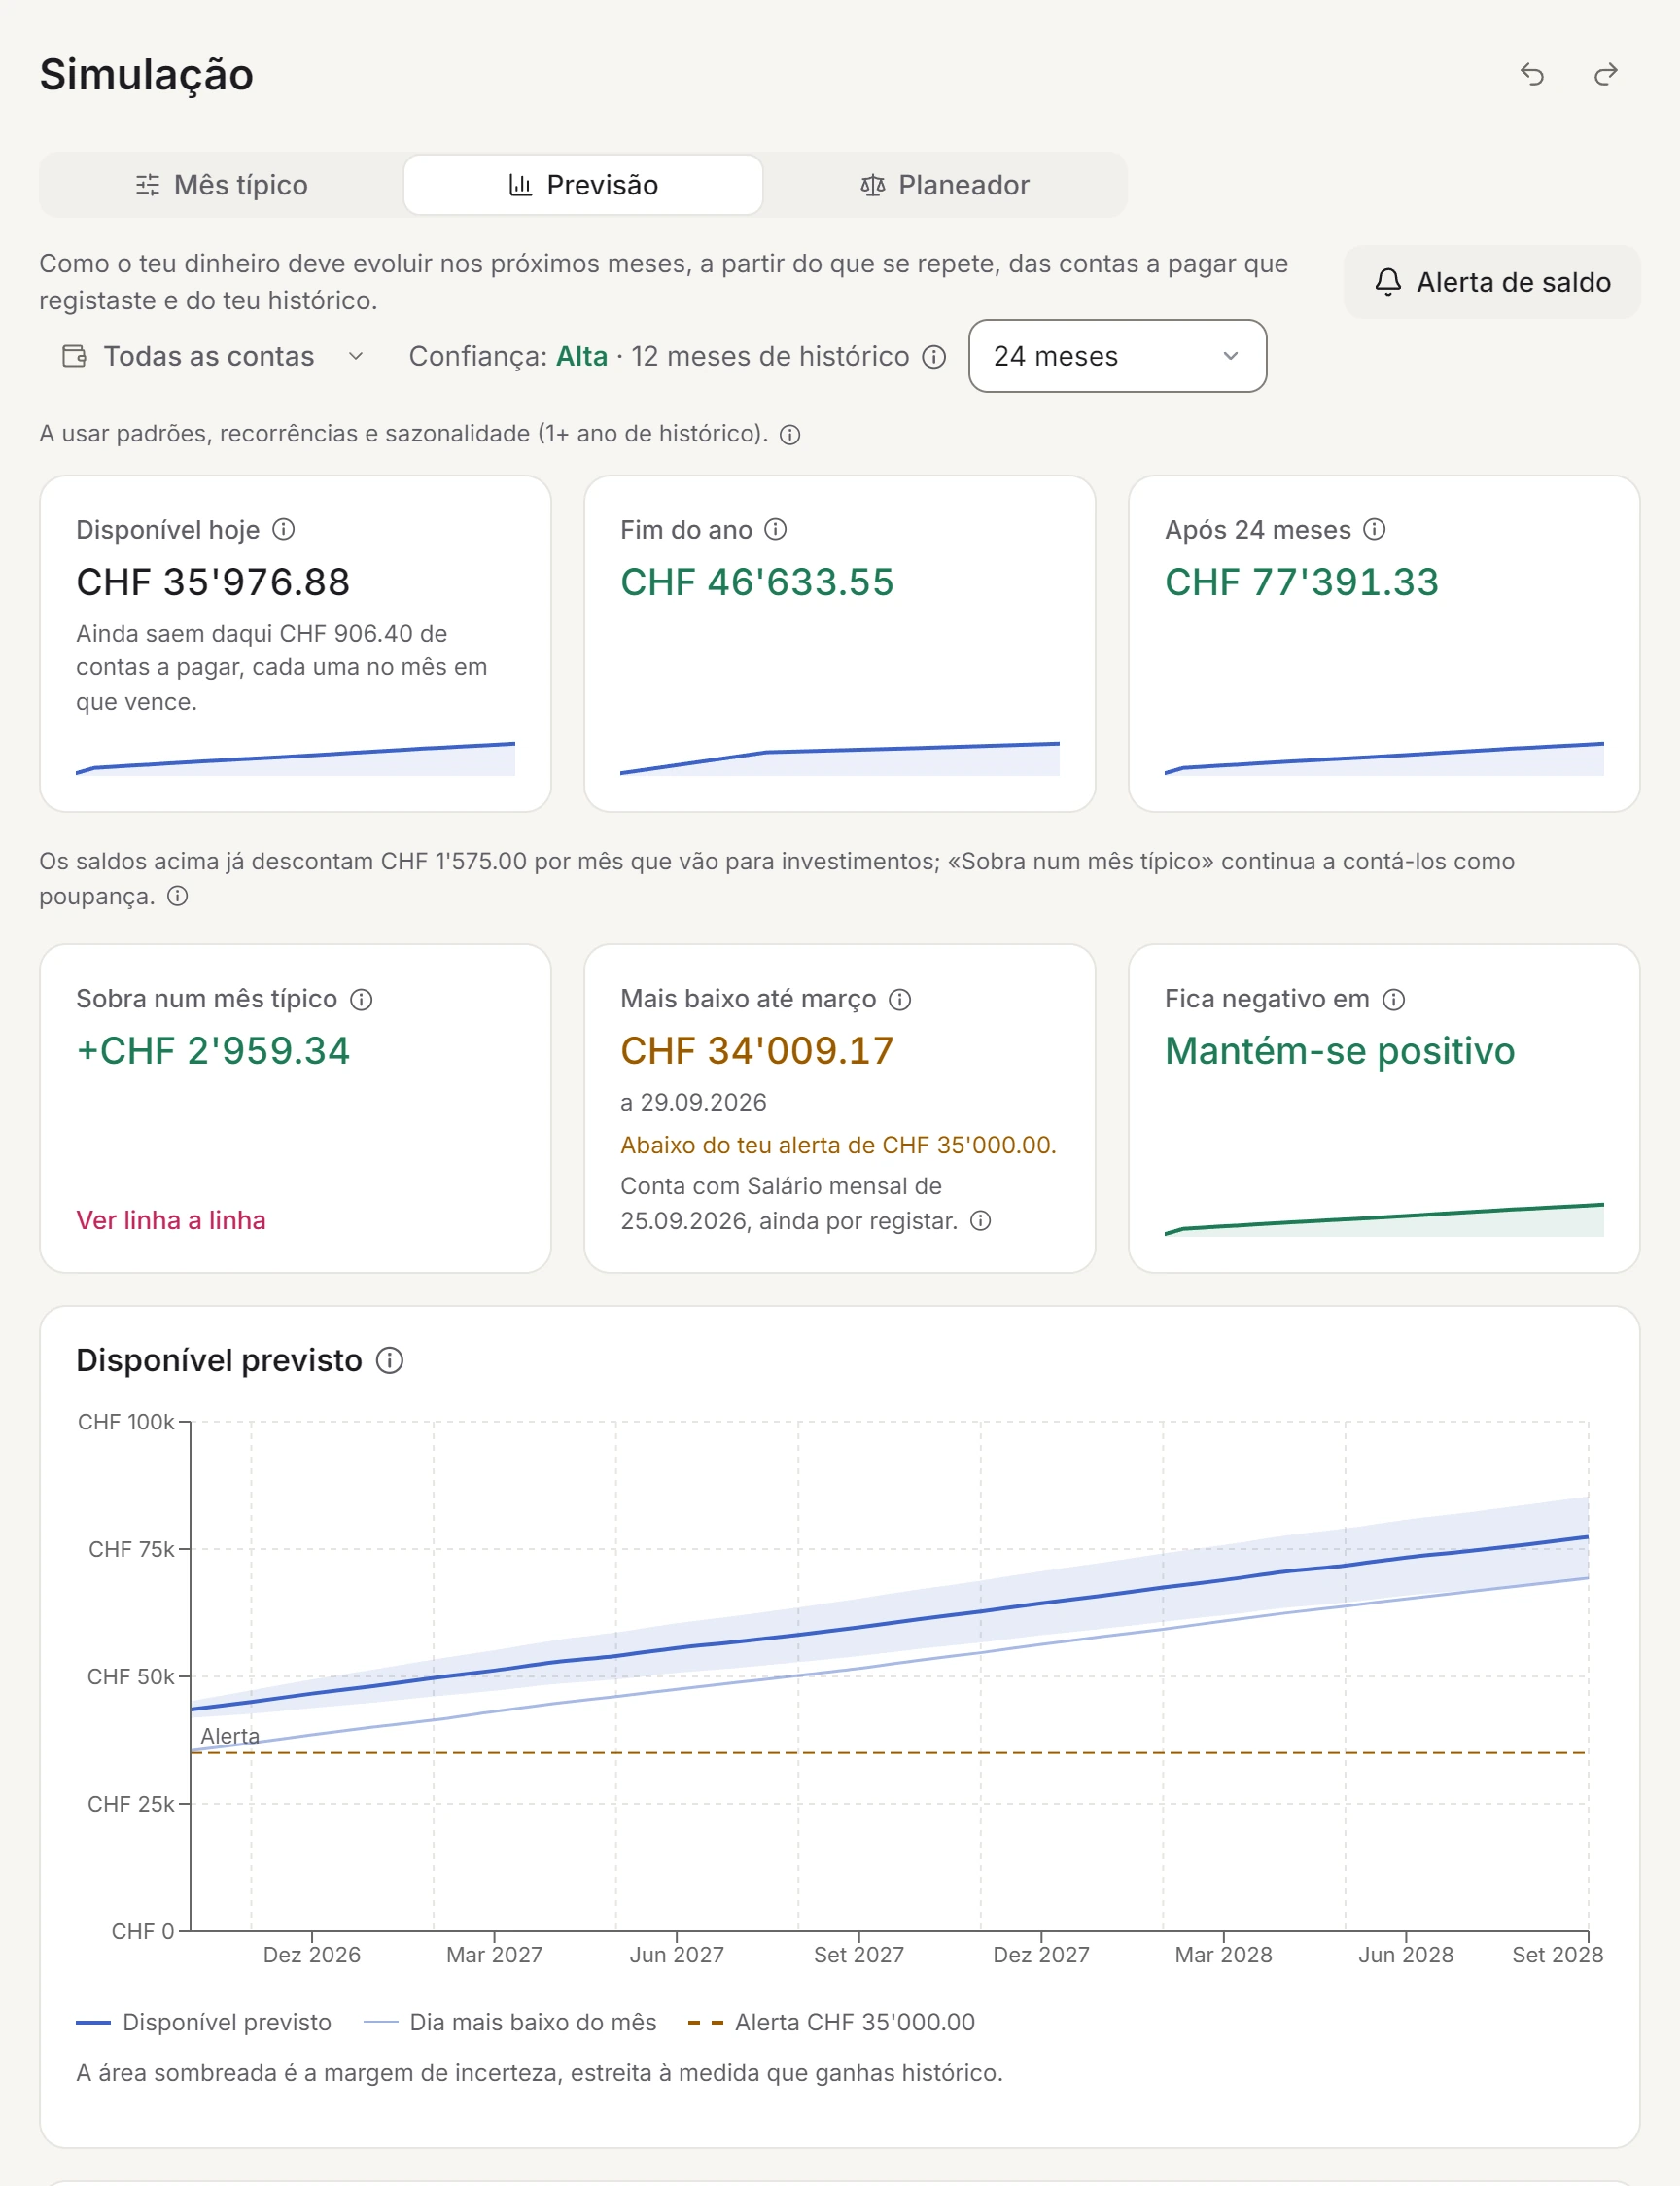
Os orçamentos podem repetir-se a cada 1, 2, 3, 6 ou 12 meses, por isso uma conta trimestral não estraga um mês. A app explica o mês por palavras, comparado com o teu mês habitual. A previsão olha para a frente para todo o dinheiro disponível ou para uma só conta, como a conjunta, e um Alerta de saldo avisa-te até seis meses antes de ela poder ficar abaixo de um valor que escolhes.
O Spendhog não divide despesas nem calcula quem deve quanto a quem, e precisa de ligação à internet. Se queres que os pagamentos entrem sozinhos, uma app ligada ao banco serve-te melhor. Podes experimentar o Spendhog 30 dias grátis, sem cartão e sem acesso ao banco. O preço de fundador é CHF 8.99 por mês para as primeiras 30 famílias que subscreverem, enquanto mantiverem a subscrição.
Dúvidas sobre esta página? Fala connosco quando quiseres e explicamos tudo. info@spendhog.com