
Le app per il bilancio familiare sono di tre tipi: una collegata alla banca che si riempie da sola, una che compili tu scrivendo i movimenti o importando il file della banca, e un foglio di calcolo. Quale fa per te lo decidono quattro domande: chi ci scrive, come entrano i soldi, cosa ti mostra e chi può vedere i dati.
01I tre tipi
Un'app collegata alla banca legge i tuoi pagamenti e li mette nelle categorie. Non scrivi quasi niente. Funziona solo con le banche che l'app collega, e le sue scelte le controlli dopo: un regalo comprato al supermercato sembra spesa alimentare.
Un'app che compili tu prende quello che scrivi alla cassa, o il file che scarichi dall'home banking. Funziona con qualsiasi banca, e vedi ogni pagamento una volta, mentre entra. Ti costa qualche minuto alla settimana.
Un foglio di calcolo è gratis e ogni colonna la decidi tu. Va bene per una persona al computer. Sul telefono, o con due persone che lavorano su due copie, diventa presto scomodo.
02Chi ci scrive: una persona o due?
Se i soldi di casa li tieni tu da solo, va bene quasi qualsiasi app. In coppia o in famiglia, guarda come l'app tratta più di una persona.
Alcune app danno a ciascuno un login proprio e mostrano chi ha inserito cosa. Altre hanno un solo login per tutti. BudgetCH, l'app gratuita di Consulenza Budget Svizzera, funziona così: ogni membro della famiglia la installa e accede con lo stesso login (budgetberatung.ch, stato all'8 novembre 2026).
Poi c'è la domanda per chi erano i soldi. Un'app che mette le scarpe dei bambini sul conto del bambino, anche se lui non accede mai, mostra quanto costa ciascuno. Un'app che sa solo chi ha pagato non può farlo.
Chi deve quanto a chi è un'altra domanda. Splitwise e Tricount sono fatti per quella, e molte coppie usano una delle due per i viaggi e un'app per il bilancio familiare per casa.
03Come entrano i soldi?
Il collegamento bancario aiuta solo se la tua banca è nell'elenco dell'app. Finanzguru, per esempio, richiede un conto corrente tedesco o austriaco con home banking, e senza non si può usare l'app (aiuto di Finanzguru, letto l'8 novembre 2026). YNAB collega le banche di 18 paesi europei, e la Svizzera non c'è (aiuto di YNAB, aggiornato il 5 ottobre 2026).
Il file della banca funziona dappertutto. Quasi ogni banca ti lascia scaricare i movimenti in CSV, e molte anche in camt.053, OFX o MT940. Controlla quali formati legge l'app. YNAB, per esempio, importa CSV, OFX, QFX e QIF (aiuto di YNAB, aggiornato il 20 ottobre 2026). Un estratto in PDF serve per leggere, e la maggior parte delle app non lo importa.
Scrivere un movimento sul telefono richiede pochi secondi, meglio alla cassa, quando sai ancora cos'era il pagamento. I contanti entrano solo così, qualunque tipo di app scegli.
04Cosa ti mostra?
Ogni app mostra un elenco di pagamenti e un totale per categoria. Ti dice dove sono andati i soldi. Non ti dice se questo mese era nella norma.
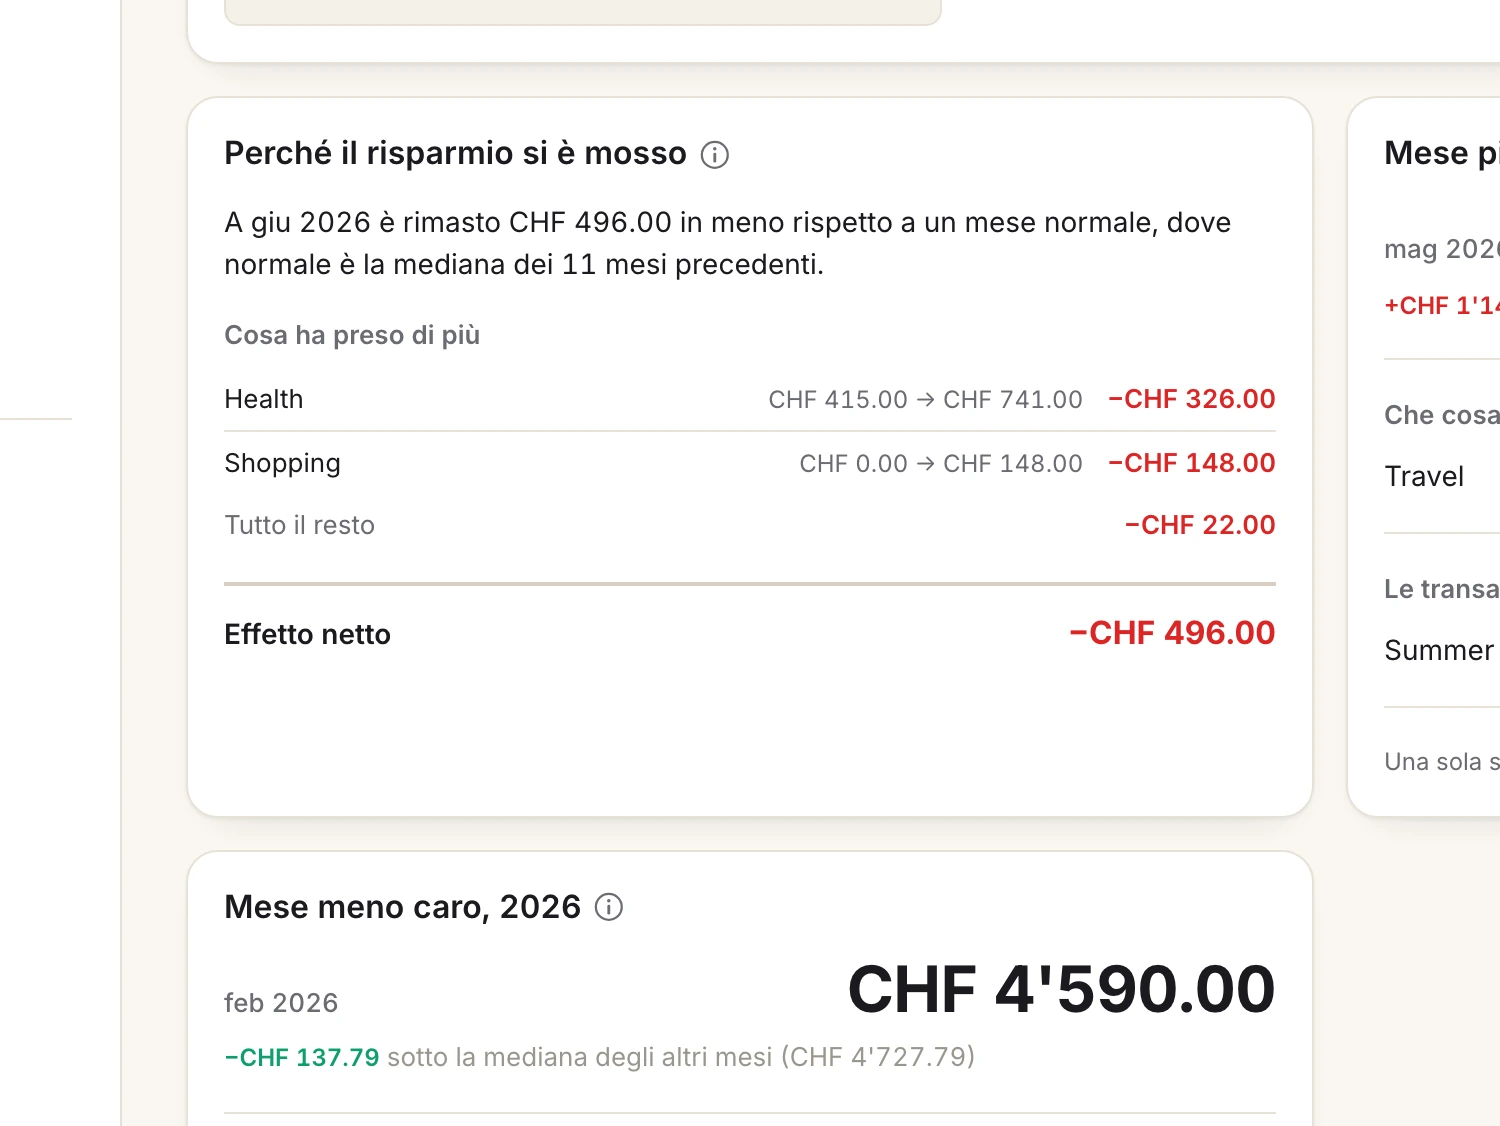
Vale la pena chiedere tre cose. Un confronto con il tuo mese normale, per vedere cosa è uscito dall'ordinario. Un modo di pianificare le fatture non mensili, come un'assicurazione una volta all'anno o la luce ogni tre mesi, così il mese in cui arrivano non sembra un disastro. E uno sguardo avanti: il conto basta fino al prossimo stipendio?
Prova l'app con le tue cifre per un mese prima di decidere. Quasi tutte hanno una prova o una versione gratuita.
05Chi può vedere i tuoi dati?
Con il collegamento bancario permetti all'app, e spesso a una seconda azienda che collega le app alle banche, di leggere i pagamenti dei tuoi conti finché dura il permesso. Senza, l'app ha solo quello che scrivi o carichi tu.
Guarda dove sono salvati i dati, se puoi esportarli sempre per intero e se un conto può restare privato per gli altri di casa. Un regalo non è una sorpresa se l'altra persona vede come lo paghi.
06Cosa ha trovato Stiftung Warentest
Nell'ottobre 2023 Stiftung Warentest, l'ente tedesco di prove sui consumatori, ha provato otto app di budget molto diffuse. Quelle che si collegano a un conto, a una carta di credito e a un deposito titoli hanno ottenuto un voto migliore delle altre (comunicato del 18 ottobre 2023, Finanztest, novembre 2023).
La migliore con collegamento ha preso «buono» e costava 3,99 euro al mese. La migliore senza collegamento ha preso «soddisfacente». Chi ha fatto il test non ha trovato falle di sicurezza, e ha notato che alcune informative sulla privacy erano soltanto in inglese. Il comunicato non nomina nessuna delle app, e il test ha tre anni.
Se vuoi soprattutto una panoramica senza scrivere, e la tua banca è coperta, un'app collegata è la scelta migliore. Se vuoi scegliere tu le categorie, condividere l'app con qualcuno o hai una banca che nessuna app collega, il test non decide per te.
07Qual è la migliore app per il bilancio familiare?
Quella che usi ancora fra tre mesi. Dalle quattro domande, più o meno:
- Vuoi vedere dove vanno i soldi senza scrivere, e la tua banca è nell'elenco: un'app collegata alla banca.
- Vuoi scegliere le categorie, accorgerti di ogni pagamento, oppure la tua banca non è coperta: un'app che compili tu, con il file della banca per le settimane in cui resti indietro.
- Condividi i soldi con un partner o con una famiglia: un'app in cui ciascuno ha un login e ogni movimento dice per chi era.
- Tieni i soldi da solo e ti piacciono le formule: un foglio di calcolo.
08Quando Spendhog va bene e quando no
Spendhog è l'app che facciamo noi. È un'app che compili tu: scrivi i movimenti o importi il file della banca come CSV, camt.053, OFX o MT940. Non si collega mai a una banca, quindi funziona con qualsiasi banca. Non ti chiede mai il login dell'home banking. Un estratto in PDF per ora non si può leggere.
Un solo nucleo comprende tutti. Fino a tre persone accedono, ciascuna con il suo login, e puoi aggiungere tutti i membri che vivono con te, figli compresi, e scegliere per chi era una spesa nel campo Per chi. Qualsiasi conto può restare privato con Nascondi agli altri membri.
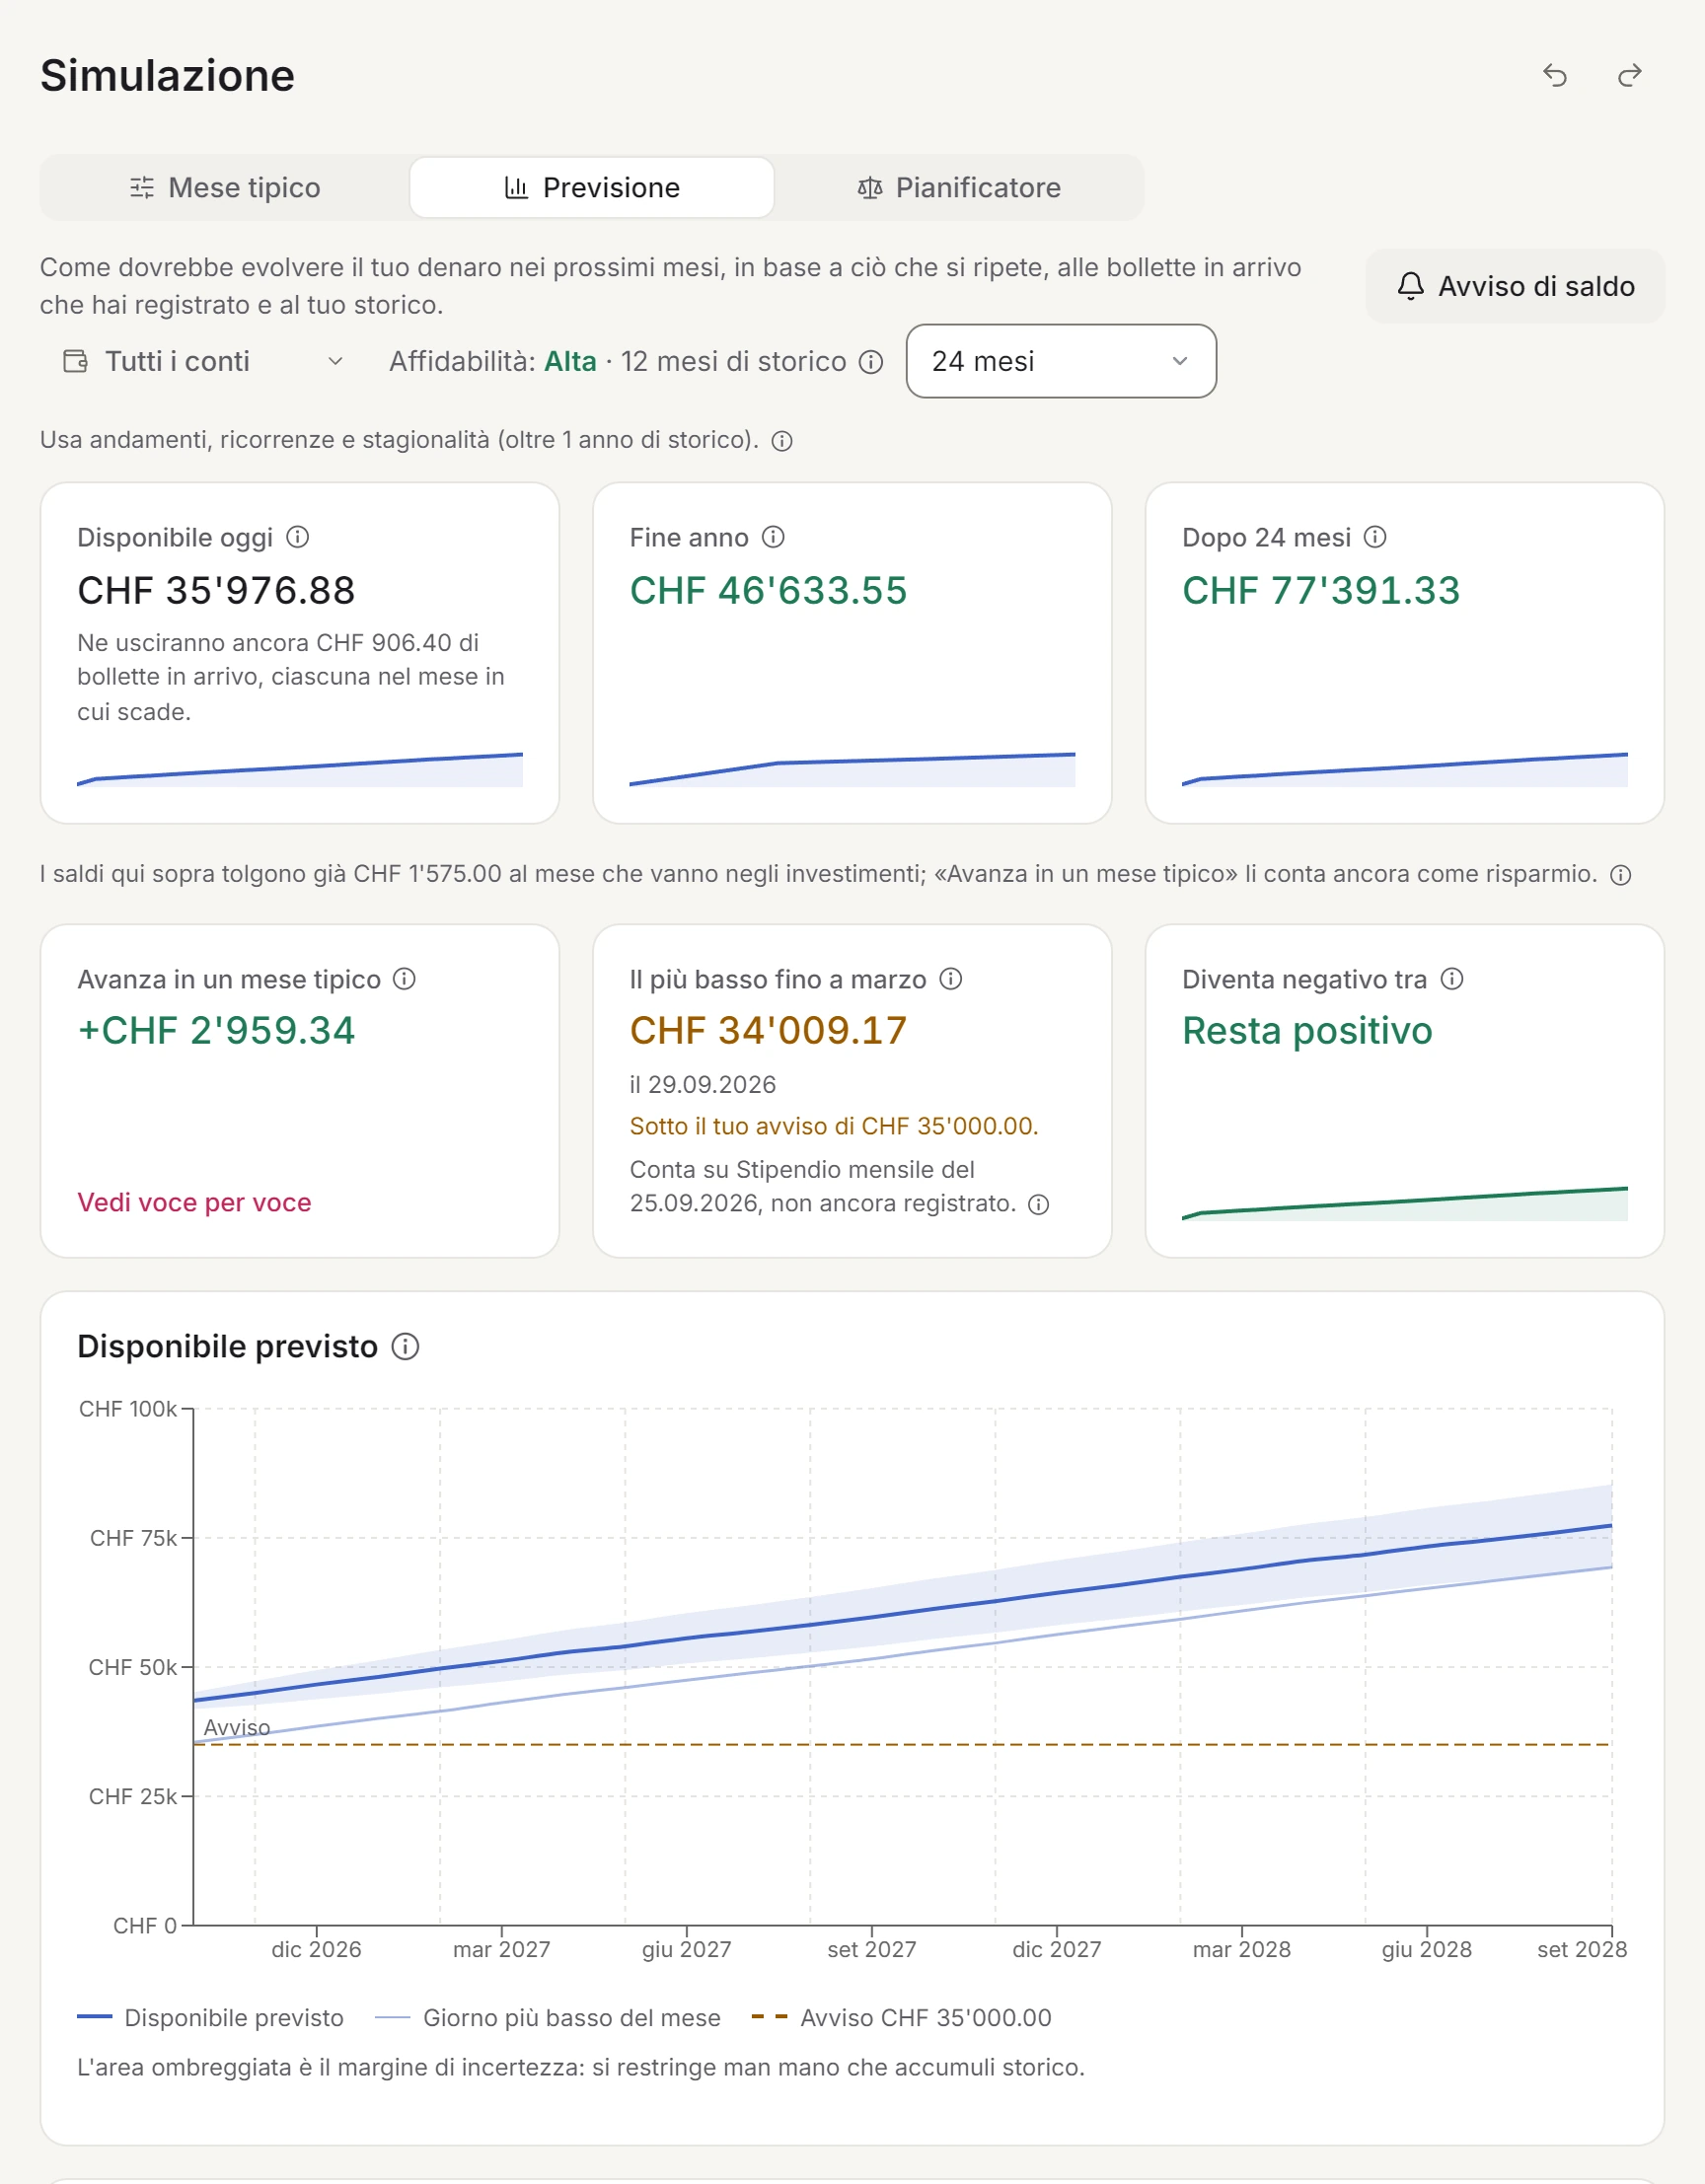
I budget possono ripetersi ogni 1, 2, 3, 6 o 12 mesi, così una fattura trimestrale non rovina un mese. L'app spiega il mese a parole, rispetto al tuo mese normale. La sua previsione guarda avanti per tutti i tuoi soldi o per un solo conto, come quello in comune, e un Avviso di saldo ti dice fino a sei mesi prima quando potrebbe scendere sotto un importo che scegli tu.
Spendhog non divide le spese né calcola chi deve quanto a chi. Serve una connessione a internet. Se vuoi che i pagamenti arrivino da soli, ti va meglio un'app collegata alla banca. Puoi provare Spendhog 30 giorni gratis, senza carta e senza login della banca. Il prezzo fondatore è CHF 8.99 al mese per le prime 30 famiglie che si abbonano, e resta quello finché tieni l'abbonamento.
Domande su questa pagina? Scrivici quando vuoi e te la spieghiamo. info@spendhog.com