
Il bilancio familiare, o libro dei conti di casa, si tiene scrivendo ogni entrata e ogni spesa con data, importo e una di circa dieci categorie, e confrontando tutto una volta a settimana con l'estratto conto. Che sia su carta, in Excel, online o in un'app, conta poco. Il momento difficile è di solito il secondo mese, e allora aiuta soprattutto registrare meno.
01Come cominciare
Comincia in un giorno qualsiasi e non aspettare il primo del mese. Chi aspetta la partenza perfetta spesso comincia solo due mesi dopo.
Scrivi prima le entrate: lo stipendio, un'eventuale tredicesima o quattordicesima e quello che arriva regolarmente. Poi le spese fisse, uguali ogni mese, come affitto, assicurazioni e abbonamenti. Le inserisci una volta e poi le riprendi ogni mese. Lo consiglia così anche la Verbraucherzentrale, l'associazione dei consumatori tedesca, nella sua guida (stato al 6 agosto 2026).
Poi vengono le spese variabili, tutte, anche il caffè in stazione e il parchimetro. Sono le piccole cifre quelle che a fine mese mancano.
Raccogli gli scontrini in una scatola o in una busta. Le piccole spese in contanti senza ricevuta le scrivi su un foglietto. Una volta a settimana registri tutto. Anche questo lo consiglia la Verbraucherzentrale, e funziona sulla carta come in un'app.
Una registrazione ha bisogno solo di data, importo, per cosa e categoria. La nota è facoltativa.
02Quante categorie?
La nostra regola pratica è dieci, due in più o in meno. Con cinque, metà dei soldi finisce sotto «Varie» e non ne ricavi niente. Con trenta, ogni sera ti chiedi se lo shampoo va in «Drogheria» o in «Casa». Su questa domanda molti mollano.
Alla maggior parte delle famiglie, all'inizio bastano più o meno queste categorie: abitazione (affitto o mutuo e spese condominiali), energia, assicurazioni, salute, spesa alimentare, mobilità (mezzi pubblici, auto, bici), telefono e internet, tempo libero e uscite, vacanze, vestiti, risparmio e varie. Se le imposte le paghi tu, dai anche a loro una categoria.
Dividi una categoria solo quando hai una domanda a cui non risponde. Se vuoi sapere quanto costa mangiare fuori casa, conviene dividere «Spesa alimentare» in «Supermercato» e «Take-away».
Dai un posto fisso anche alle spese che non arrivano ogni mese: l'assicurazione e il bollo dell'auto una volta all'anno, le bollette ogni due o tre mesi, un abbonamento annuale. Se non le metti in conto, il mese in cui arrivano sembra un disastro e gli altri sembrano troppo belli.
03Ogni quanto registrare?
Funzionano due ritmi, e li puoi mischiare. Ogni giorno: un minuto la sera o subito alla cassa. Così vedi ogni spesa nel momento in cui puoi ancora cambiare qualcosa. Oppure ogni settimana: un quarto d'ora con l'home banking e la scatola degli scontrini. Nei giorni normali chiede meno attenzione, ma un appuntamento fisso.
Ecco come può essere un appuntamento settimanale. Domenica sera, una famiglia con due adulti. Nell'home banking ci sono 14 pagamenti con la carta della settimana. Nella scatola ci sono tre scontrini dell'agriturismo e del mercato, pagati in contanti. E la bolletta della luce è arrivata. Fanno 18 registrazioni con categoria. In più controlli che il saldo del tuo registro coincida con il saldo in banca. Ci vogliono dieci o quindici minuti, e la settimana è a posto.
Non devi esserci senza buchi. In uno studio molto citato sulla formazione delle abitudini (Phillippa Lally e colleghi, European Journal of Social Psychology, 2010) ci sono voluti in media 66 giorni perché un gesto quotidiano diventasse automatico. L'intervallo andava da 18 a circa 254 giorni. Un singolo giorno saltato faceva poco danno, molti giorni saltati sì. Se hai perso un giorno, riprendi il giorno dopo, senza recuperarlo.
04E i contanti?
I contanti non sono spariti. Nell'area dell'euro, nel 2024, servivano ancora per il 52% dei pagamenti in negozio, contro il 59% del 2022 (Banca centrale europea, studio SPACE, comunicato del 19 dicembre 2024). Se ricopi solo l'estratto conto, ti manca quindi una parte dei soldi. Ci sono tre strade, dalla più precisa alla più comoda.
I contanti come conto a parte. Il prelievo al bancomat allora non è una spesa. È un giroconto dal conto bancario al tuo portafoglio. Le spese le registri dal conto contanti, con la categoria, come tutte le altre. È la strada più precisa, e la consigliamo.
Conta della cassa. Registri solo le spese in contanti più grandi e una volta a settimana conti il portafoglio. La differenza rispetto a quanto dovrebbe esserci diventa una sola riga, per esempio «Contanti, non assegnati». Così non sai a cosa è servito ogni euro, ma sai quanti erano, e il totale torna.
Registrare il prelievo come spesa. È la più comoda e ti dice meno, perché tutto quello che compri con quei soldi sparisce in una riga. Va bene se paghi quasi sempre con la carta.
05Carta, Excel, online o app a confronto
Il registro migliore è quello che tieni ancora fra tre mesi. Ogni forma ha punti forti e punti deboli.
Carta. Non serve un apparecchio né un login, e non devi installare niente. Se scrivi a mano, ti accorgi di ogni spesa. In cambio i conti li fai tu, il quaderno è a casa quando sei alla cassa, e un bilancio dell'anno ti costa una serata con la calcolatrice.
Excel o un altro foglio di calcolo. È gratis e flessibile, calcola da solo somme e grafici, e ogni colonna la decidi tu. Il nostro modello da scaricare è fatto per questo: data, titolo, categoria e importo, una riga per registrazione. Sul telefono un foglio di calcolo è faticoso, però. Una formula trascinata male non la noti. E se due persone lavorano su copie, presto ci sono due versioni diverse.
Online nel browser. Tutti in casa vedono gli stessi numeri su ogni apparecchio, e nessuno si manda file avanti e indietro. In cambio serve una connessione a internet, e i tuoi dati stanno presso un fornitore. Guarda dove, e se puoi esportarli sempre per intero.
App sul telefono. C'è quando paghi, e in quel momento registrare costa meno fatica. Le app con collegamento bancario si riempiono da sole, ma spesso la singola spesa non la vedi più. Quasi tutte le app hanno lo stesso punto debole: su uno schermo piccolo si registra bene, ma si capisce poco.
06Quale app per il bilancio familiare?
Ce ne sono di tre tipi. Un'app collegata alla banca si riempie da sola con i tuoi pagamenti. Fa per te se vuoi soprattutto vedere dove sono andati i soldi, e se la tua banca è tra quelle che l'app collega.
Un'app che compili tu, scrivendo i movimenti o importando il file che la banca ti lascia scaricare. Fa per te se vuoi scegliere le categorie e accorgerti di ogni pagamento. Ti costa qualche minuto alla settimana e funziona con qualsiasi banca.
Un foglio di calcolo. Fa per te se ti piace costruire le colonne da solo e tieni i conti al computer. Quando entrano in gioco due persone o il telefono, diventa più faticoso. Come scegliere fra le app, con quattro domande da farti, lo trovi nella nostra guida alle app per il bilancio familiare.
07Come andare avanti dopo il secondo mese
Il primo mese è interessante perché tutto è nuovo. Il secondo somiglia al primo. Gli scontrini si ammucchiano nella scatola, una domenica salta, poi un'altra, e a un certo punto il quaderno resta chiuso. Lì molti smettono. Una cifra affidabile, con fonte e data, non l'abbiamo trovata. Questo aiuta:
- Registrare meno. Le spese fisse, uguali ogni mese, non le riscrivi ogni volta: le riprendi. Restano le spese variabili, e sono quelle che ti dicono di più.
- Un appuntamento fisso. Un giorno della settimana, un'ora, dieci minuti. «Quando ho tempo» funziona di rado.
- Chiudere i buchi senza recuperare tutto. Se hai saltato due settimane, non cercare ogni scontrino. Confronta subito il saldo con la banca e registra la differenza in una riga. Il registro torna a posto, e riparti da oggi.
- Rispondere a una domanda ogni mese. Per esempio: «Quale categoria era più alta del mese scorso, e perché?» Se dal registro non ricavi mai una risposta, dopo poco ti sembra solo contabilità.
- Guardare l'anno. Dal terzo mese puoi confrontare i mesi. Solo allora vedi cosa è normale e cosa era un'eccezione. Chi smette al secondo mese perde questa parte.
08Se vivi in Svizzera
In Ticino come nel resto della Svizzera arrivano come fattura due spese che in Italia non passano dal tuo conto: il premio della cassa malati e, per la maggior parte delle famiglie, le imposte. Dai a ciascuna una categoria. Quanto accantonare ogni mese per le imposte lo trovi nella nostra guida. Una tredicesima la registri come entrata nel mese in cui arriva.
La fattura tipica che non arriva ogni mese è il canone Serafe. Costa a un'economia domestica privata CHF 335 all'anno, dal 1° gennaio 2027 CHF 312 (serafe.ch, stato a ottobre 2026). Arriva di norma una volta all'anno, a richiesta ogni tre mesi.
I contanti restano comuni. Nel sondaggio sui mezzi di pagamento della Banca nazionale svizzera dell'autunno 2025, di persona erano il secondo mezzo di pagamento più usato, dopo la carta di debito e prima delle app di pagamento (BNS, comunicato del 30 marzo 2026).
Consulenza Budget Svizzera vende un libro dei conti stampato a CHF 11, più CHF 7 per spedizione e gestione, e offre un'app gratuita, BudgetCH. Funziona anche senza internet e salva i dati su un server in Svizzera. L'esportazione in Excel lì costa una tantum CHF 4, e le valute estere non le supporta più (budgetberatung.ch, stato a ottobre 2026). Come se la cava rispetto alle altre app usate in Svizzera lo trovi nel nostro confronto.
09Quando Spendhog va bene e quando no
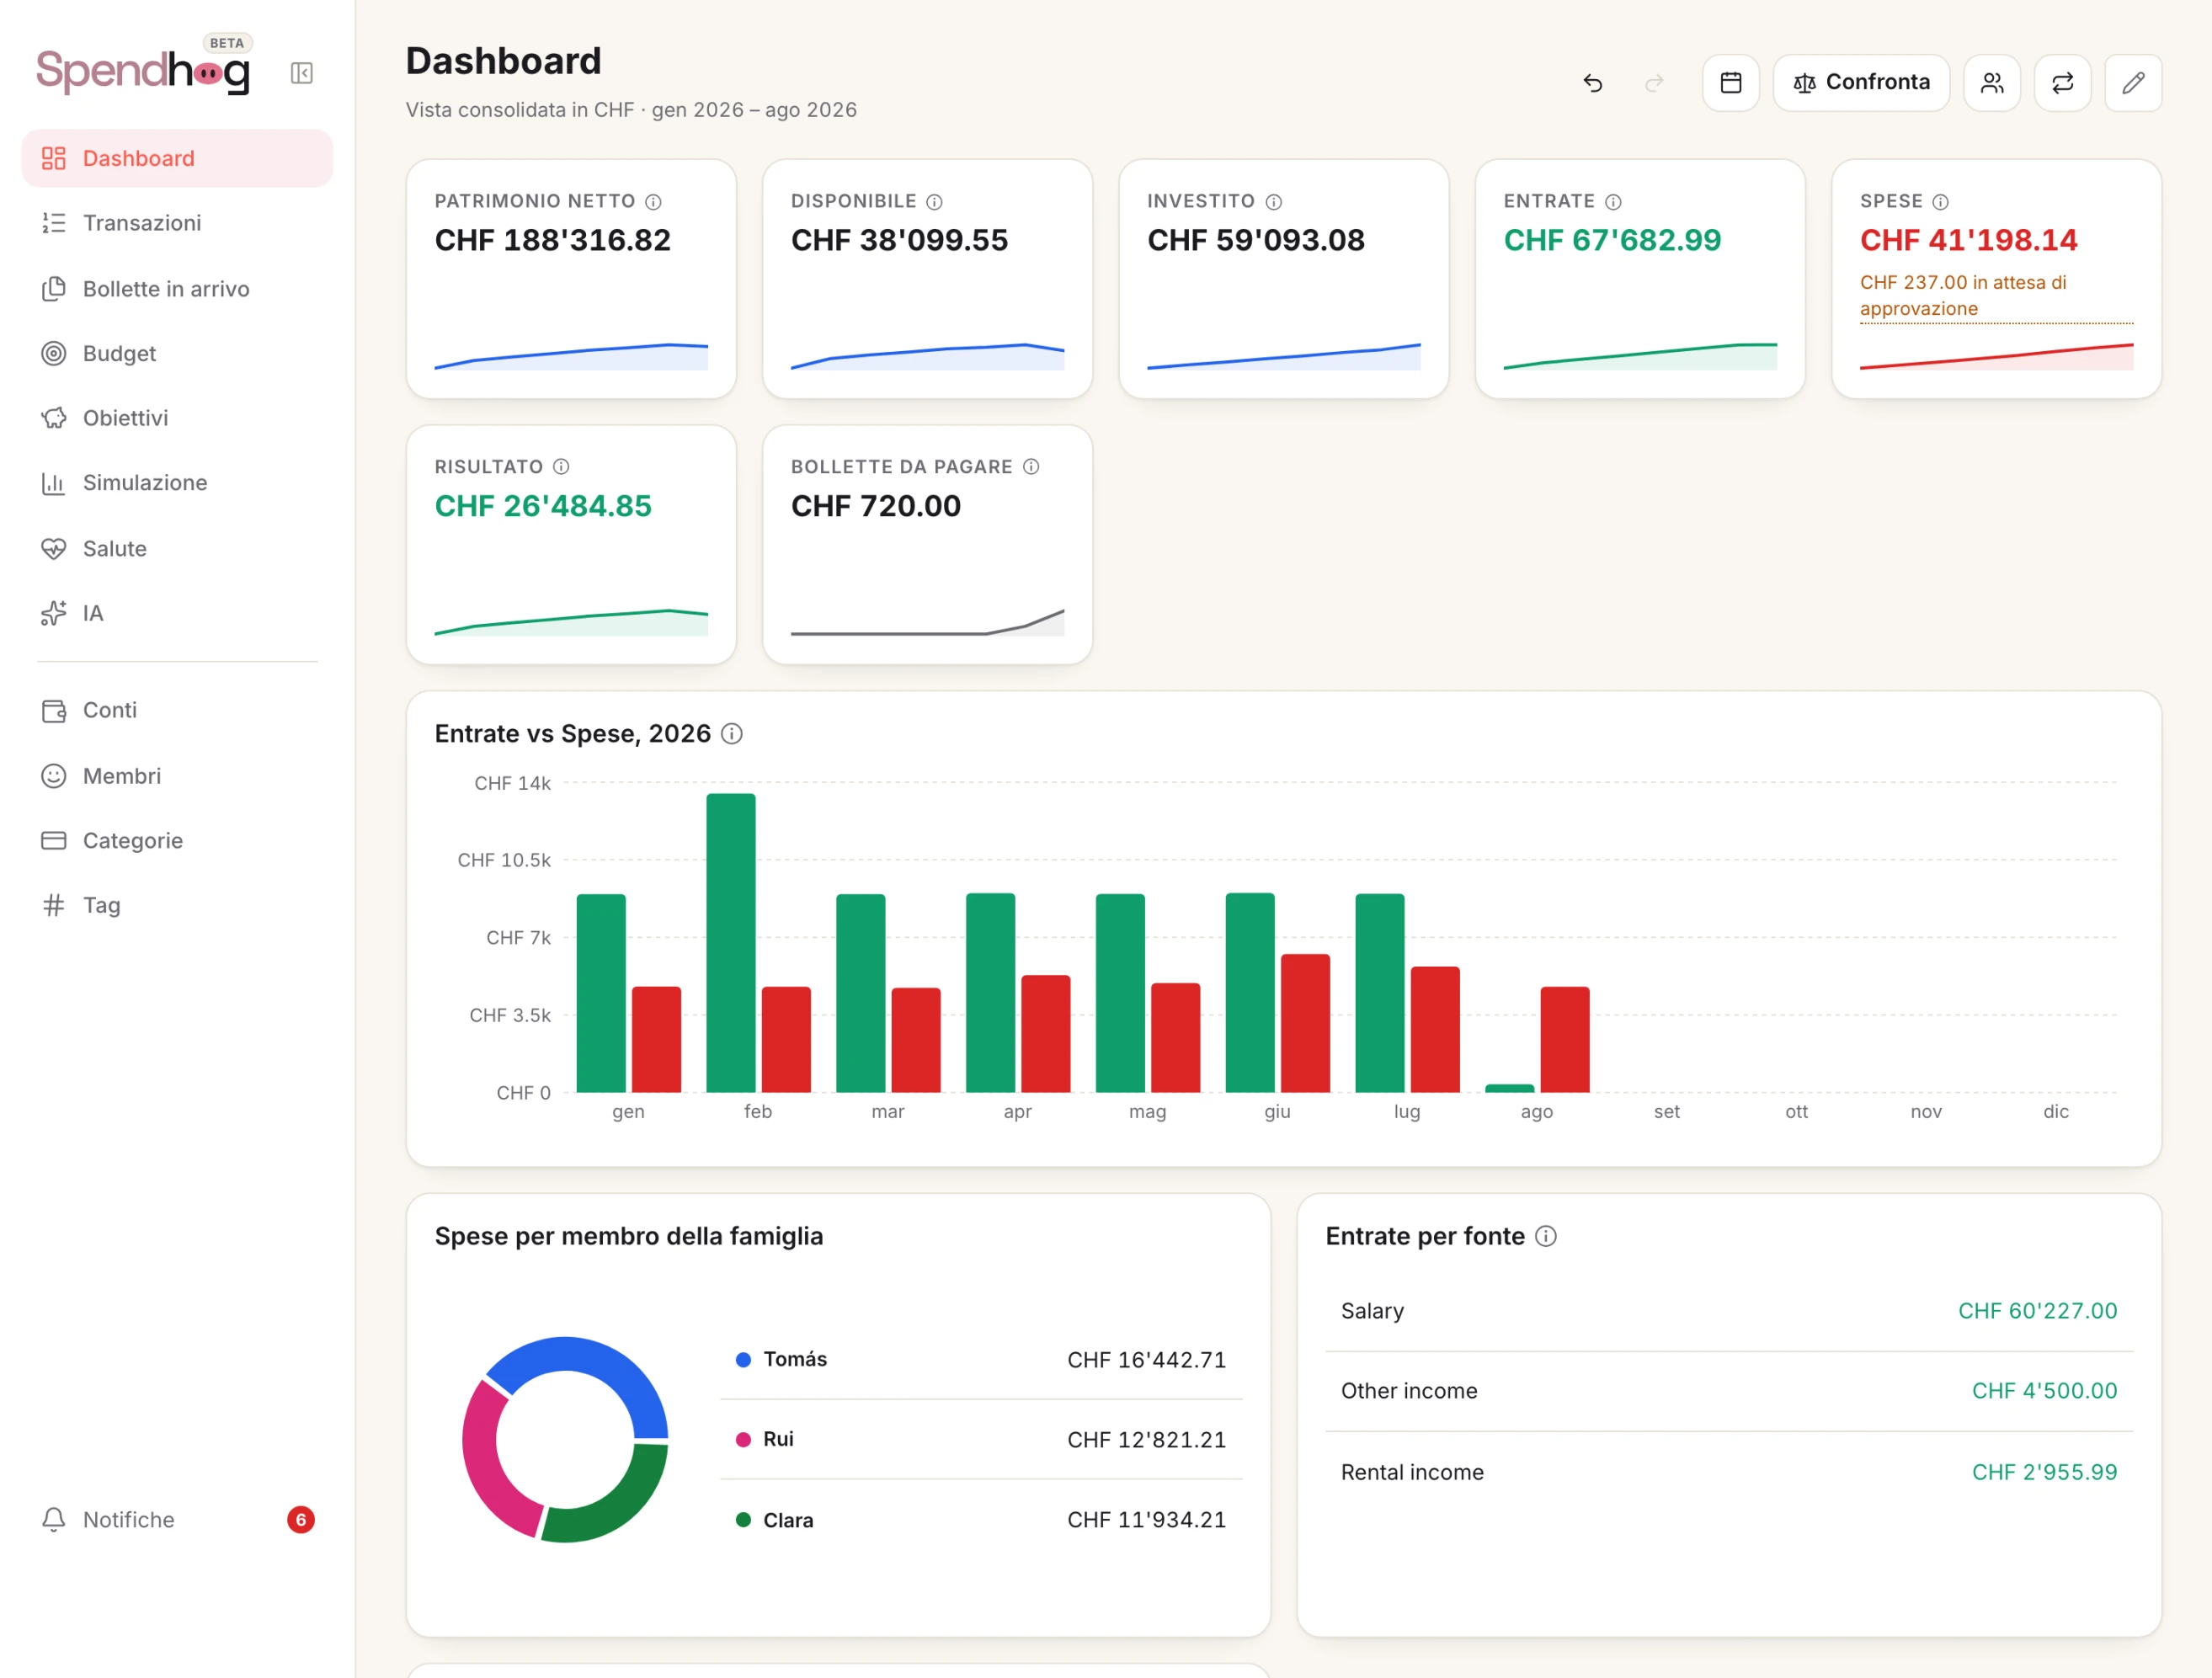
Spendhog è un registro digitale delle spese di casa, nel browser e sul telefono, senza collegamento bancario. Registri a mano oppure importi l'esportazione della tua banca come file CSV, camt.053, OFX o MT940. Le categorie le chiami tu, e per i contanti tieni un conto a parte. Se il saldo non coincide con il portafoglio, scrivi la nuova cifra e l'app registra la differenza come un movimento.
Inoltre Spendhog ti spiega il mese a parole, rispetto al tuo mese normale. Capisce le fatture che non arrivano ogni mese. Fino a tre persone della famiglia accedono con un login proprio.
Se ti basta un quaderno o un foglio di calcolo, e lo tieni aggiornato, resta lì. Se vuoi solo vedere dove vanno i soldi senza registrare niente, ti va meglio un'app con collegamento bancario.
Puoi provare Spendhog 30 giorni gratis, senza carta e senza login della banca. Il prezzo fondatore è CHF 8.99 al mese per le prime 30 famiglie che si abbonano. Resta quello finché tieni l'abbonamento.
Domande su questa pagina? Scrivici quando vuoi e te la spieghiamo. info@spendhog.com