
Il bilancio familiare si fa in quattro passi: scrivi le entrate nette di dodici mesi, dividi per dodici le spese fisse (comprese le fatture annuali), fissa un importo per le spese variabili e togli il risparmio all'inizio del mese. Quello che resta è il tuo margine. Se non resta niente, lo scopri adesso, quando c'è ancora tempo per tagliare da qualche parte.
01Passo 1: scrivere le entrate, con dodici stipendi
Scrivi quanto arriva ogni mese sul conto, al netto, per tutta la famiglia. Sono gli stipendi dopo le trattenute e le altre entrate regolari, come una pensione o un lavoretto in più. Se il tuo reddito cambia da un mese all'altro, prendi la media degli ultimi dodici mesi, anche se il mese migliore fa più bella figura.
La tredicesima (e la quattordicesima, se il tuo contratto la prevede) non la conti nel mese. Pianifica con dodici stipendi. A gennaio decidi a cosa serve, per esempio una parte per il risparmio e una parte come riserva per quello che si rompe durante l'anno.
Puoi anche distribuirla sull'anno. Allora ogni mese conti un dodicesimo, e il resto resta su un conto a parte. Ci vuole disciplina, perché un conto con uno stipendio doppio sembra più ricco di quello che è.
02Passo 2: le spese fisse, anche le fatture annuali
Le spese fisse sono tutto quello che non decidi di nuovo ogni settimana. Quello che arriva una volta all'anno o ogni tre mesi lo dividi per dodici. Quell'importo lo metti da parte ogni mese, anche se la fattura arriva solo in autunno. Altrimenti prima o poi due o tre fatture cadono nello stesso mese, e il conto che di solito basta è vuoto di colpo. Il nostro modello Excel per le spese annuali calcola l'importo mensile e il mese in cui scade ogni fattura.
L'affitto, o la rata del mutuo, con le spese condominiali. Poi luce, gas e acqua, il telefono e internet, l'assicurazione della casa e gli abbonamenti dei mezzi. La TARI arriva dal Comune in poche rate all'anno. Con l'auto anche RC auto, bollo e tagliando, divisi anch'essi per dodici.
In Italia l'IRPEF e i contributi vengono trattenuti in busta paga, quindi qui non entrano. Dove le imposte o l'assicurazione malattia arrivano come fattura (se lavori in proprio, o in Svizzera), sono anche loro spese fisse: metti da parte un dodicesimo ogni mese. La sezione sulla Svizzera, più sotto, mostra come.
03Passo 3: le spese variabili, con un importo per categoria
Spesa, casa, vestiti, parrucchiere, tempo libero, ristoranti, regali: qui decidi di nuovo ogni settimana. Per questo ogni categoria ha bisogno di un importo con cui misurarti.
Per gli importi prendi gli ultimi due o tre mesi. Scorri l'estratto conto, dividi le spese per categorie a grandi linee e fai la media. Come punto di partenza, la tua storia vale più di una tabella di medie.
In due conviene fissare un importo per le spese personali di ciascuno. Con un importo tuo non devi giustificare ogni caffè.
Prevedi anche accantonamenti per l'irregolare, per esempio per il dentista, gli occhiali, i regali e le vacanze.
04Passo 4: togliere prima il risparmio
Fissa un importo. Trasferiscilo con un bonifico periodico il giorno dopo lo stipendio, su un conto a parte. Con il resto vivi la quotidianità.
Dai all'obiettivo un importo e una data. 9.000 euro per un'auto in un anno e mezzo sono 500 al mese. Se i soldi non bastano, sposta la data o abbassa l'importo. È più facile adesso, finché è un numero sulla carta.
In un trasloco la ditta è spesso la parte più piccola. Il deposito cauzionale della casa nuova può valere più mensilità d'affitto, e spesso esce prima che torni quello vecchio.
05Un esempio: il budget di un mese per due adulti
Una famiglia inventata, in Italia: due adulti, in affitto, senza auto. Gli importi sono numeri tondi e i conti sono nostri. IRPEF e contributi sono già trattenuti dallo stipendio. Il tuo affitto e i tuoi prezzi saranno diversi, ma il calcolo è lo stesso.
- Entrate: 1.600 e 1.200 euro netti, insieme 2.800 al mese, dodici volte l'anno.
- Affitto: 750. Luce, gas e acqua 150, telefono e internet 50, abbonamenti dei mezzi per tutti e due 70, assicurazione casa 20. Spese fisse in tutto: 1.040.
- Spese variabili: spesa e casa 500, spese personali 120 a testa, svago e ristoranti insieme 180. In tutto 920.
- Accantonamenti: salute (dentista, occhiali, ticket) 50, regali 50, vacanze 230, imprevisti 80. In tutto 410.
- Risparmio: 350 con un bonifico periodico a inizio mese.
- Resta un margine di 80 euro al mese, lasciato apposta senza destinazione.
- La tredicesima di dicembre la dividi subito: metà al risparmio, metà alla riserva. Nessun mese diventa stretto per questo.
06Tre errori frequenti
- Dimenticare le fatture annuali. RC auto e bollo, l'assicurazione della casa, la TARI, gli abbonamenti annuali e, se le paghi tu, le imposte non arrivano ogni mese. Se non le metti da parte ogni mese, arrivano mesi in cui niente torna.
- Contare la tredicesima nel mese o spenderla a dicembre. È una parte del tuo stipendio annuo che arriva solo più tardi.
- Vedere i costi irregolari come un'eccezione. Il dentista, i regali o una bici da riparare arrivano di rado uno alla volta, ma nell'anno arrivano di sicuro. Dagli un accantonamento e guarda tutto l'anno.
07Se vivi in Svizzera
In Svizzera, Ticino compreso, quattro cose cambiano i conti. La tredicesima non entra nel mese: anche Consulenza Budget Svizzera (Budgetberatung Schweiz), nei suoi esempi di budget (versione 2025/2026), calcola con il reddito netto senza la tredicesima. Per l'affitto indica come riferimento circa un quarto del reddito netto, fino a un terzo con le spese accessorie.
La cassa malati arriva come fattura. Secondo l'Ufficio federale della sanità pubblica, nel 2027 il premio medio per gli adulti sale a 487.60 franchi al mese (comunicato del 29 settembre 2026). Il tuo premio dipende da cantone, franchigia e modello; lo trovi su priminfo.admin.ch. Metti da parte qualcosa anche per franchigia e aliquota percentuale.
Il canone radiotelevisivo Serafe costa 335 franchi per economia domestica nel 2026 e 312 franchi dal 1° gennaio 2027 (serafe.ch, stato a ottobre 2026). La fattura arriva di norma una volta all'anno: 26 franchi al mese in un budget del 2027.
Per la maggior parte delle famiglie le imposte non vengono trattenute dallo stipendio (tranne l'imposta alla fonte). Prendi l'ultima fattura definitiva, dividila per dodici e metti da parte l'importo, oppure paga l'ufficio delle imposte con un ordine permanente. Che si possano pagare con la tredicesima, per Consulenza Budget Svizzera è un'ipotesi sbagliata. Pagare in anticipo conviene spesso: il Cantone Argovia per l'anno fiscale 2026 riconosce lo 0,25 per cento di interesse sui pagamenti prima del 31 ottobre e dopo la scadenza chiede il 4,5 per cento di interesse di mora. Per un'auto, il TCS calcola per la sua auto modello (45'000 franchi nuova, 15'000 km all'anno) circa 926 franchi al mese nel 2026.
Lo stesso metodo per una famiglia svizzera inventata, budget 2027: due adulti, in affitto, senza auto, importi arrotondati, la fonte accanto a ogni cifra che ne ha una.
- Entrate: 4'600 e 3'400 franchi netti, insieme 8'000 al mese, senza tredicesima.
- Spese fisse 4'251: affitto con spese accessorie 2'000 (un quarto del reddito netto, il riferimento di Consulenza Budget Svizzera), cassa malati di base per tutti e due 975 (il premio medio 2027 dell'UFSP, 487.60 a persona, senza riduzione dei premi), Serafe 26, imposte 700 (nel suo esempio di coppia con 8'000 franchi netti Consulenza Budget Svizzera calcola circa 670, con un moltiplicatore d'imposta medio, versione 2025/2026), assicurazione economia domestica e RC 50, luce 80, telefono e internet 120, abbonamenti dei trasporti pubblici per tutti e due 300.
- Spese variabili 1'750: spesa e casa 900, spese personali 300 a testa, svago e ristoranti insieme 250.
- Accantonamenti 750: franchigia e dentista 150, regali 100, vacanze 300, imprevisti 200.
- Risparmio 1'000: resta un margine di 249 franchi al mese.
- La tredicesima, qui circa 8'000 franchi netti, la distribuisci a gennaio: metà al risparmio, metà alla riserva. Sono 16'000 franchi all'anno sul conto di risparmio.
08Foglio di calcolo o app?
Per pianificare basta un foglio di calcolo o un foglio di carta. Il nostro modello di budget familiare per Excel è un buon inizio.
Il difficile viene dopo. Se il piano regge lo vedi solo quando annoti quello che spendi in concreto. Per questo c'è il registro delle spese di casa. Come tenerlo senza fatica lo trovi nella guida «Tenere i conti di casa».
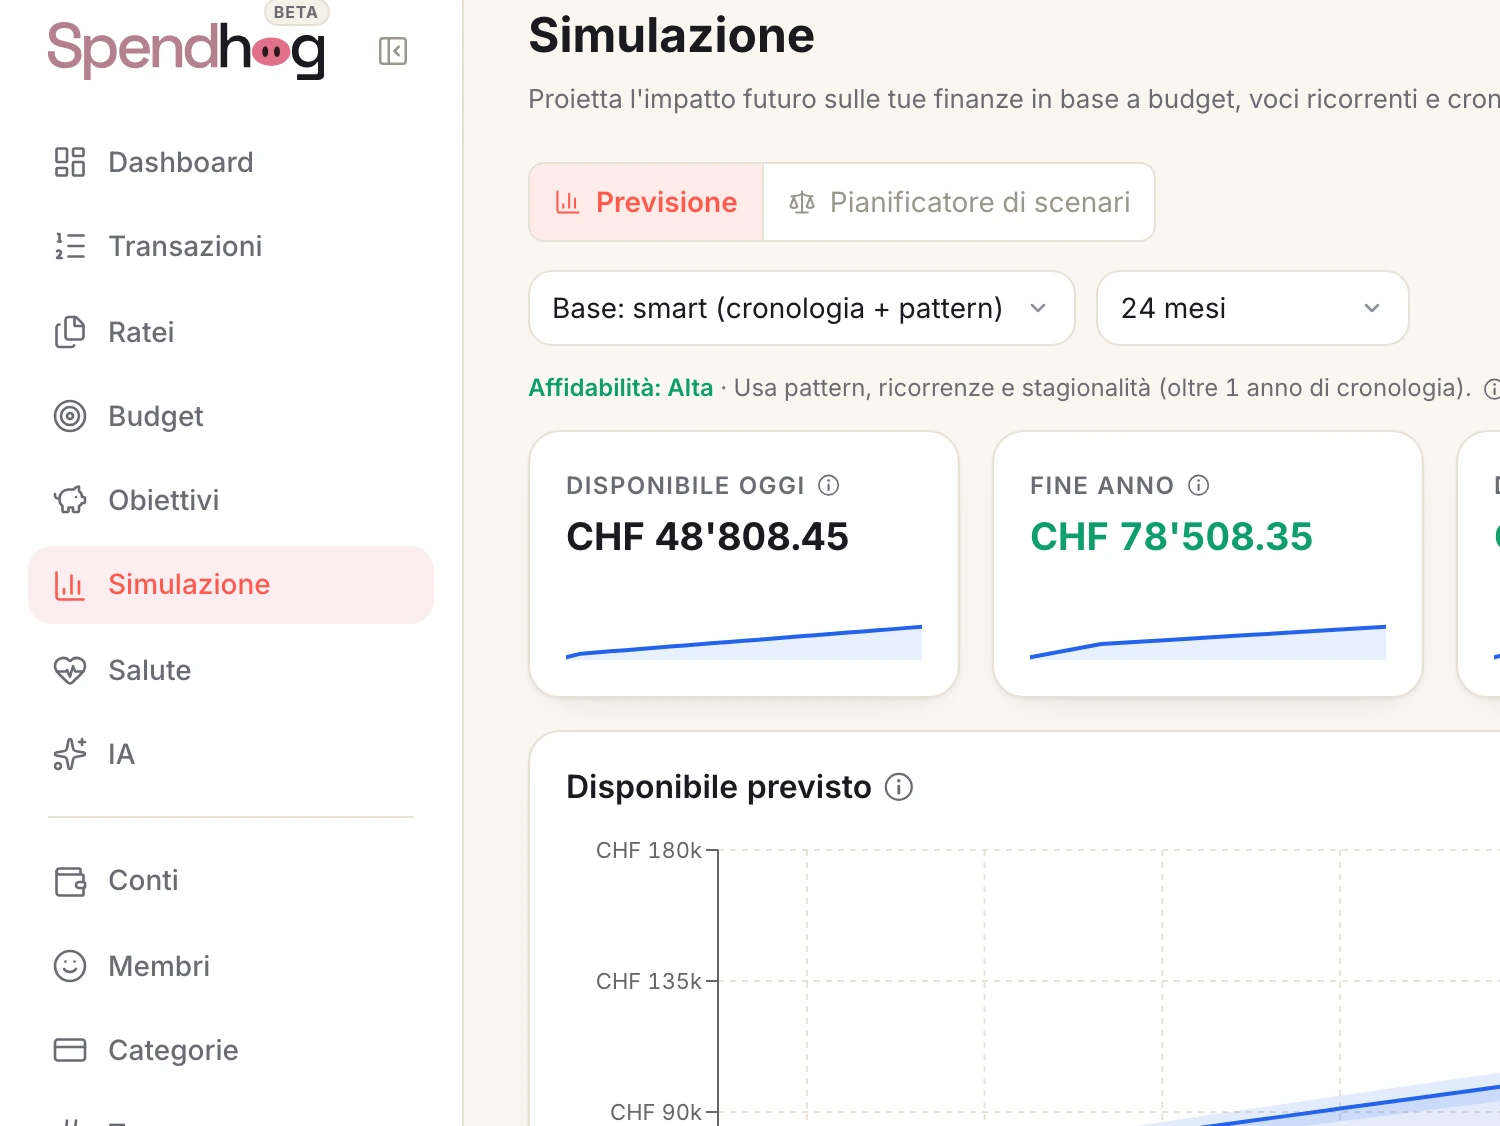
Un'app ti toglie i calcoli, la registrazione no. In Spendhog distribuisci una fattura annuale sul budget con il campo «Distribuisci su (mesi)», e il pagamento resta nel suo giorno. I budget confrontano le tue spese con quanta parte del periodo è già passata. La previsione distribuisce le fatture annuali sull'anno. Un obiettivo legge il saldo reale del conto a cui è collegato.
I movimenti li inserisci tu, a mano o importando l'esportazione della banca (CSV, camt.053, OFX o MT940). Un collegamento bancario non c'è, per scelta. Le tue imposte Spendhog non le calcola: l'importo lo ricevi dall'ufficio delle imposte.
Se sai già che non registrerai niente, prendi un foglio di calcolo e adattalo una volta all'anno. Spendhog puoi provarlo 30 giorni gratis, senza carta e senza login della banca. Poi costa CHF 8.99 al mese. È il prezzo fondatore per le prime 30 famiglie che si abbonano, e resta quello finché tieni l'abbonamento.
Domande su questa pagina? Scrivici quando vuoi e te la spieghiamo. info@spendhog.com