
Tu fais le budget de ton ménage en quatre étapes : noter tes revenus nets sur douze mois, diviser par douze les charges fixes, factures annuelles comprises, fixer un montant pour les dépenses variables et retirer l'objectif d'épargne dès le début du mois. Ce qui reste est ton coussin. S'il ne reste rien, tu le vois maintenant, tant qu'il est encore temps de réduire quelque part.
01Étape 1 : noter les revenus, sur douze salaires
Note ce qui arrive net sur le compte chaque mois pour le ménage. Ce sont les salaires après prélèvements et les autres revenus réguliers, par exemple une pension ou une activité d'appoint. Si ton revenu varie, prends la moyenne des douze derniers mois, même si le meilleur mois a meilleure allure.
Si tu touches plus de douze salaires par an (un 13e mois, une prime de fin d'année, une prime de vacances), ces versements n'entrent pas dans le mois. Planifie avec douze salaires. Décide dès janvier à quoi sert cet argent en plus, par exemple une part pour l'objectif d'épargne et une part en réserve pour ce qui tombe en panne dans l'année.
Tu peux aussi l'étaler sur l'année. Tu comptes alors un douzième par mois, et le reste attend sur un compte séparé. Cela demande de la discipline, car un compte qui contient deux salaires paraît plus garni qu'il ne l'est.
02Étape 2 : les charges fixes, factures annuelles comprises
Les charges fixes, c'est tout ce que tu ne décides pas à nouveau chaque semaine. Ce qui tombe une fois par an ou tous les trois mois, tu le divises par douze. Tu mets ce montant de côté chaque mois, même si la facture n'arrive qu'en automne. Sinon, deux ou trois de ces factures finissent par tomber le même mois, et le compte qui suffisait toujours est soudain vide. Notre modèle Excel pour les factures annuelles calcule le montant mensuel et le mois où chaque facture tombe.
Le loyer, avec la provision pour charges. La régularisation annuelle des charges peut demander un complément : garde un peu de côté pour elle.
L'électricité et le chauffage, le téléphone et internet, l'assurance habitation et l'abonnement de transports. Avec une voiture, son assurance, l'entretien et le contrôle, divisés par douze eux aussi. Si tu es propriétaire, la taxe foncière arrive une fois par an.
En France, l'impôt sur le revenu est prélevé à la source et les cotisations santé sont retenues sur la fiche de paie. Là où l'impôt ou l'assurance maladie arrivent en facture (en Suisse, ou si tu es indépendant), ce sont aussi des charges fixes : mets un douzième de côté chaque mois. La section sur la Suisse, plus bas, montre comment.
03Étape 3 : les dépenses variables, avec un montant par catégorie
Courses, ménage, vêtements, coiffeur, loisirs, restaurant, cadeaux : là, tu décides chaque semaine. Chaque catégorie a donc besoin d'un montant auquel te mesurer.
Pour les montants, prends les deux ou trois derniers mois. Parcours ton relevé de compte, range grossièrement les dépenses par catégorie et prends la moyenne. Comme point de départ, ton propre historique vaut mieux qu'un tableau de moyennes.
À deux, ça vaut la peine de fixer un montant de dépenses personnelles par personne. Avec un montant à toi, tu n'as pas à justifier chaque café.
Prévois aussi des provisions pour l'irrégulier, par exemple pour le dentiste, les lunettes, les cadeaux et les vacances.
04Étape 4 : retirer l'objectif d'épargne en premier
Fixe un montant. Vire-le par virement permanent le lendemain du salaire, sur un compte séparé. Tu vis au quotidien avec le reste.
Donne à l'objectif un montant et une date. 9 000 euros pour une voiture dans un an et demi, cela fait 500 par mois. Si l'argent ne suffit pas, repousse la date ou baisse le montant. C'est le plus facile maintenant, tant que ce n'est qu'un chiffre sur le papier.
Pour un déménagement, le déménageur est souvent la plus petite part. Le nouveau dépôt de garantie peut représenter un ou plusieurs mois de loyer, et il part souvent avant que l'ancien ne revienne.
05Un exemple : le budget d'un mois pour deux adultes
Un ménage inventé, en France : deux adultes, locataires, sans voiture. Les montants sont des chiffres ronds et nos propres calculs. L'impôt et les cotisations santé sont déjà retenus sur leurs salaires. Ton loyer et tes prix seront différents, mais tu calcules de la même façon.
- Revenus : 2 100 et 1 600 euros nets, soit 3 700 par mois au total, douze fois par an.
- Loyer charges comprises : 1 050. Électricité et gaz 110, téléphone et internet 60, transports 90, assurance habitation 25. Charges fixes au total : 1 335.
- Dépenses variables : courses et maison 625, dépenses personnelles 170 par personne, loisirs et restaurant en commun 250. Au total 1 215.
- Provisions : santé (dentiste, lunettes) 50, cadeaux 80, vacances 330, imprévus 100. Au total 560.
- Objectif d'épargne : 500 par virement permanent en début de mois.
- Il reste 90 euros de coussin par mois, volontairement non planifiés.
- Une prime de fin d'année, si l'un des deux en touche une, va le mois où elle arrive sur l'objectif d'épargne et en réserve. Aucun mois n'est serré pour autant.
06Trois erreurs fréquentes
- Oublier les factures annuelles. L'assurance auto et habitation, la régularisation des charges, les abonnements annuels et, là où tu les paies toi-même, les impôts ne tombent pas chaque mois. Si tu ne les mets pas de côté chaque mois, il y a des mois où plus rien ne tient.
- Compter un 13e mois ou une prime dans le mois, ou la dépenser en décembre. Elle fait partie de ton salaire annuel, elle arrive seulement plus tard.
- Voir les coûts irréguliers comme une exception. Le dentiste, les cadeaux ou un vélo à réparer arrivent rarement un par un, mais certainement dans l'année. Donne-leur une provision et regarde l'année entière.
07Si tu vis en Suisse
En Suisse, et donc en Suisse romande, quatre choses changent le calcul. Le 13e salaire n'entre pas dans le mois : Budgetberatung Schweiz (le service suisse alémanique de conseil en budget, sans version française) compte elle aussi le revenu net sans 13e salaire dans ses exemples (version 2025/2026). Pour le loyer, elle donne comme repère environ un quart du revenu net, jusqu'à un tiers avec les charges.
L'assurance maladie arrive en facture. Selon l'Office fédéral de la santé publique (OFSP), la prime moyenne des adultes passe à 487,60 francs par mois en 2027 (communiqué du 29 septembre 2026). Ta prime dépend du canton, de la franchise et du modèle ; priminfo.admin.ch te la montre. Mets aussi un peu de côté pour la franchise et la quote-part.
La redevance radio-télévision Serafe coûte 335 francs par ménage privé en 2026 et 312 francs dès le 1er janvier 2027 (serafe.ch, état octobre 2026). La facture arrive en général une fois par an : 26 francs par mois dans un budget 2027.
Pour la plupart des ménages, les impôts ne sont pas retenus sur le salaire (sauf l'impôt à la source). Prends ta dernière facture d'impôt définitive, divise-la par douze et mets ce montant de côté, ou paie l'administration fiscale par ordre permanent. Budgetberatung Schweiz qualifie d'idée fausse le fait de compter sur le 13e salaire pour payer les impôts. Payer tôt rapporte souvent : le canton d'Argovie verse pour l'année fiscale 2026 un intérêt de 0,25 % sur les paiements avant le 31 octobre et facture 4,5 % d'intérêt de retard après l'échéance. Pour une voiture, le TCS compte pour sa voiture modèle (45'000 francs neuve, 15'000 km par an) environ 926 francs par mois en 2026.
La même méthode pour un ménage suisse inventé, budget 2027 : deux adultes, locataires, sans voiture, montants arrondis, la source indiquée quand un chiffre en a une.
- Revenus : 4'600 et 3'400 francs nets, soit 8'000 par mois, sans 13e salaire.
- Charges fixes 4'251 : loyer avec charges 2'000 (un quart du revenu net, le repère de Budgetberatung Schweiz), assurance maladie de base pour les deux 975 (la prime moyenne 2027 de l'OFSP, 487,60 par personne, sans réduction de primes), Serafe 26, impôts 700 (dans son exemple de couple à 8'000 francs nets, Budgetberatung Schweiz compte environ 670, pour un taux d'impôt moyen, version 2025/2026), assurance ménage et responsabilité civile 50, électricité 80, téléphone et internet 120, abonnements de transports publics pour les deux 300.
- Dépenses variables 1'750 : courses et ménage 900, dépenses personnelles 300 par personne, loisirs et restaurant en commun 250.
- Provisions 750 : franchise et dentiste 150, cadeaux 100, vacances 300, imprévus 200.
- Objectif d'épargne 1'000 : il reste 249 francs de coussin par mois.
- Le 13e salaire, ici environ 8'000 francs nets, se répartit en janvier : la moitié sur l'objectif d'épargne, la moitié en réserve. Cela fait 16'000 francs par an sur le compte d'épargne.
08Tableau ou appli ?
Pour planifier, un tableau ou une feuille de papier suffit. Notre modèle de budget familial pour Excel est un bon début.
Le plus difficile vient après. Tu ne vois si ton plan tient que lorsque tu notes ce que tu dépenses. C'est à cela que sert le livre de comptes. La façon de le tenir sans trop d'efforts est dans le guide « Tenir ses comptes ».
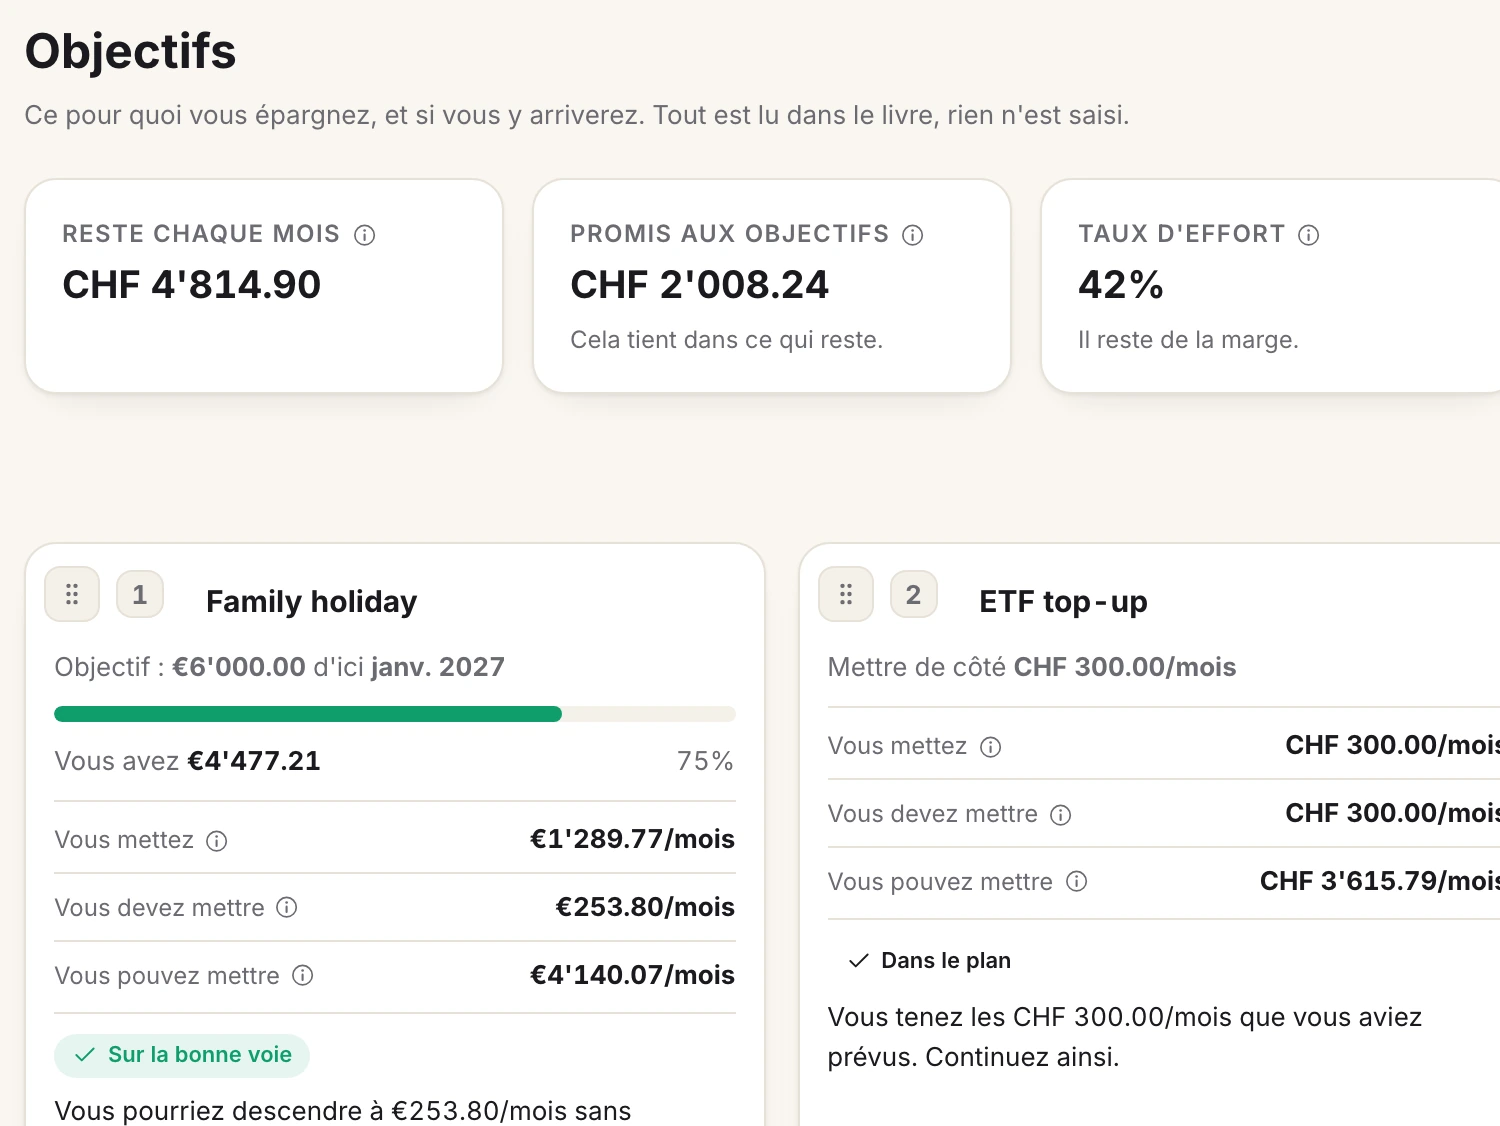
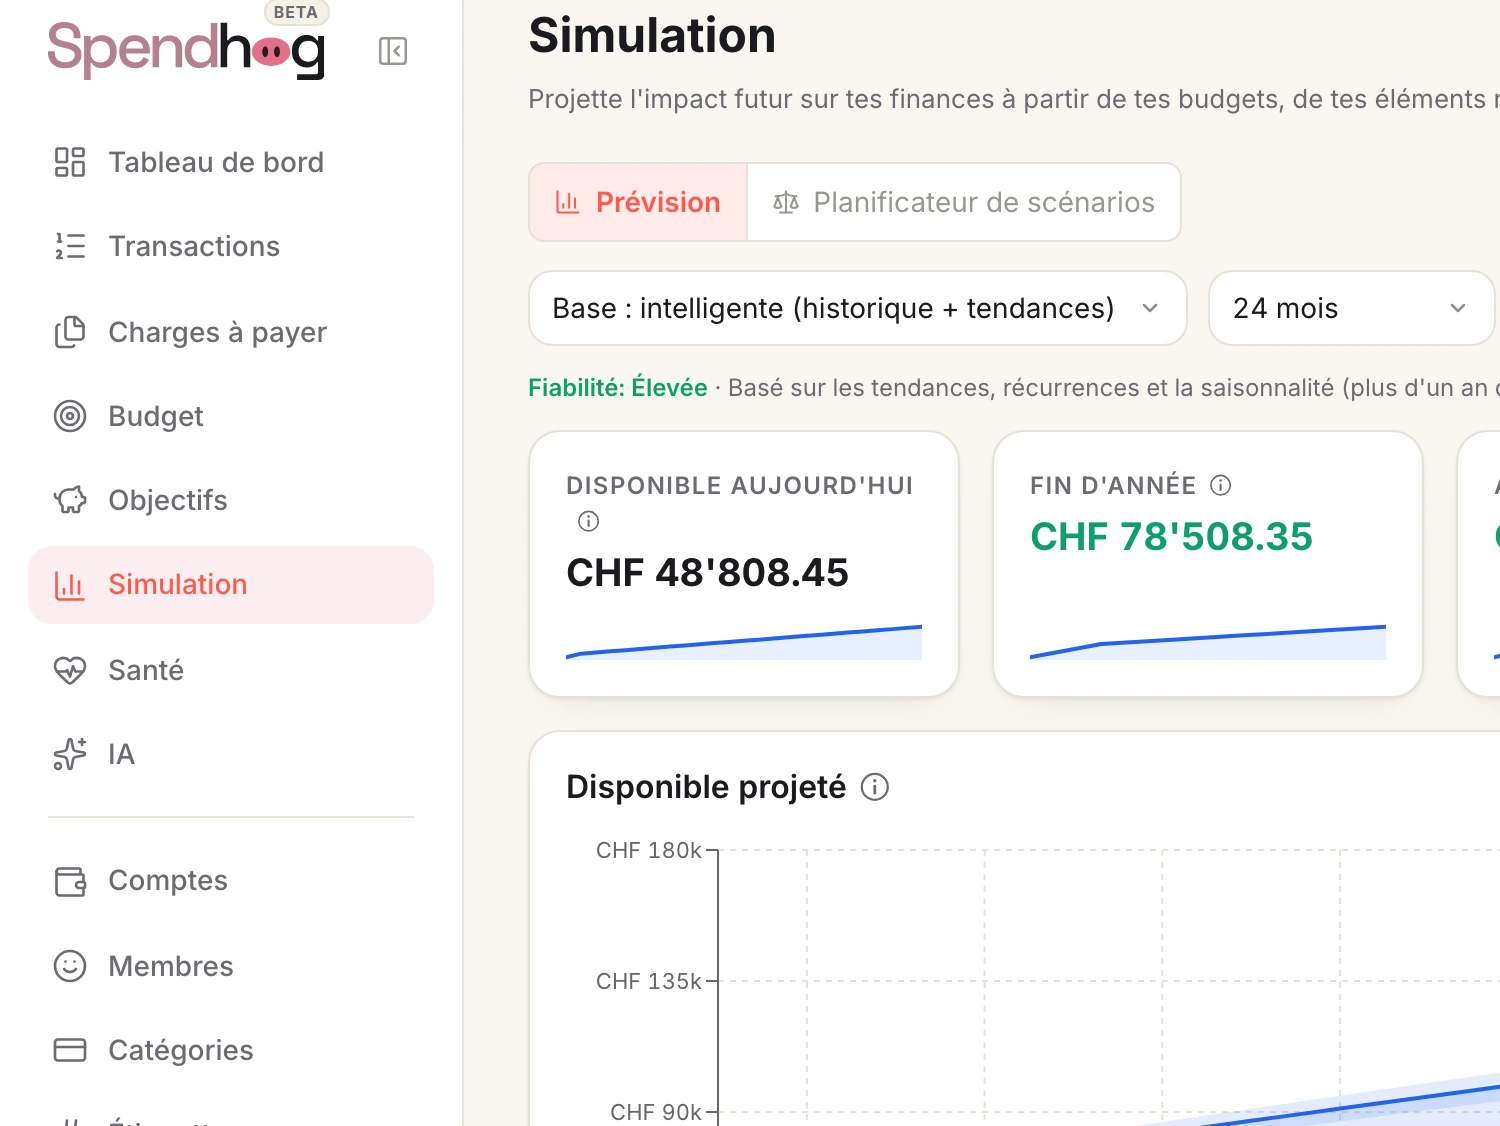
Une appli fait le calcul à ta place. La saisie reste pour toi. Dans Spendhog, tu répartis une facture annuelle sur le budget avec le champ « Répartir sur (mois) », et le paiement reste à son jour. Les budgets comparent tes dépenses à la part de la période déjà écoulée. La page Simulation répartit les factures annuelles sur l'année. Un objectif lit le solde réel du compte auquel il est rattaché.
Les saisies, tu les fais toi-même, à la main ou par import de l'export de ta banque (CSV, camt.053, OFX ou MT940). Il n'y a volontairement pas de connexion bancaire. Spendhog ne calcule pas tes impôts : le montant, tu l'obtiens auprès de l'administration fiscale.
Si tu sais déjà que tu ne noteras rien, prends plutôt un tableau et ajuste-le une fois par an. Tu peux essayer Spendhog 30 jours gratuitement, sans carte et sans identifiants bancaires. Ensuite, il coûte CHF 8.99 par mois. C'est le prix fondateur pour les 30 premiers ménages qui prennent un abonnement, et il reste le même tant que l'abonnement dure.
Des questions sur cette page ? Écris-nous quand tu veux, nous t'expliquons. info@spendhog.com