
Pour tenir tes comptes, tu notes chaque entrée et chaque dépense avec la date, le montant et une catégorie parmi une dizaine, puis tu compares une fois par semaine avec ton relevé de compte. Le support (papier, Excel, en ligne ou appli) compte peu. Le plus dur arrive en général au deuxième mois, et là, ce qui aide surtout, c'est d'en noter moins.
01Comment commencer
Commence un jour ordinaire, sans attendre le 1er du mois. Celui qui attend le départ parfait commence souvent le mois d'après.
Note d'abord les revenus : le salaire, un éventuel 13e mois ou une prime annuelle, et ce qui rentre d'autre régulièrement. Puis les charges fixes, les mêmes chaque mois, comme le loyer, les assurances et les abonnements. Tu les saisis une fois et tu les reprends chaque mois. C'est ce que recommande la Verbraucherzentrale (l'association allemande de consommateurs) dans son mode d'emploi (état au 6 août 2026).
Viennent ensuite les dépenses variables, toutes, y compris le café à la gare et l'horodateur. Ce sont justement les petits montants qui manquent à la fin du mois.
Garde les tickets dans une boîte ou une enveloppe. Les petits montants en espèces sans justificatif, note-les sur un bout de papier. Une fois par semaine, tu reportes le tout. La Verbraucherzentrale le recommande aussi, et cela marche aussi bien sur papier que dans une appli.
Une entrée ne demande que la date, le montant, le motif et la catégorie. Une note est facultative.
02Combien de catégories ?
Notre règle d'or est dix, plus ou moins deux. Avec cinq, la moitié de l'argent finit dans « Divers » et tu n'en apprends rien. Avec trente, tu te demandes chaque soir si le shampoing va dans « Droguerie » ou dans « Ménage ». C'est à cette question que beaucoup abandonnent.
Pour la plupart des ménages, voici de quoi démarrer : logement (loyer ou crédit et charges), énergie, assurances, santé, courses, mobilité (transports en commun, voiture, vélo), téléphone et internet, loisirs et sorties, vacances, vêtements, épargne et divers. Si tu paies tes impôts toi-même, donne-leur aussi une catégorie.
Ne coupe une catégorie en deux que si tu as une question à laquelle elle ne répond pas. Si tu veux savoir ce que coûte la nourriture prise à l'extérieur, cela vaut la peine de séparer « Courses » en « Grande distribution » et « À l'emporter ».
Donne aussi une place fixe aux factures qui ne tombent pas chaque mois : l'assurance auto ou habitation une fois par an, la taxe foncière si tu es propriétaire, un abonnement annuel. Si tu n'en tiens pas compte, le mois où elles tombent a l'air terrible, et les autres mois ont l'air trop beaux.
03À quelle fréquence noter ?
Deux rythmes marchent, et tu peux les mélanger. Chaque jour : une minute le soir, ou tout de suite à la caisse. Tu vois chaque dépense au moment où tu pourrais encore changer quelque chose. Ou chaque semaine : un quart d'heure avec ta banque en ligne et la boîte de tickets. Cela demande moins d'attention au quotidien, mais un rendez-vous fixe.
Voici à quoi ressemble un rendez-vous hebdomadaire. Dimanche soir, un ménage de deux adultes. Sur ta banque en ligne, il y a 14 paiements par carte de la semaine. Dans la boîte, trois tickets du magasin à la ferme et du marché, payés en espèces. Et l'échéance annuelle de l'assurance habitation est arrivée. Cela fait 18 entrées avec leur catégorie. Tu vérifies aussi que le solde du carnet est le même que celui de la banque. Il faut dix à quinze minutes, et la semaine est réglée.
Tu n'as pas besoin d'être présent sans faille. Dans une étude très citée sur la formation des habitudes (Phillippa Lally et son équipe, European Journal of Social Psychology, 2010), il a fallu en moyenne 66 jours pour qu'un geste quotidien devienne automatique. L'écart allait de 18 jours à environ 254. Un jour manqué n'a guère changé les choses, beaucoup de jours manqués si. Si tu as raté un jour, reprends le lendemain sans le rattraper.
04Et l'argent liquide ?
Les espèces n'ont pas disparu. Dans la zone euro, elles servaient encore pour 52 % des paiements en magasin en 2024, contre 59 % en 2022 (Banque centrale européenne, étude SPACE, communiqué du 19 décembre 2024). Si tu recopies seulement le relevé de compte, il te manque donc une partie de l'argent. Il y a trois façons de faire, de la plus précise à la plus commode.
Les espèces comme un compte à part. Le retrait au distributeur n'est alors pas une dépense. C'est un virement du compte bancaire vers ton porte-monnaie. Tu saisis les dépenses depuis le compte d'espèces, avec une catégorie, comme les autres. C'est la façon la plus précise, et c'est celle que nous recommandons.
Le contrôle de caisse. Tu ne saisis que les grosses dépenses en espèces et tu comptes ton porte-monnaie une fois par semaine. L'écart avec le montant qui devrait s'y trouver devient une seule ligne, par exemple « Espèces, non attribué ». Tu sais combien tu as dépensé, sans savoir à quoi a servi chaque euro, et le total est juste.
Le retrait noté comme une dépense. C'est le plus commode et celui qui t'apprend le moins, car tout ce que tu achètes avec cet argent disparaît dans une seule ligne. Cela ne convient que si tu paies rarement en espèces.
05Papier, Excel, en ligne ou appli : la comparaison
Le meilleur carnet de comptes est celui que tu tiens encore dans trois mois. Chaque forme a ses forces et ses faiblesses.
Le papier. Il ne demande ni appareil, ni identifiant, ni installation. Quand tu écris à la main, tu remarques chaque dépense. En contrepartie, tu fais les calculs toi-même, le cahier est resté à la maison quand tu es à la caisse, et un bilan sur l'année te coûte une soirée avec la calculatrice.
Excel ou un autre tableur. Il est gratuit et souple, il calcule seul les sommes et les graphiques, et tu décides de chaque colonne. Notre modèle à télécharger est fait pour cela : date, titre, catégorie et montant, une ligne par entrée. Sur un téléphone, un tableau est pénible. Une formule mal tirée passe inaperçue. Et quand deux personnes travaillent sur des copies, il y a vite deux états différents.
En ligne, dans le navigateur. Tout le ménage voit les mêmes chiffres sur chaque appareil, et personne n'envoie de fichier. En revanche, il te faut une connexion internet, et tes données sont chez un fournisseur. Regarde où, et si tu peux les exporter en entier à tout moment.
Une appli sur le téléphone. Elle est là quand tu paies, et c'est à ce moment que la saisie coûte le moins d'effort. Les applis avec connexion bancaire se remplissent seules, mais tu ne vois souvent plus la dépense elle-même. Presque toutes les applis ont la même faiblesse : sur un petit écran, on saisit bien, mais on comprend peu.
06Quelle application pour tenir ses comptes ?
Il y en a trois sortes. Une appli reliée à ta banque se remplit toute seule à partir de tes paiements. Elle te convient si tu veux surtout voir où l'argent est parti, et si ta banque fait partie de celles que l'appli sait relier.
Une appli que tu remplis toi-même, en saisissant ou en important le fichier que ta banque te laisse télécharger. Elle te convient si tu veux choisir les catégories et remarquer chaque paiement. Ça prend quelques minutes par semaine, et ça marche avec n'importe quelle banque.
Un tableur. Il te convient si tu aimes construire tes colonnes et si tu tiens les comptes sur un ordinateur. Dès qu'il y a deux personnes ou un téléphone, c'est plus difficile. Comment choisir entre les applis, avec quatre questions à se poser, tu le trouves dans notre guide des applis pour tenir ses comptes.
07Comment tenir après le deuxième mois
Le premier mois est stimulant, car tout est nouveau. Le deuxième ressemble au premier. Les tickets s'empilent dans la boîte, un dimanche saute, puis un autre, et un jour le cahier reste fermé. C'est là que beaucoup arrêtent. Nous n'avons pas trouvé de chiffre fiable à ce sujet, avec source et date. Voici ce qui aide :
- Noter moins. Les charges fixes, les mêmes chaque mois, tu ne les réécris pas à chaque fois, tu les reprends. Il reste les dépenses variables, et ce sont elles qui t'apprennent le plus.
- Un rendez-vous fixe. Un jour de la semaine, une heure, dix minutes. « Quand j'aurai le temps » marche rarement.
- Combler les trous sans tout rattraper. Si tu as manqué deux semaines, ne cherche pas chaque ticket. Compare tout de suite le solde avec la banque et saisis l'écart en une seule ligne. Le carnet est de nouveau juste, et tu reprends à partir d'aujourd'hui.
- Répondre à une question chaque mois. Par exemple : « Quelle catégorie était plus haute que le mois dernier, et pourquoi ? » Si tu ne tires jamais de réponse de ton carnet, il finit par ressembler à de la comptabilité.
- Regarder l'année. À partir du troisième mois, tu peux comparer les mois. C'est seulement là que tu vois ce qui est normal et ce qui était exceptionnel. Celui qui arrête au deuxième mois rate justement cette partie.
08Si tu vis en Suisse
En Romandie comme dans le reste de la Suisse, deux dépenses que beaucoup de pays retiennent sur la paie arrivent en facture : la prime d'assurance maladie et, pour la plupart des ménages, les impôts. Donne à chacune sa catégorie. Combien mettre de côté chaque mois pour les impôts, notre guide te le dit. Un 13e salaire se note comme revenu le mois où il arrive.
La facture type qui ne tombe pas chaque mois, c'est la redevance Serafe. Elle coûte à un ménage privé 335 francs par an, 312 francs dès le 1er janvier 2027 (serafe.ch, état en octobre 2026). Elle arrive en général une fois par an, ou tous les trois mois sur demande.
Les espèces restent courantes. Dans l'enquête de la Banque nationale suisse sur les moyens de paiement, à l'automne 2025, elles étaient sur place le deuxième moyen de paiement le plus utilisé, après la carte de débit et avant les applications de paiement (BNS, communiqué du 30 mars 2026).
Budgetberatung Schweiz (le service suisse alémanique de conseil en budget) vend un carnet imprimé pour 11 francs, plus 7 francs de frais d'envoi et de traitement, et propose une appli gratuite, BudgetCH. Elle fonctionne aussi sans internet et enregistre les données sur un serveur en Suisse. L'export vers Excel y coûte 4 francs, une fois, et les devises étrangères n'y sont plus prises en charge (budgetberatung.ch, état en octobre 2026). Comment elle se situe face aux autres applis utilisées en Suisse, notre comparatif le montre.
09Quand Spendhog convient, et quand il ne convient pas
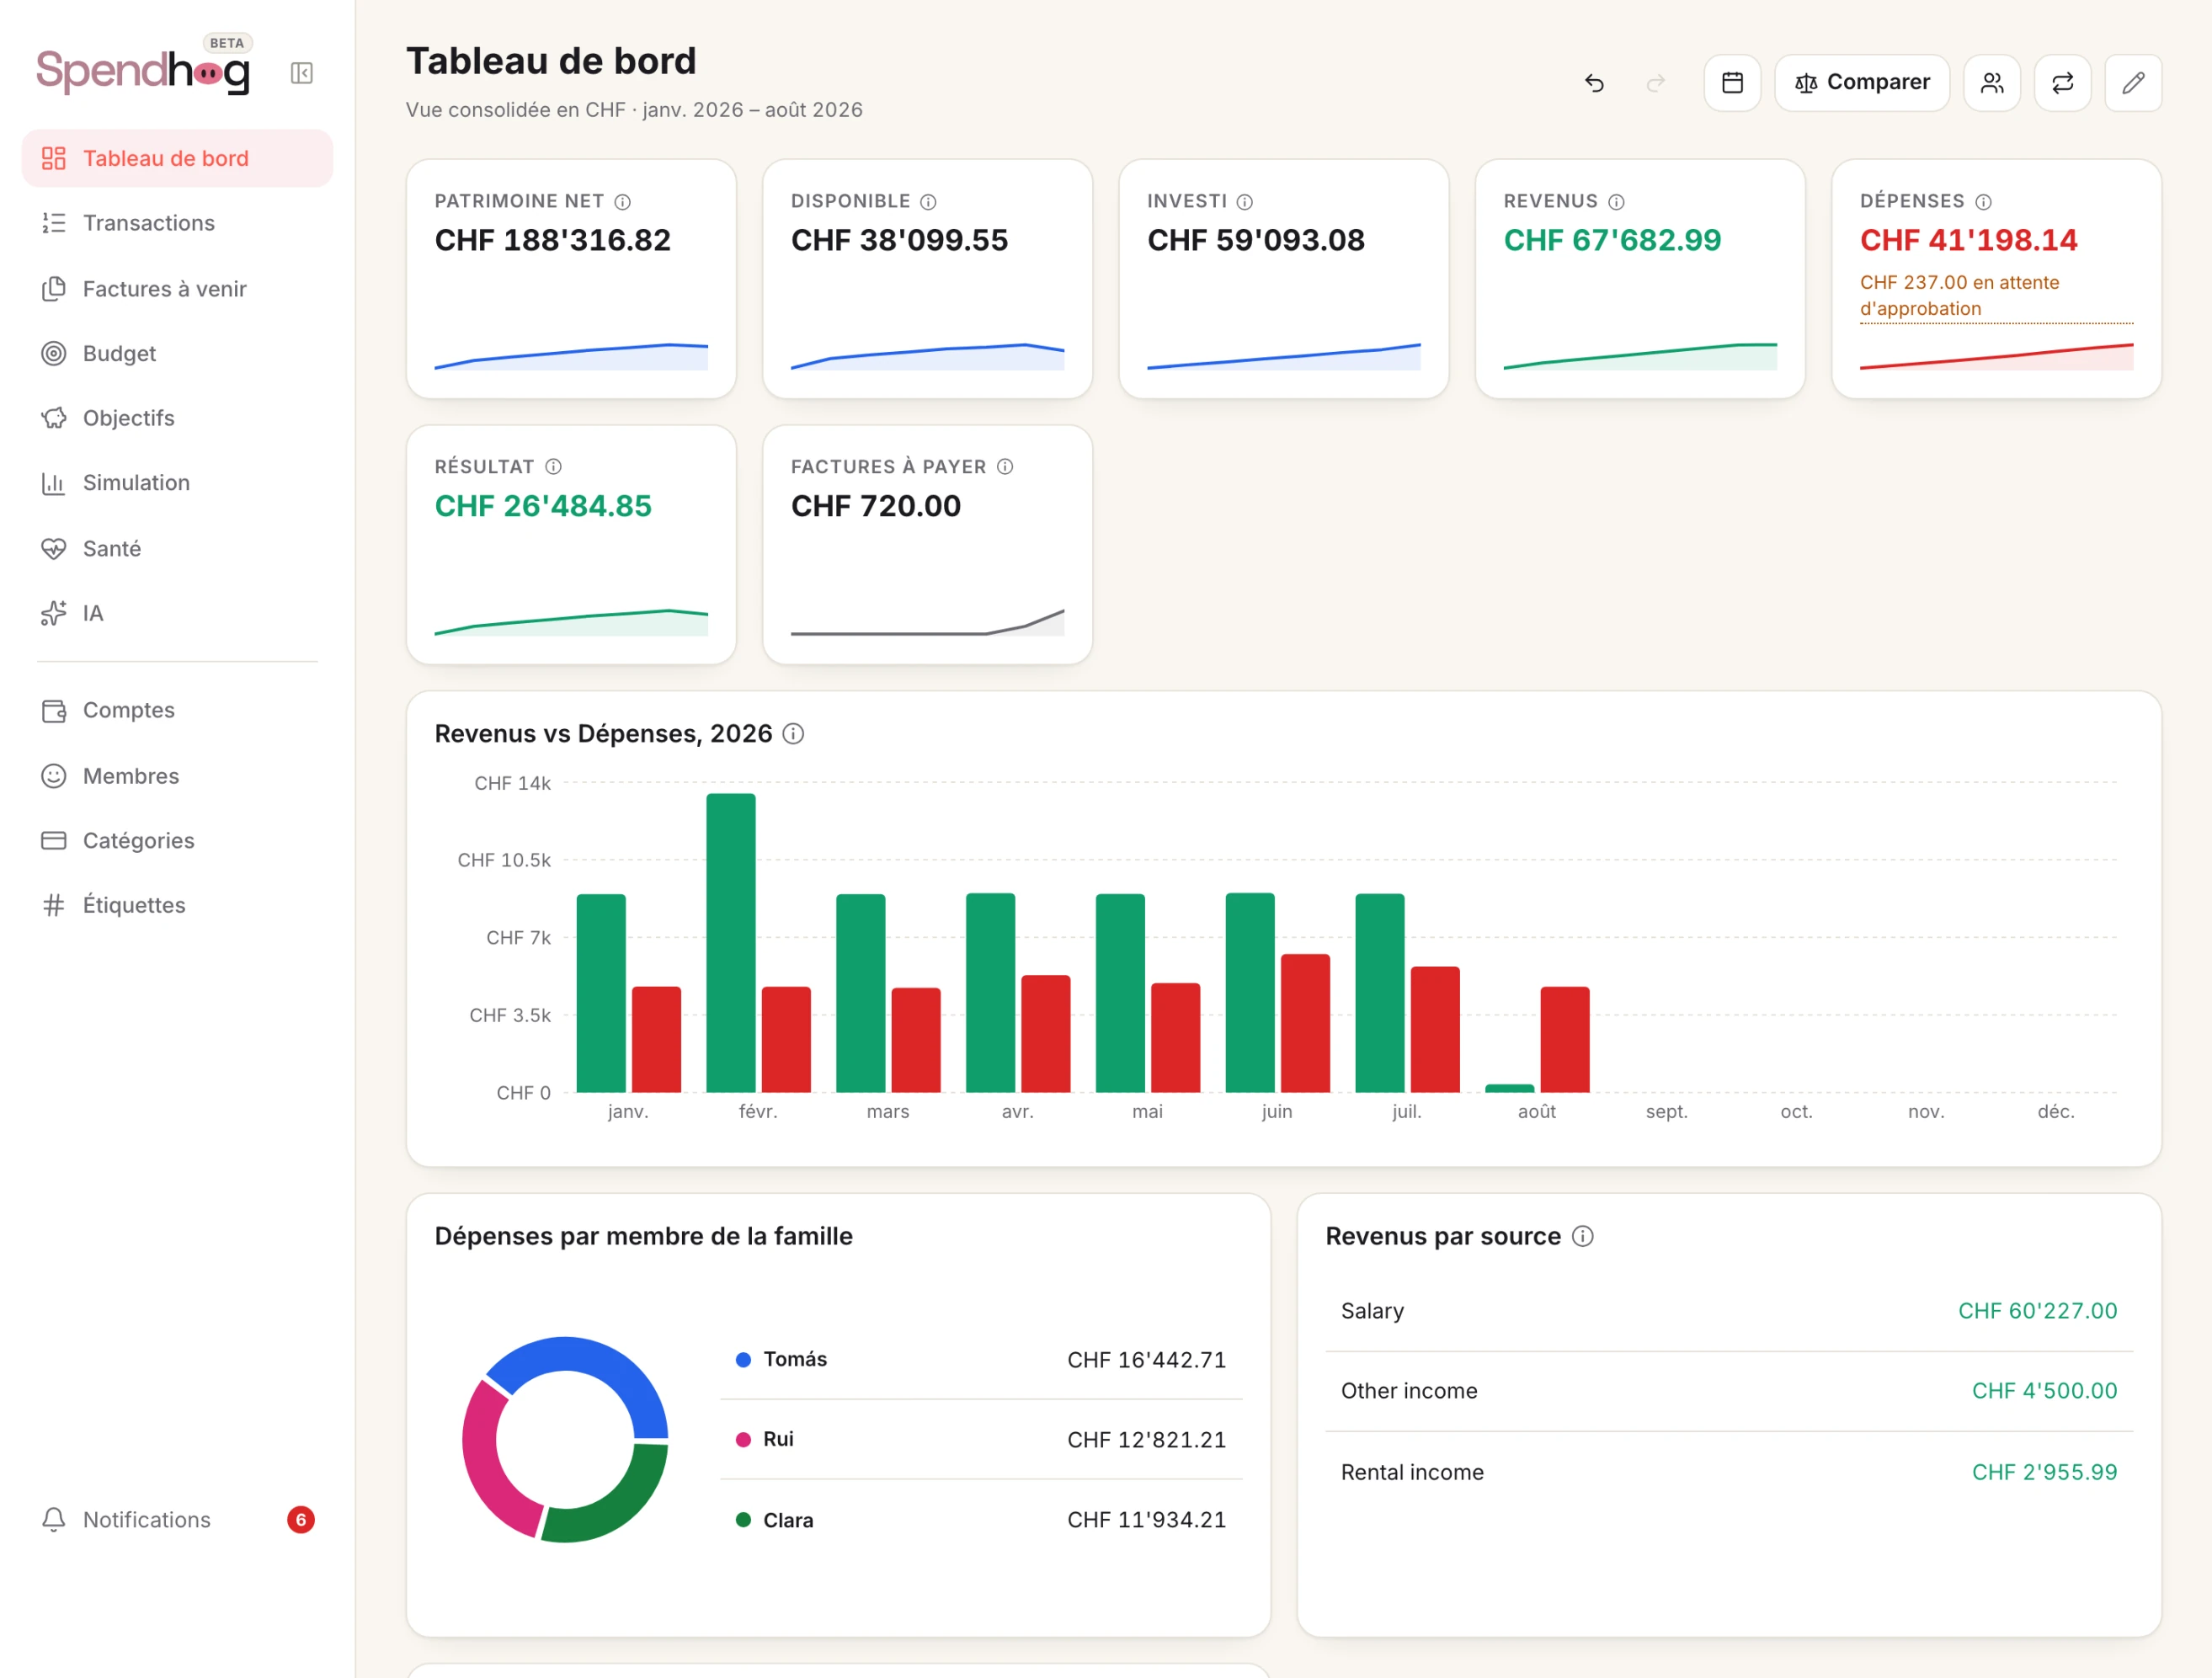
Spendhog est un carnet de comptes numérique, dans le navigateur et sur le téléphone, sans connexion bancaire. Tu saisis à la main ou tu importes l'export de ta banque en fichier CSV, camt.053, OFX ou MT940. Tu nommes toi-même les catégories, et tu tiens un compte à part pour les espèces. Si le solde ne correspond pas à ton porte-monnaie, tu saisis le nouveau solde et l'appli enregistre l'écart comme un mouvement.
Spendhog t'explique aussi le mois avec des mots, comparé à ton propre mois habituel. Il comprend les factures qui ne tombent pas chaque mois. Jusqu'à trois personnes du ménage se connectent chacune avec leur identifiant.
Si un cahier ou un tableau te suffit et que tu le tiens, garde-le. Si tu veux seulement voir où va l'argent sans rien saisir toi-même, une appli avec connexion bancaire te conviendra mieux.
Tu peux essayer Spendhog 30 jours gratuitement, sans carte et sans identifiants bancaires. Le prix fondateur est de CHF 8.99 par mois pour les 30 premiers ménages qui prennent un abonnement. Il reste le même tant que l'abonnement dure.
Des questions sur cette page ? Écris-nous quand tu veux, nous t'expliquons. info@spendhog.com