
Registas as despesas da casa escrevendo cada entrada e cada saída com data, valor e uma de umas dez categorias, e confrontando isso uma vez por semana com o extrato do banco. Se é em papel, em Excel, online ou numa app, pouco importa. O difícil costuma ser o segundo mês, e aí o que mais ajuda é registar menos.
01Como começar
Começa num dia normal, sem esperar pelo dia 1 do mês. Quem espera pelo começo perfeito acaba muitas vezes por começar só daqui a dois meses.
Escreve primeiro os rendimentos: o ordenado, os subsídios de férias e de Natal quando chegam e o que mais entra com regularidade. Depois os custos fixos, os que são iguais todos os meses, como a renda, os seguros e as assinaturas. Registas essas uma vez e passas a repeti-las todos os meses. É o que recomenda o centro de defesa do consumidor alemão (Verbraucherzentrale) no seu guia (a 6 de agosto de 2026).
Depois vêm os gastos variáveis, todos, também o café na estação e o parquímetro. São os valores pequenos que faltam no fim do mês.
Guarda os talões numa caixa ou num envelope. Os pequenos pagamentos em dinheiro sem talão escreves num papel. Uma vez por semana lanças tudo. Também isto recomenda a Verbraucherzentrale, e funciona tanto em papel como numa app.
Um lançamento só precisa de data, valor, para quê e categoria. A nota é opcional.
02Quantas categorias?
A nossa regra é dez, duas a mais ou a menos. Com cinco, metade do dinheiro vai parar a «Diversos» e ficas sem aprender nada. Com trinta, perguntas-te todas as noites se o champô é «Drogaria» ou «Casa». É nesta pergunta que muita gente desiste.
Para a maioria das casas chegam, para começar, mais ou menos estas: habitação (renda ou prestação da casa, e condomínio), energia e água, seguros, saúde, supermercado, transportes (passe, carro, bicicleta), telemóvel e internet, tempos livres e saídas, férias, roupa, poupança e diversos.
Só divides uma categoria quando tens uma pergunta a que ela não responde. Se queres saber quanto custa comer fora de casa, vale a pena dividir «Supermercado» em «Grandes superfícies» e «Take-away».
Dá também um lugar fixo às contas que não vêm todos os meses: o seguro do carro ou da casa, uma vez por ano, o IUC do carro, uma assinatura anual. Se não contares com elas, o mês em que chegam parece péssimo e os outros parecem bons de mais.
03Com que frequência registar?
Dois ritmos funcionam, e podes misturá-los. Todos os dias: um minuto à noite ou logo na caixa. Vês cada gasto no momento em que ainda podias mudar alguma coisa. Ou uma vez por semana: um quarto de hora com o homebanking e a caixa dos talões. Pede menos atenção no dia a dia, mas uma hora marcada.
Assim é um encontro semanal. Domingo à noite, uma casa com dois adultos. No homebanking estão 14 pagamentos com cartão da semana. Na caixa há três talões da loja da quinta e do mercado, pagos em dinheiro. E chegou o aviso de pagamento do seguro do carro. São 18 lançamentos com categoria. Confirmas ainda que o saldo do livro bate com o saldo do banco. Leva dez a quinze minutos, e a semana está feita.
Não tens de ser perfeito. Num estudo muito citado sobre como se forma um hábito (Phillippa Lally e colegas, European Journal of Social Psychology, 2010), um gesto diário levou em média 66 dias a tornar-se automático. O intervalo foi de 18 a 254 dias (este último, uma estimativa). Um dia falhado fez pouco mal, muitos dias falhados já fizeram. Se falhaste um dia, continua no seguinte sem o recuperar.
04E o dinheiro vivo?
O dinheiro vivo não desapareceu. Na área do euro, em 2024, ainda foi usado em 52% dos pagamentos nas lojas, contra 59% em 2022 (Banco Central Europeu, estudo SPACE, comunicado de 19 de dezembro de 2024). Se copias só o extrato do banco, falta-te portanto uma parte do dinheiro. Há três maneiras, da mais exata à mais cómoda.
O dinheiro vivo como conta própria. O levantamento no multibanco deixa de ser uma despesa. É uma transferência da conta do banco para a tua carteira. As despesas lanças a partir da conta de dinheiro vivo, com categoria, como qualquer outra. É a maneira mais exata, e é a que recomendamos.
Contagem da carteira. Lanças só os gastos maiores em dinheiro e contas a carteira uma vez por semana. A diferença para o valor que devia lá estar passa a ser uma única linha, por exemplo «Dinheiro vivo, sem destino». Ficas sem saber para que foi cada euro, mas sabes quanto foi, e o total bate certo.
O levantamento como despesa. É a mais cómoda e a que menos te diz, porque tudo o que compras com esse dinheiro desaparece numa linha. Só serve se quase não pagas em dinheiro.
05Papel, Excel, online ou app, comparados
O melhor livro de contas é o que ainda mantiveres daqui a três meses. Cada forma tem pontos fortes e fracos.
Papel. Dispensa aparelho, conta e instalação. Quando escreves à mão, reparas em cada gasto. Em troca, as contas fazes tu, o caderno está em casa quando estás na caixa, e um balanço do ano custa-te uma noite com a calculadora.
Excel ou outra folha de cálculo. É grátis e flexível, soma e faz gráficos sozinha, e tu decides cada coluna. O nosso modelo para descarregar foi feito para isso: data, título, categoria e valor, uma linha por lançamento. No telemóvel uma folha de cálculo é penosa. Uma fórmula arrastada mal não se nota. E quando duas pessoas trabalham em cópias, depressa há dois estados diferentes.
Online, no browser. Todos em casa veem os mesmos números em qualquer aparelho, e ninguém anda a mandar um ficheiro. Em troca precisas de ligação à internet, e os teus dados estão num fornecedor. Vê onde, e se os podes exportar por inteiro quando quiseres.
App no telemóvel. Está contigo quando pagas, e nesse momento registar dá o menor trabalho. As apps com ligação ao banco enchem-se sozinhas, mas muitas vezes já nem vês cada gasto. Quase todas as apps têm a mesma fraqueza: num ecrã pequeno regista-se bem, mas percebe-se pouco.
06Que app usar para registar as despesas?
Há três tipos. Uma app ligada ao banco enche-se sozinha com os teus pagamentos. Serve se queres sobretudo ver para onde foi o dinheiro e se o teu banco é um dos que a app liga.
Uma app que preenches tu, escrevendo os lançamentos ou importando o ficheiro que o banco deixa descarregar. Serve se queres escolher as categorias e dar por cada pagamento. Leva uns minutos por semana e funciona com qualquer banco.
Uma folha de cálculo. Serve se gostas de montar as tuas colunas e guardas o registo no computador. Com duas pessoas ou com o telemóvel, fica mais difícil. Como escolher entre as apps, com quatro perguntas para fazeres, está no nosso guia sobre apps para registar as despesas da casa.
07Como continuar depois do segundo mês
O primeiro mês é interessante porque tudo é novo. O segundo parece-se com o primeiro. Os talões acumulam-se na caixa, falha-se um domingo, depois outro, e um dia o caderno fica fechado. É aí que muita gente para. Um número fiável sobre isto, com fonte e data, não encontrámos. Isto ajuda:
- Registar menos. Os custos fixos que são iguais todos os meses não os escreves de novo, repetes. Ficam os gastos variáveis, e esses são os que mais te dizem.
- Uma hora marcada. Um dia da semana, uma hora, dez minutos. «Quando tiver tempo» raramente resulta.
- Fechar as falhas sem lançar tudo. Se falhaste duas semanas, não procures todos os talões. Compara logo o saldo com o banco e lança a diferença numa só linha. O livro volta a bater certo e continuas a partir de hoje.
- Responder a uma pergunta por mês. Por exemplo: «Que categoria subiu em relação ao mês passado, e porquê?» Se nunca tiras uma resposta do livro de contas, depressa só te parece contabilidade.
- Olhar para o ano. A partir do terceiro mês já podes comparar meses. Só então vês o que é normal e o que foi um desvio. Quem para no segundo mês perde precisamente esta parte.
08Se vives na Suíça
Na Suíça chegam como fatura duas despesas que em Portugal não te passam pela conta: o prémio do seguro de saúde obrigatório e, para a maioria das casas, os impostos. Dá a cada uma a sua categoria. Quanto pôr de lado por mês para os impostos está no nosso guia. O 13.º mês, se o recebes, entra como rendimento no mês em que chega.
A conta típica que não vem todos os meses é a taxa Serafe, da rádio e televisão. Custa a uma casa 335 francos por ano, e a partir de 1 de janeiro de 2027 312 francos (serafe.ch, em outubro de 2026). Costuma vir uma vez por ano, ou de três em três meses se pedires.
O dinheiro vivo continua a ser comum. No inquérito do Banco Nacional Suíço (SNB) sobre meios de pagamento do outono de 2025, foi o segundo meio de pagamento mais usado nas lojas, a seguir ao cartão de débito e à frente das apps de pagamento (SNB, comunicado de 30 de março de 2026).
A Budgetberatung Schweiz, o serviço suíço de aconselhamento sobre orçamentos, vende um livro de contas impresso por 11 francos, mais 7 francos de envio e tratamento, e tem uma app gratuita, a BudgetCH. Funciona também sem internet e guarda os dados num servidor na Suíça. A exportação para Excel custa lá 4 francos, uma vez, e as moedas estrangeiras já não são suportadas (budgetberatung.ch, em outubro de 2026). Como se compara com as outras apps usadas na Suíça está no nosso comparativo.
09Quando o Spendhog serve e quando não
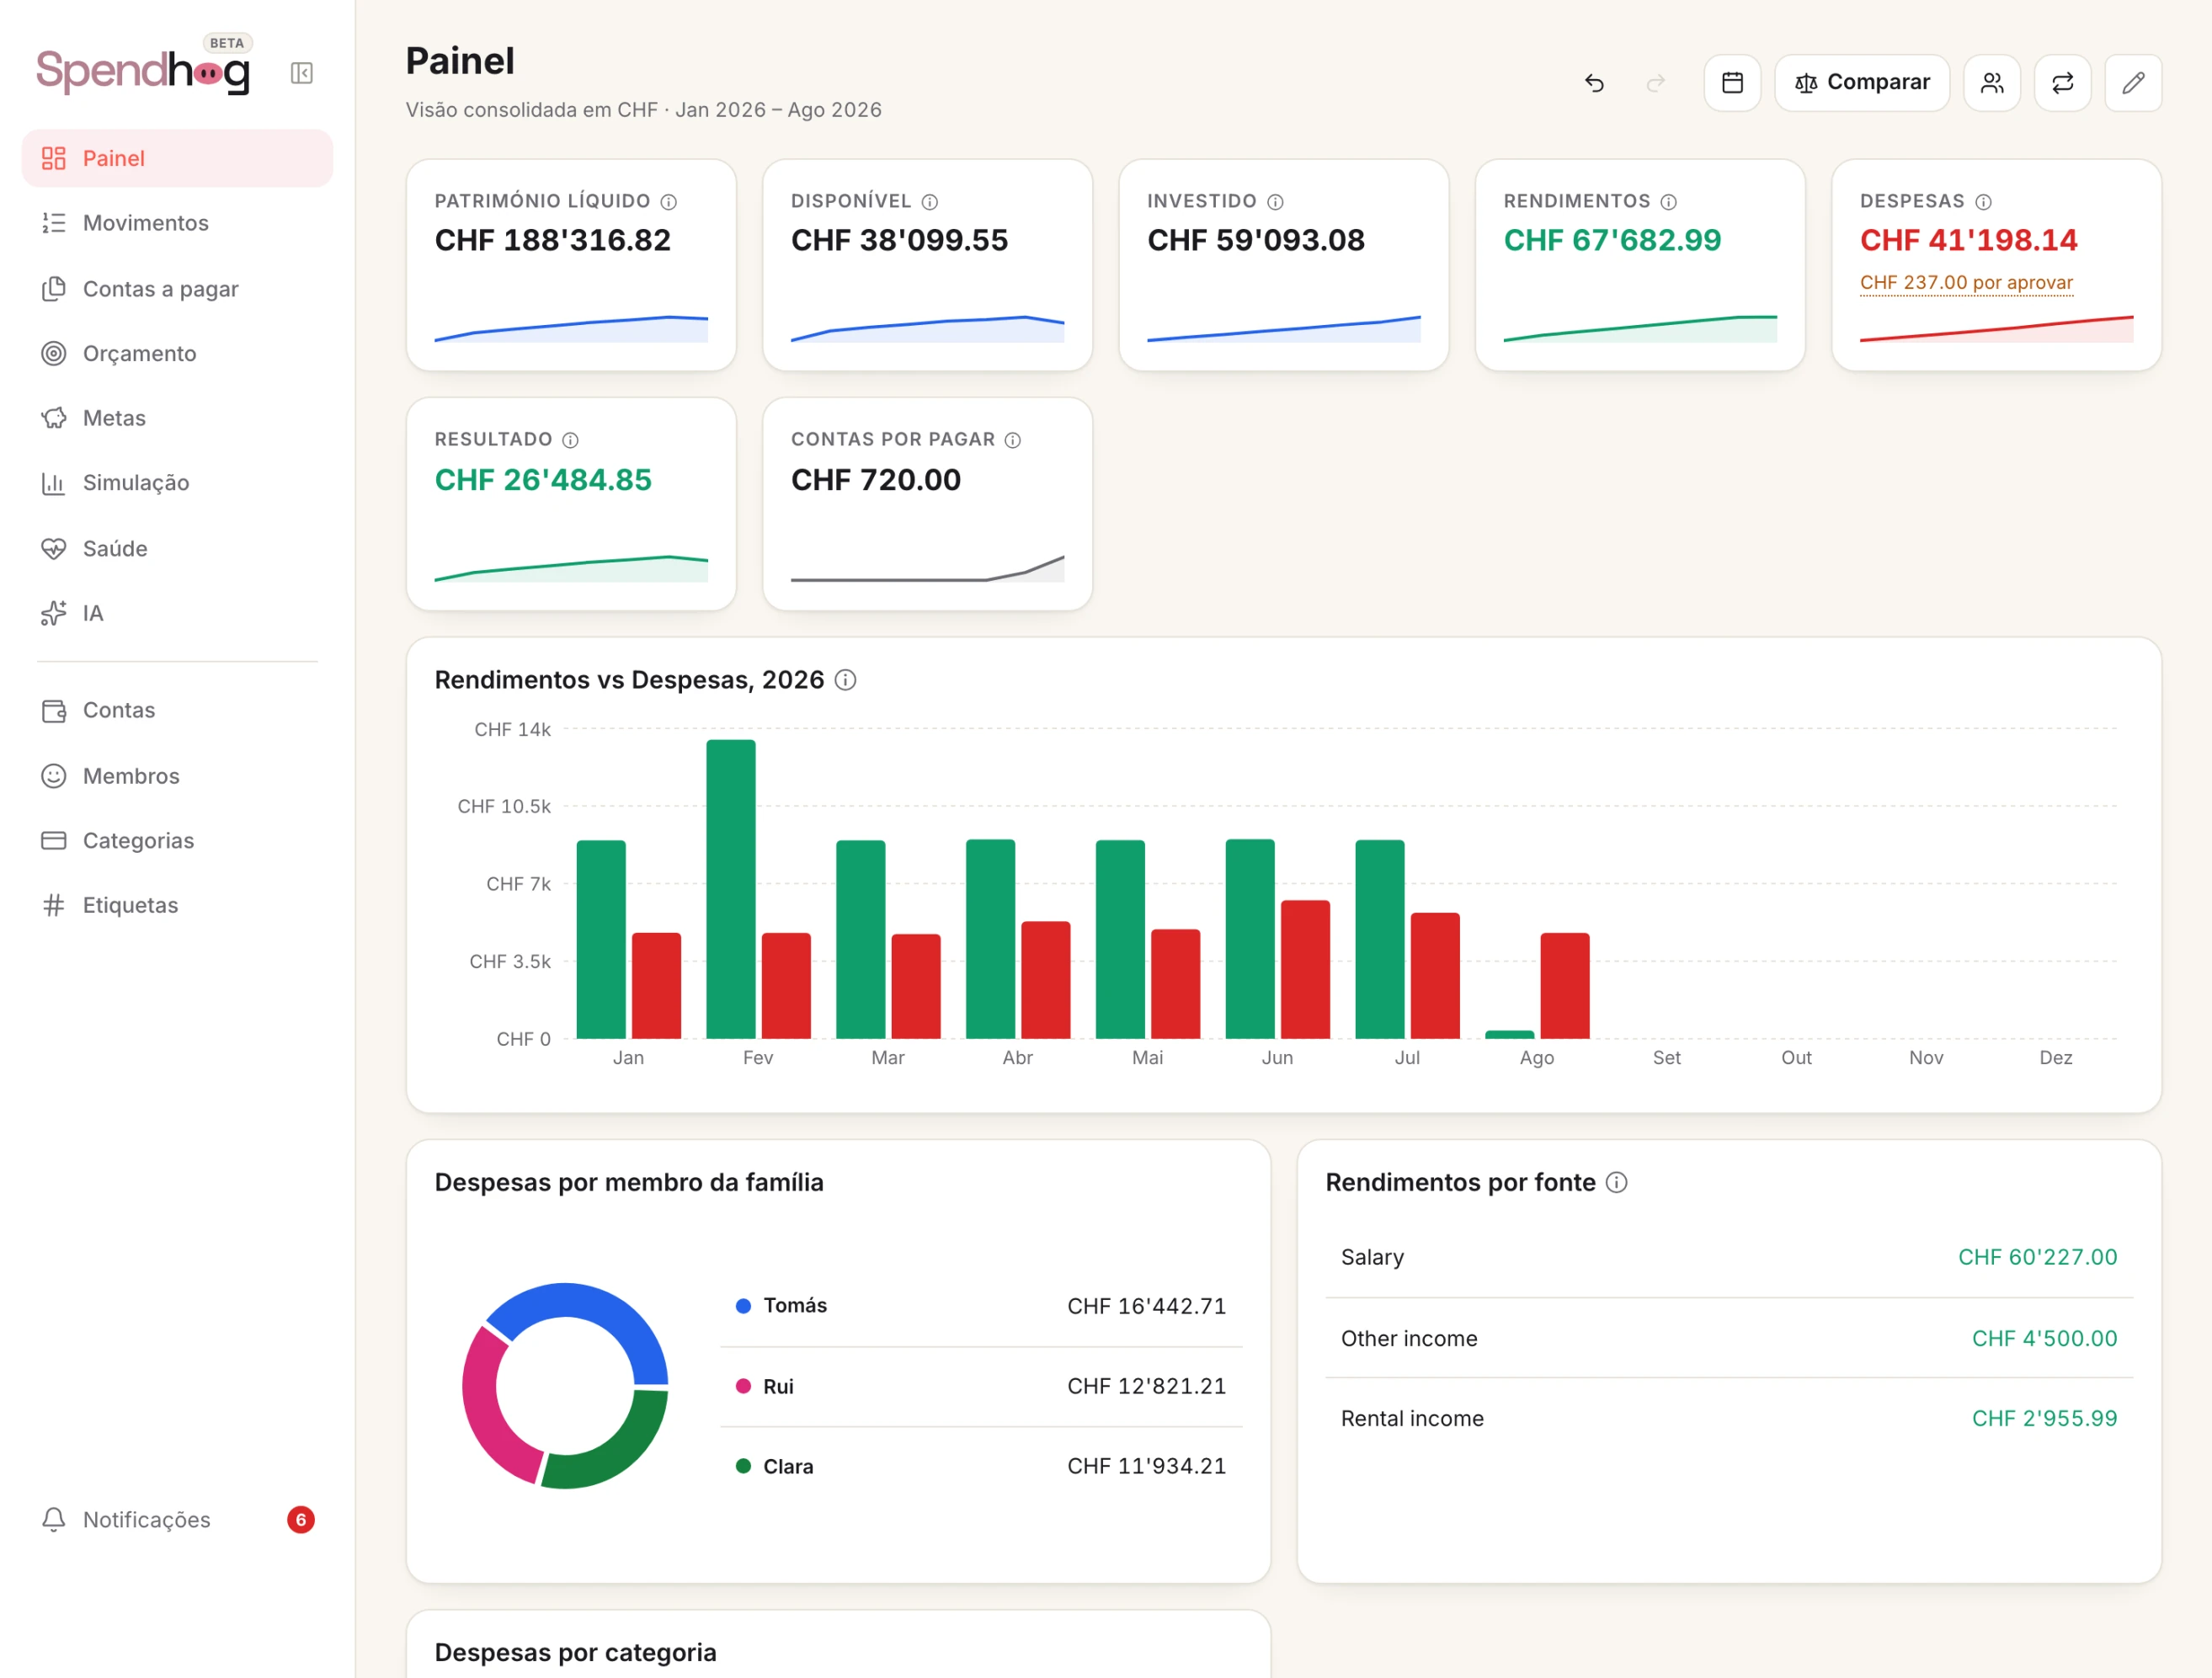
O Spendhog é um livro de contas digital, no browser e no telemóvel, sem ligação ao banco. Registas à mão ou importas o ficheiro que o teu banco exporta, em CSV, camt.053, OFX ou MT940. As categorias dás-lhes tu o nome, e para o dinheiro vivo manténs uma conta própria. Se o saldo não bate com a carteira, escreves o valor novo e a app regista a diferença como um movimento.
O Spendhog explica-te ainda o mês por palavras, comparado com o teu mês habitual. Percebe as contas que não vêm todos os meses. Até três pessoas da casa entram cada uma com o seu acesso.
Se te chega um caderno ou uma folha de cálculo, e os manténs, fica com eles. Se só queres ver para onde vai o dinheiro, sem registares nada, uma app com ligação ao banco serve-te melhor.
Podes experimentar o Spendhog 30 dias grátis, sem cartão e sem acesso ao banco. O preço de fundador é CHF 8.99 por mês para as primeiras 30 famílias que subscreverem. Mantém-se enquanto mantiveres a subscrição.
Dúvidas sobre esta página? Fala connosco quando quiseres e explicamos tudo. info@spendhog.com