
Llevar las cuentas de casa es apuntar cada ingreso y cada gasto con fecha, importe y una de unas diez categorías, y cotejarlo una vez por semana con el extracto del banco. Da casi igual si es en papel, en Excel, en la web o en una app. Lo difícil suele llegar en el segundo mes, y entonces ayuda sobre todo apuntar menos.
01Cómo empezar
Empieza un día cualquiera, sin esperar al uno del mes. Quien espera al comienzo perfecto suele empezar dos meses después.
Apunta primero los ingresos: el sueldo, las pagas extra si las cobras aparte y lo que entre con regularidad. Después los gastos fijos que son iguales cada mes, como el alquiler, los seguros y las suscripciones. Los apuntas una vez y luego los copias cada mes. Así lo recomienda la Verbraucherzentrale en su guía (a 6 de agosto de 2026).
Luego vienen los gastos variables, todos, también el café de la estación y el parquímetro. Los importes pequeños son justo los que faltan a final de mes.
Guarda los tickets en una caja o en un sobre. Los pequeños pagos en efectivo sin ticket los escribes en un papel. Una vez por semana lo pasas todo. También lo recomienda la Verbraucherzentrale, y vale igual en papel que en una app.
Un apunte solo necesita fecha, importe, en qué y la categoría. La nota es opcional.
02¿Cuántas categorías?
Nuestra regla es diez, dos más o dos menos. Con cinco, la mitad del dinero acaba en «Varios» y no sacas ninguna conclusión. Con treinta, cada noche te preguntas si el champú va en «Droguería» o en «Casa». Mucha gente lo deja por esa pregunta.
A la mayoría de los hogares les bastan al principio más o menos estas categorías: vivienda (alquiler o hipoteca, y comunidad), suministros (luz, agua, gas), seguros, salud, comida, movilidad (transporte público, coche, bici), móvil e internet, ocio y salidas, vacaciones, ropa, ahorro y varios.
Divide una categoría solo cuando tengas una pregunta que no te responde. Si quieres saber cuánto cuesta comer fuera de casa, merece la pena dividir «Comida» en «Supermercado» y «Comida para llevar».
Da también un sitio fijo a los recibos que no llegan cada mes: el seguro del coche o del hogar una vez al año, el IBI si tienes piso en propiedad, una suscripción anual. Si no cuentas con ellos, el mes en que llegan parece malo y los demás parecen demasiado buenos.
03¿Cada cuánto apuntar?
Funcionan dos ritmos, y los puedes mezclar. A diario: un minuto por la noche o en la propia caja. Así ves cada gasto en el momento en que aún podrías cambiar algo. O cada semana: un cuarto de hora con la banca online y la caja de los tickets. Pide menos atención en el día a día, pero una cita fija.
Así es una cita semanal. Domingo por la noche, un hogar de dos adultos. En la banca online hay 14 pagos con tarjeta de la semana. En la caja hay tres tickets de la granja y del mercado, pagados en efectivo. Y ha llegado el recibo anual del seguro del hogar. Son 18 apuntes con su categoría. Además compruebas que el saldo del libro coincide con el saldo del banco. Son diez o quince minutos, y la semana queda hecha.
No hace falta que no falles ni un día. En un estudio muy citado sobre cómo se forman los hábitos (Phillippa Lally y su equipo, European Journal of Social Psychology, 2010), una acción diaria tardó de media 66 días en hacerse automática. El rango iba de 18 a unos 254 días. Saltarse un día suelto apenas influyó, y saltarse muchos sí. Si te pierdes un día, sigue al día siguiente sin recuperarlo.
04¿Y el efectivo?
El efectivo no ha desaparecido. En la zona del euro se usó todavía en el 52 % de los pagos en tienda en 2024, frente al 59 % de 2022 (Banco Central Europeo, estudio SPACE, comunicado del 19 de diciembre de 2024). Si solo copias el extracto del banco, te falta una parte del dinero. Hay tres caminos, del más exacto al más cómodo.
El efectivo como cuenta propia. Sacar dinero del cajero deja de ser un gasto. Es un traspaso de la cuenta bancaria a tu cartera. Los gastos los apuntas desde la cuenta de efectivo, con su categoría, como cualquier otro. Es el camino más exacto y el que recomendamos.
El arqueo de caja. Apuntas solo los gastos grandes en efectivo y cuentas la cartera una vez por semana. La diferencia con lo que debería haber se convierte en una sola línea, por ejemplo «Efectivo, sin asignar». No sabes en qué se fue cada euro, pero sabes cuánto fue, y la suma cuadra.
Apuntar la retirada como un gasto. Es lo más cómodo y lo que menos te dice, porque todo lo que compras con ese dinero desaparece en una línea. Solo encaja si apenas pagas en efectivo.
05Papel, Excel, web o app, comparados
Lo mejor es el libro de cuentas que sigas llevando dentro de tres meses. Cada forma tiene sus ventajas y sus pegas.
Papel. No necesitas ningún aparato ni ninguna clave, y tampoco instalas nada. Si escribes a mano, notas cada gasto. A cambio, las sumas las haces tú, el cuaderno está en casa cuando estás en la caja, y un resumen del año te cuesta una tarde con la calculadora.
Excel u otra hoja de cálculo. Es gratis y flexible, hace las sumas y los gráficos por ti, y tú decides cada columna. Nuestra plantilla para descargar está hecha para eso: fecha, título, categoría e importe, una fila por apunte. En el móvil, una hoja de cálculo es incómoda. Una fórmula arrastrada mal no se nota. Y si dos personas trabajan con copias, enseguida hay dos versiones distintas.
En la web, en el navegador. Todos en casa ven en cualquier aparato las mismas cifras, y nadie manda un archivo de un lado a otro. A cambio necesitas conexión a internet, y tus datos están en manos de un proveedor. Mira dónde, y si puedes exportarlos enteros cuando quieras.
App en el móvil. Está contigo cuando pagas, y en ese momento apuntar cuesta lo menos posible. Las apps con conexión al banco se rellenan solas, pero muchas veces ya no ves el gasto concreto. Casi todas las apps tienen la misma pega: en una pantalla pequeña se apunta bien, pero se entiende poco.
06¿Qué app para llevar las cuentas?
Hay tres clases. Una app conectada a tu banco se rellena sola con tus pagos. Te va bien si lo que quieres es ver adónde fue el dinero, y si tu banco es de los que la app conecta.
Una app que rellenas tú, apuntando o importando el archivo que tu banco te deja descargar. Te va bien si quieres elegir las categorías y fijarte en cada pago. Te lleva unos minutos a la semana y funciona con cualquier banco.
Una hoja de cálculo. Te va bien si te gusta montar tus propias columnas y llevas las cuentas en un ordenador. Cuando entran dos personas o el móvil, se complica. Cómo elegir entre las apps, con cuatro preguntas que hacerte, está en nuestra guía de apps para llevar las cuentas de casa.
07Cómo seguir después del segundo mes
El primer mes engancha porque todo es nuevo. El segundo se parece al primero. Los tickets se apilan en la caja, falla un domingo, luego otro, y en algún momento el cuaderno se queda cerrado. Ahí lo dejan muchos. No hemos encontrado una cifra fiable sobre eso, con fuente y fecha. Esto ayuda:
- Apuntar menos. Los gastos fijos que son iguales cada mes no los escribes de nuevo, los copias. Quedan los gastos variables, y esos son los que más te dicen.
- Una cita fija. Un día de la semana, una hora, diez minutos. «Cuando tenga tiempo» pocas veces funciona.
- Cerrar los huecos sin apuntarlo todo. Si te has perdido dos semanas, no busques cada ticket. Compara el saldo con el del banco y apunta la diferencia en una sola línea. Con eso el libro vuelve a cuadrar y sigues desde hoy.
- Responder una pregunta cada mes. Por ejemplo: «¿Qué categoría fue más alta que el mes pasado, y por qué?». Si nunca sacas una respuesta del libro de cuentas, enseguida solo te parece contabilidad.
- Mirar el año. A partir del tercer mes puedes comparar meses. Solo entonces ves qué es normal y qué fue un caso aislado. Quien lo deja en el segundo mes se pierde justo esa parte.
08Si vives en Suiza
En Suiza llegan como factura dos gastos que en España no pasan por tu cuenta: la prima del seguro médico obligatorio y, en la mayoría de los hogares, los impuestos. Dale a cada uno su categoría. Cuánto apartar al mes para los impuestos está en nuestra guía. El 13.º sueldo, si lo cobras, entra como ingreso el mes en que llega.
El recibo típico que no llega cada mes es el canon de Serafe, el de la radio y la televisión. Cuesta a un hogar privado 335 francos al año, y desde el 1 de enero de 2027 312 francos (serafe.ch, a octubre de 2026). Llega normalmente una vez al año, y si quieres cada tres meses.
El efectivo sigue siendo habitual. En la encuesta sobre medios de pago del Banco Nacional Suizo (SNB) del otoño de 2025, era el segundo medio de pago más usado en tienda, detrás de la tarjeta de débito y todavía por delante de las apps de pago (SNB, comunicado del 30 de marzo de 2026).
Budgetberatung Schweiz, el servicio suizo de asesoría sobre presupuestos, vende un libro de cuentas impreso por 11 francos, más 7 francos de envío y gestión, y ofrece una app gratuita, BudgetCH. Funciona también sin internet y guarda los datos en un servidor en Suiza. La exportación a Excel cuesta allí 4 francos una sola vez, y ya no admite monedas extranjeras (budgetberatung.ch, a octubre de 2026). Cómo queda frente a las otras apps que se usan en Suiza está en nuestra comparativa.
09Cuándo encaja Spendhog y cuándo no
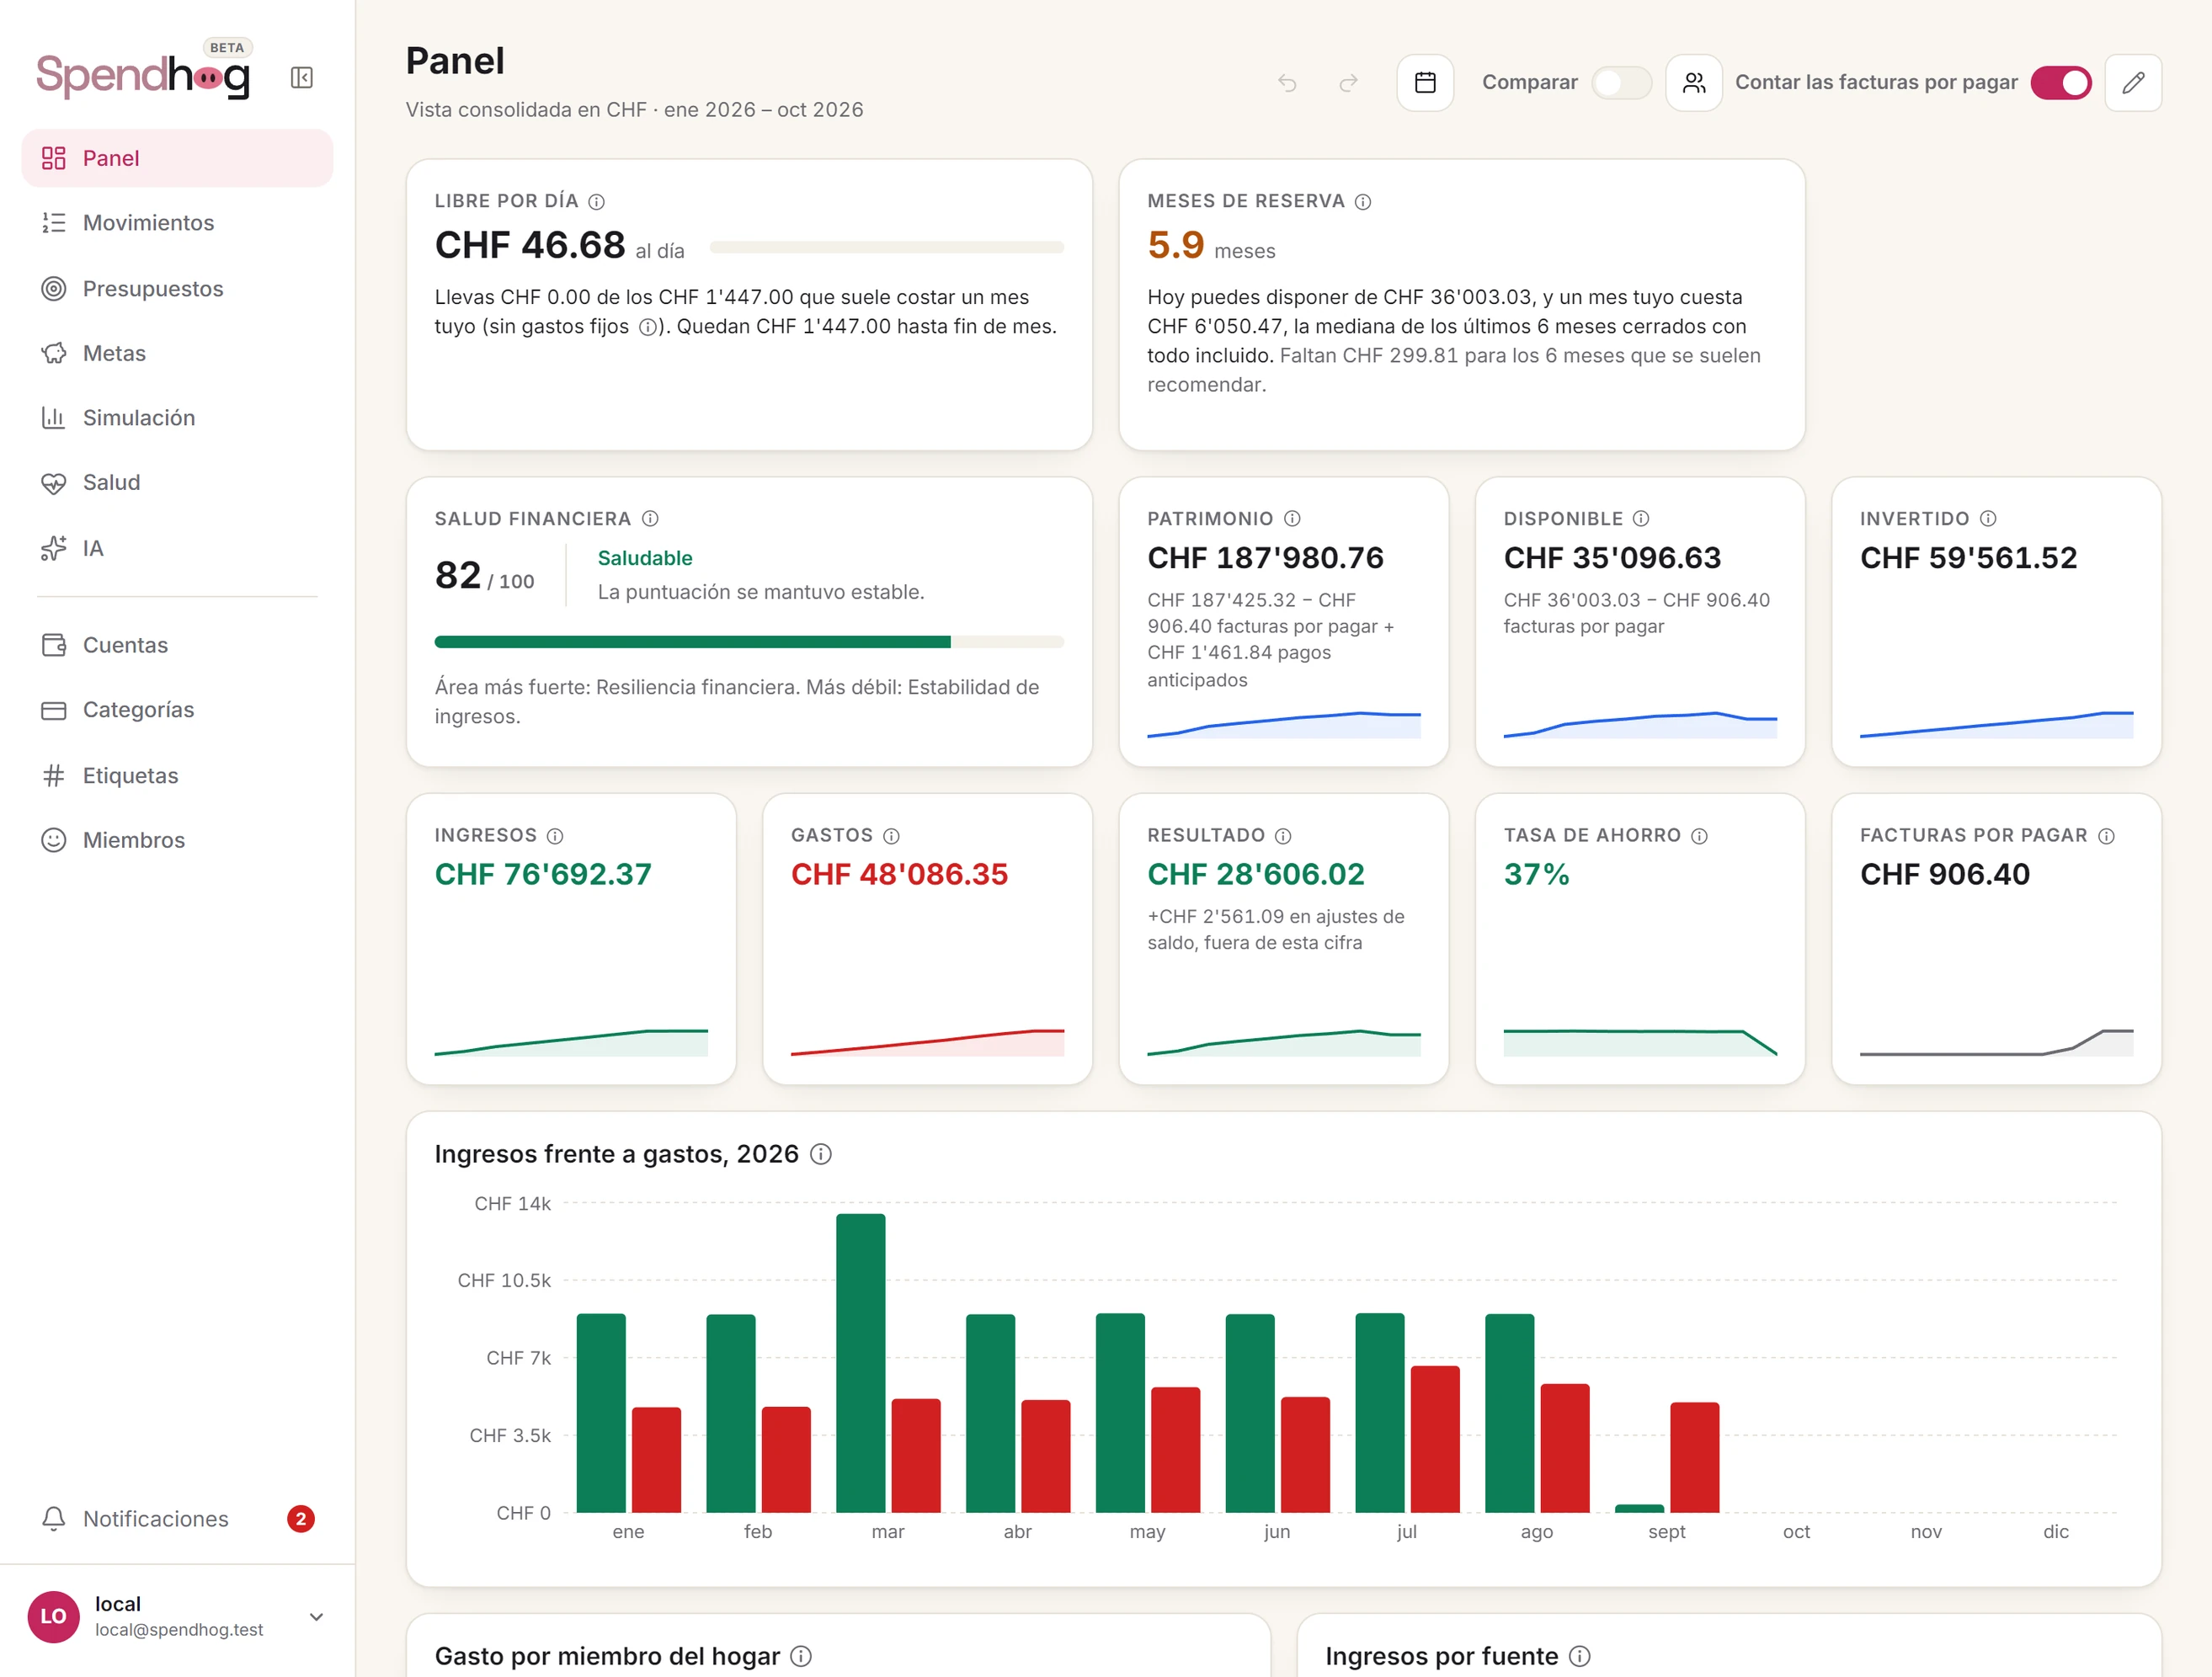
Spendhog es un libro de cuentas digital, en el navegador y en el móvil, sin conexión con el banco. Apuntas a mano o importas el archivo que exporta tu banco, en CSV, camt.053, OFX o MT940. Las categorías las nombras tú, y para el efectivo llevas una cuenta propia. Si el saldo no coincide con la cartera, escribes el nuevo importe y la app apunta la diferencia como un movimiento.
Además, Spendhog te explica el mes con palabras, comparado con tu propio mes normal. Entiende las facturas que no llegan cada mes. Hasta tres personas del hogar entran con su propio acceso.
Si te basta un cuaderno o una hoja de cálculo, y los llevas, quédate con ellos. Si solo quieres ver adónde va el dinero, sin apuntar nada tú, te encajará mejor una app con conexión al banco.
Spendhog lo puedes probar 30 días gratis, sin tarjeta y sin dar acceso a tu banco. El precio de fundador es CHF 8.99 al mes para los primeros 30 hogares que se suscriban. Se mantiene mientras siga la suscripción.
¿Dudas sobre esta página? Escríbenos cuando quieras y te lo explicamos paso a paso. info@spendhog.com