
Las apps para llevar las cuentas de casa son de tres clases: una conectada a tu banco que se rellena sola, una que rellenas tú apuntando o importando el archivo de tu banco, y una hoja de cálculo. Cuál te encaja depende de cuatro preguntas: quién la rellena, cómo entra el dinero, qué te muestra y quién puede verla.
01Las tres clases
Una app conectada a tu banco lee tus pagos y los ordena en categorías. Apenas escribes nada. Solo funciona con los bancos que la app conecta, y luego repasas lo que ha adivinado: un regalo comprado en el supermercado parece comida.
Una app que rellenas tú recibe lo que apuntas en la caja o el archivo que descargas de tu banca online. Funciona con cualquier banco, y ves cada pago una vez, al entrar. Te lleva unos minutos a la semana.
Una hoja de cálculo es gratis y decides cada columna. Va bien para una persona delante de un ordenador. En el móvil, o con dos personas trabajando en copias distintas, enseguida se complica.
02¿Quién la rellena: una persona o dos?
Si llevas tú solo el dinero de casa, casi cualquier app te sirve. En pareja o en familia, mira cómo trata la app a más de una persona.
Algunas apps dan a cada persona su propio acceso y muestran quién añadió cada apunte. Otras comparten un único acceso entre todos. BudgetCH, la app gratuita de Budgetberatung Schweiz, el servicio suizo de asesoría sobre presupuestos, funciona así: cada miembro de la familia la instala y entra con el mismo acceso (budgetberatung.ch, consultado el 8 de noviembre de 2026).
Luego está la pregunta de para quién era el dinero. Una app que apunta las zapatillas de los niños a nombre del niño, aunque el niño nunca inicie sesión, te enseña lo que cuesta cada persona. Una app que solo sabe quién pagó no puede.
Quién debe a quién es otra cuestión. Splitwise y Tricount están hechas para eso, y muchas parejas usan una de las dos para los viajes y una app de hogar para casa.
03¿Cómo entra el dinero?
Una conexión con el banco solo ayuda si tu banco está en la lista de la app. Finanzguru, por ejemplo, necesita una cuenta corriente alemana o austriaca con banca online, y sin ella no puedes usar la app (ayuda de Finanzguru, consultada el 8 de noviembre de 2026). YNAB conecta bancos de 18 países europeos, y Suiza no está entre ellos (ayuda de YNAB, actualizada el 5 de octubre de 2026).
Un archivo de tu banco sirve en todas partes. Casi todos los bancos te dejan descargar tus movimientos en CSV, y muchos también en camt.053, OFX o MT940. Mira cuáles lee la app. YNAB, por ejemplo, importa CSV, OFX, QFX y QIF (ayuda de YNAB, actualizada el 20 de octubre de 2026). Un extracto en PDF está pensado para leerse, y la mayoría de las apps no puede importarlo.
Apuntar un gasto lleva unos segundos en el móvil, mejor en la caja, mientras sabes qué era el pago. El efectivo solo entra así, sea cual sea la clase de app que elijas.
04¿Qué te muestra?
Todas las apps enseñan una lista de pagos y un total por categoría. Eso dice adónde fue el dinero. No dice si este mes fue normal.
Merece la pena pedir tres cosas. Una comparación con tu propio mes normal, para ver qué se salió de lo habitual. Una forma de planificar las facturas que no son mensuales, como un seguro una vez al año o la luz cada tres meses, para que el mes en que llegan no parezca un desastre. Y una mirada hacia delante: ¿llegará la cuenta hasta el próximo sueldo?
Prueba la app con tus propias cifras durante un mes antes de decidir. La mayoría tiene una prueba o una versión gratuita.
05¿Quién puede ver tus datos?
Con una conexión al banco, dejas que la app, y a menudo una segunda empresa que conecta apps con bancos, lea los pagos de tus cuentas mientras dure el permiso. Sin conexión, la app solo guarda lo que apuntas o subes.
Mira dónde se guardan los datos, si puedes exportarlos todos cuando quieras y si una cuenta puede quedar privada para los demás de casa. Un regalo deja de ser sorpresa si la otra persona te ve pagarlo.
06Lo que encontró Stiftung Warentest
En octubre de 2023, la organización alemana de pruebas de consumo Stiftung Warentest probó ocho apps de presupuesto muy usadas. Las que se enlazan con una cuenta bancaria, una tarjeta de crédito y una cuenta de valores sacaron mejor nota que las demás (nota de prensa del 18 de octubre de 2023, Finanztest, noviembre de 2023).
La mejor app con enlace sacó un "bueno" y costaba 3,99 euros al mes. La mejor sin enlace sacó un "satisfactorio". Los probadores no encontraron fallos de seguridad y señalaron que algunas políticas de privacidad estaban solo en inglés. La nota de prensa no nombra ninguna app, y la prueba tiene tres años.
Así que si lo que quieres es un resumen sin apuntar nada y tu banco está cubierto, una app conectada es la mejor apuesta. Si quieres elegir las categorías, compartir la app con alguien o usas un banco que ninguna app conecta, la prueba no decide por ti.
07¿Cuál es la mejor app para las cuentas de casa?
La que sigas usando dentro de tres meses. Según las cuatro preguntas, más o menos así:
- Quieres ver adónde va el dinero sin escribir, y tu banco está en la lista: una app conectada a tu banco.
- Quieres elegir las categorías, fijarte en cada pago, o tu banco no está cubierto: una app que rellenas tú, con el archivo de tu banco para las semanas en que te retrases.
- Compartes el dinero con tu pareja o con la familia: una app en la que cada uno tiene su acceso y cada apunte dice para quién era.
- Llevas el dinero tú solo y te gustan las fórmulas: una hoja de cálculo.
08Cuándo encaja Spendhog, y cuándo no
Spendhog es la app que hacemos nosotros. Es una app que rellenas tú: apuntas los movimientos o importas el archivo de tu banco en CSV, camt.053, OFX o MT940. Nunca se conecta a un banco, así que funciona con cualquiera y nunca te pide las claves de tu banco. Un extracto en PDF todavía no se puede leer.
Un hogar reúne a todos. Pueden iniciar sesión hasta tres personas, cada una con su acceso, y añades tantos miembros como vivan contigo, también los hijos, y los eliges en Para quién. Cualquier cuenta puede quedar privada con Ocultar a los demás miembros.
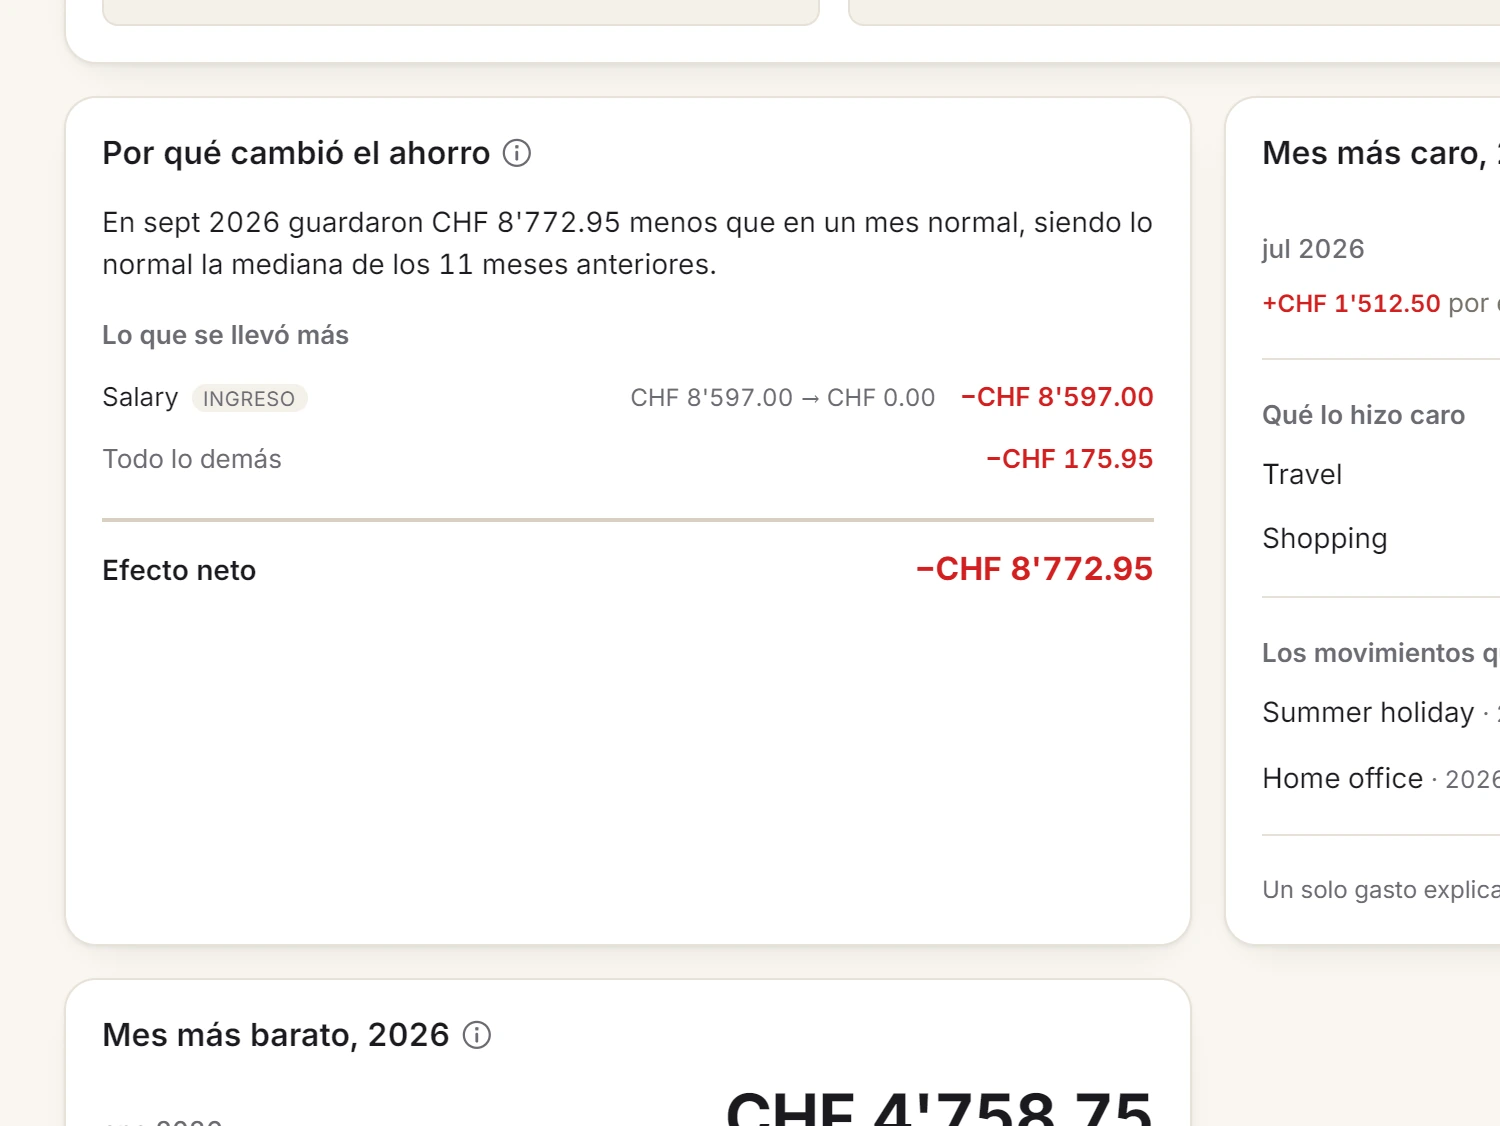
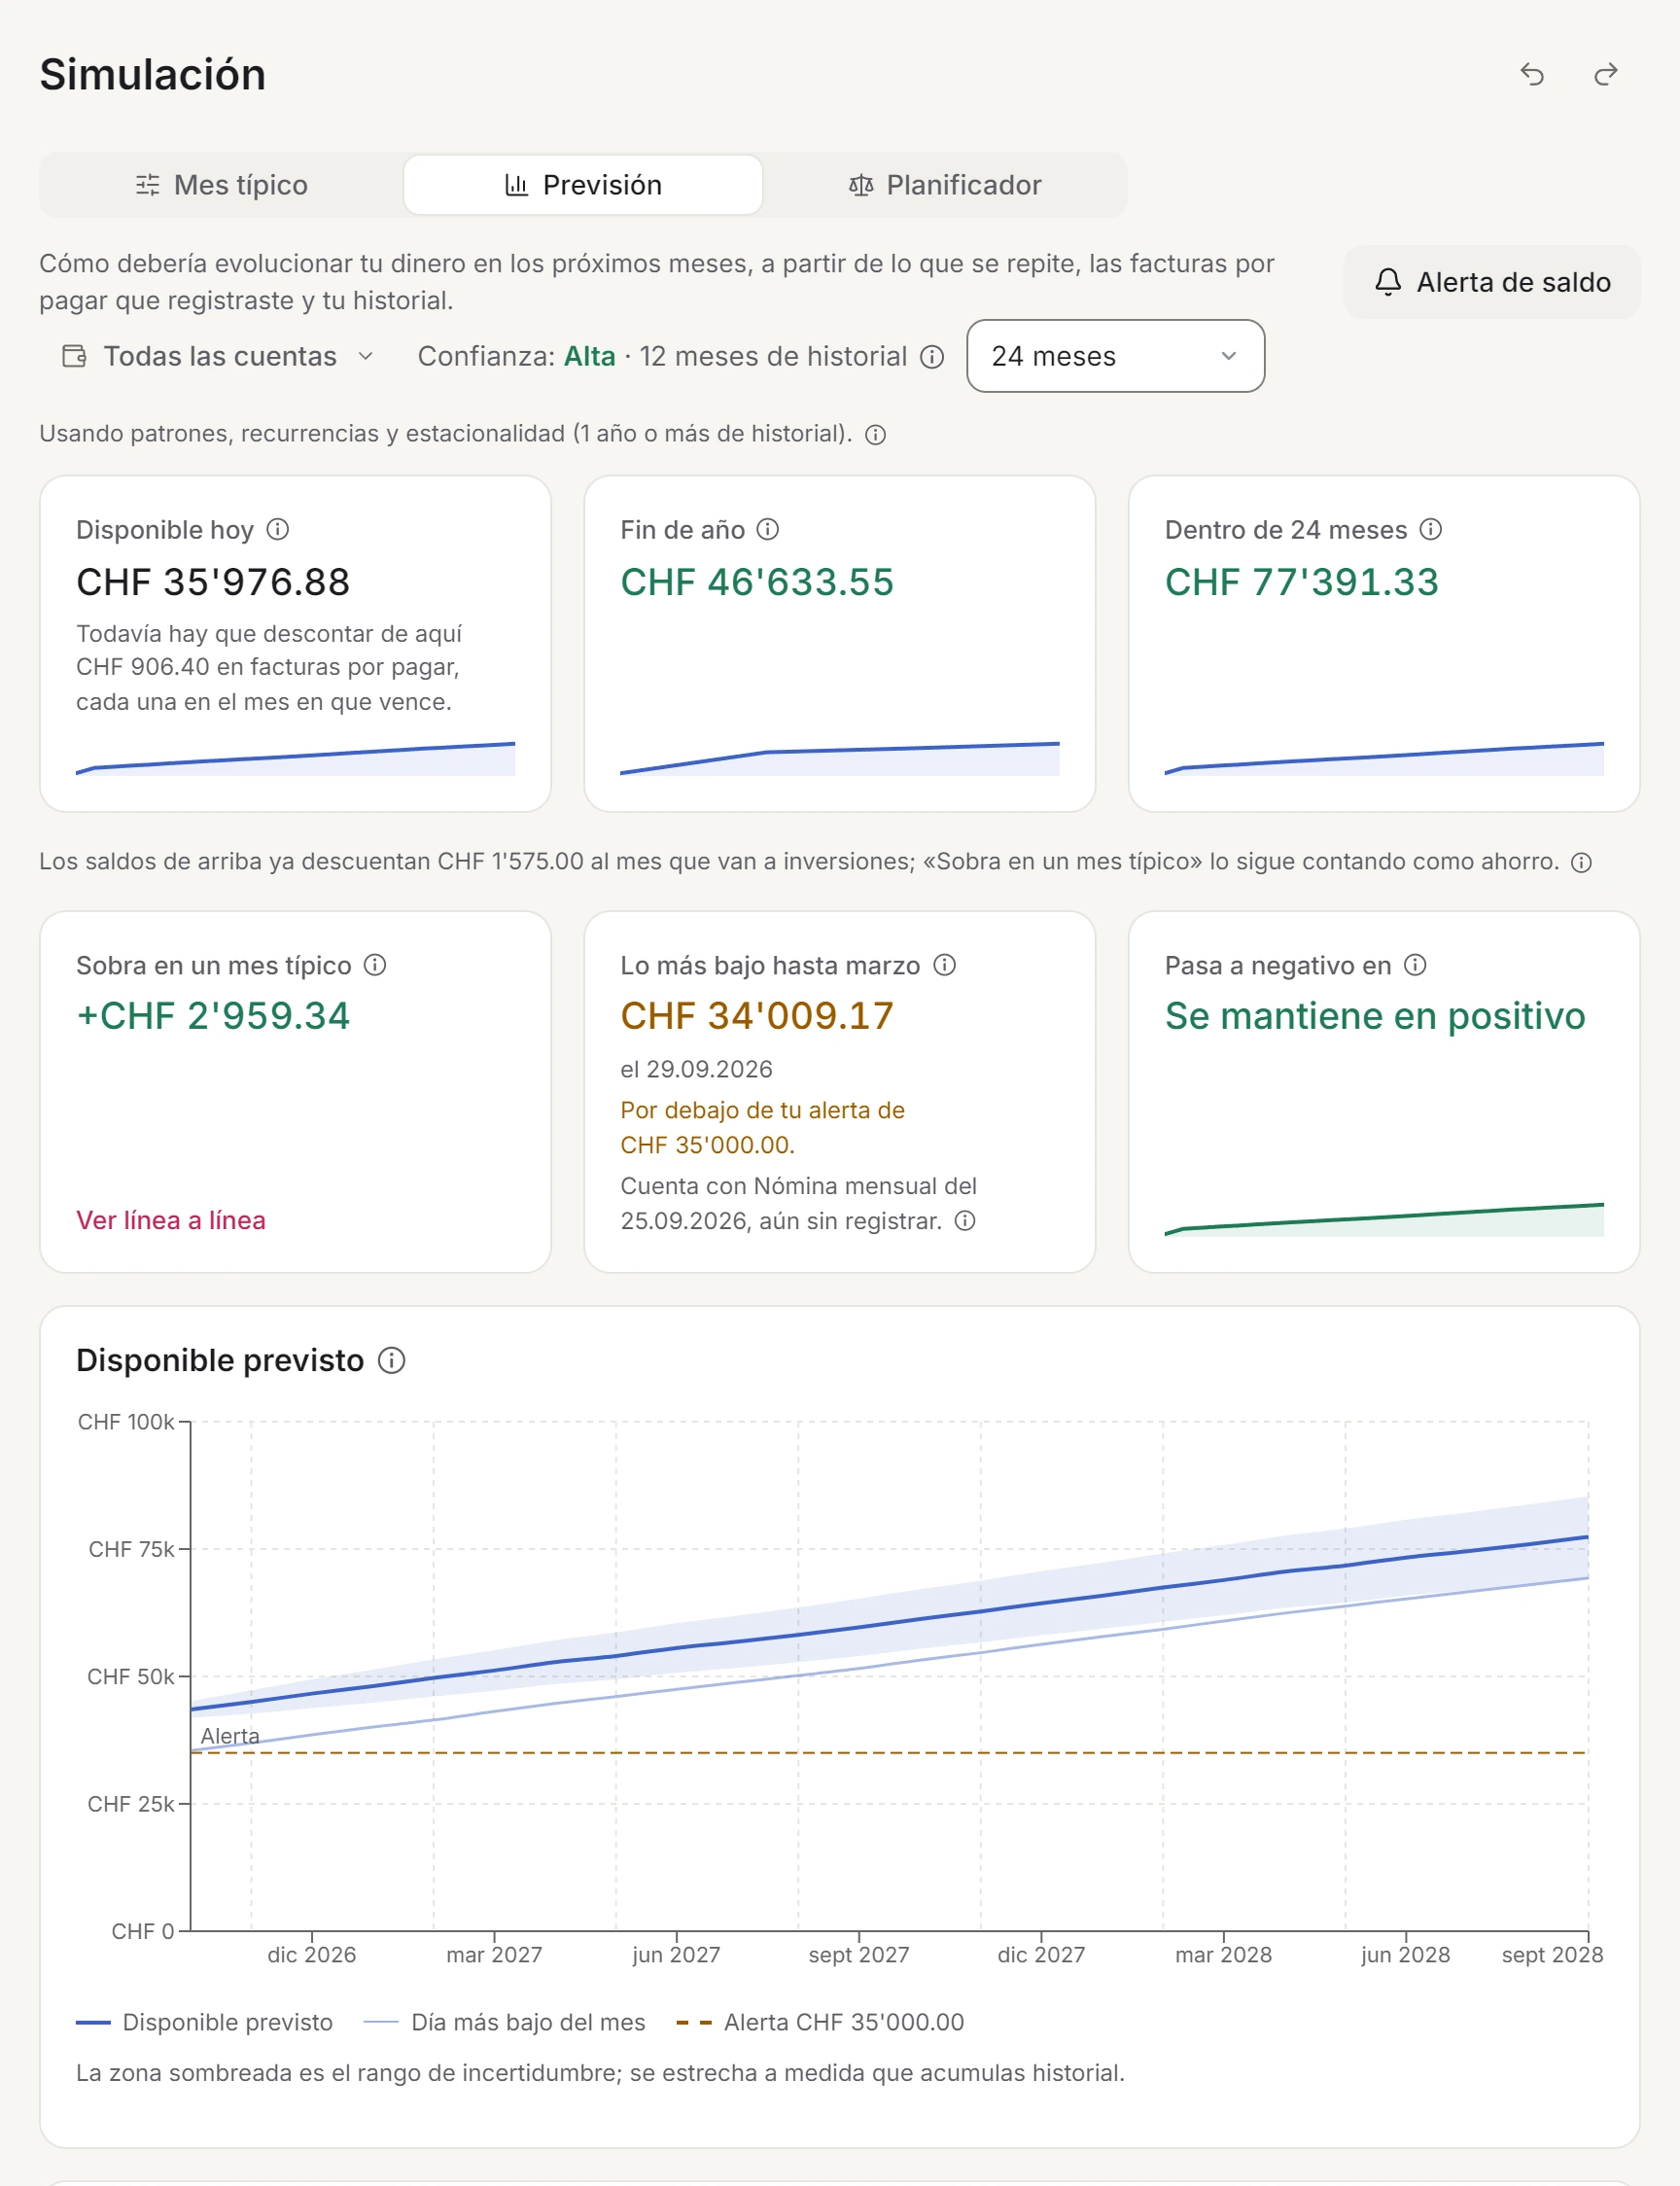
Los presupuestos pueden repetirse cada 1, 2, 3, 6 o 12 meses, para que una factura trimestral no descuadre un mes. La app explica el mes con palabras, comparado con tu propio mes normal. Su previsión mira hacia delante para todo tu dinero o para una cuenta, como la común, y una Alerta de saldo te avisa hasta con seis meses de antelación de que puede bajar de un importe que tú eliges.
Spendhog no divide gastos ni calcula quién debe a quién, y necesita conexión a internet. Si quieres que tus pagos lleguen solos, te encaja más una app conectada a tu banco. Puedes probar Spendhog treinta días gratis, sin tarjeta y sin las claves de tu banco. El precio de fundador es CHF 8.99 al mes para los primeros 30 hogares que se suscriban, mientras dure su suscripción.
¿Dudas sobre esta página? Escríbenos cuando quieras y te lo explicamos paso a paso. info@spendhog.com