
El presupuesto de casa se hace en cuatro pasos: apuntas los ingresos netos de doce meses, divides entre doce los gastos fijos con las facturas anuales, fijas una cantidad para los gastos variables y descuentas el ahorro el primer día del mes. Lo que queda es tu margen. Si no queda nada, lo sabes ahora, cuando todavía hay tiempo de recortar en algún sitio.
01Paso 1: apuntar los ingresos, con doce nóminas
Apunta lo que llega neto a la cuenta de casa cada mes. Son los sueldos después de las retenciones y otros ingresos regulares, como una pensión o un trabajo extra. Si tus ingresos cambian, usa la media de los últimos doce meses, aunque el mejor mes quede más bonito.
Las pagas extra no cuentan en el mes. Planifica con doce nóminas y decide en enero para qué sirve cada paga, por ejemplo una parte para el ahorro y otra como reserva para lo que se rompa durante el año. Si las cobras prorrateadas, ya van dentro de la nómina y cuentan en el mes.
También puedes repartirlas a lo largo del año. Entonces cuentas una doceava parte cada mes, y el resto espera en una cuenta aparte. Eso pide disciplina, porque una cuenta con dos sueldos parece tener más de lo que tiene.
02Paso 2: gastos fijos, también las facturas anuales
Los gastos fijos son todo lo que no decides de nuevo cada semana. Lo que llega una vez al año o cada tres meses, lo divides entre doce. Esa cantidad la apartas cada mes, aunque la factura no llegue hasta el otoño. Si no, un día caen dos o tres de esas facturas en el mismo mes, y la cuenta que siempre llegaba se queda vacía de golpe. Nuestro planificador de facturas anuales en Excel calcula la cantidad mensual y el mes en que vence cada factura.
El alquiler, o la hipoteca, con la comunidad. Luego la luz, el agua y el gas, los móviles e internet, el seguro del hogar y los abonos de transporte. Con coche, el seguro, el impuesto de circulación y la revisión, también entre doce. Si el piso es tuyo, el IBI llega una vez al año o en plazos.
En España, el IRPF y la Seguridad Social ya salen de la nómina, así que no entran aquí. Cuando los impuestos o el seguro médico llegan como factura (si trabajas por tu cuenta, o en Suiza), también son gastos fijos: aparta una doceava parte cada mes. La sección sobre Suiza, más abajo, enseña cómo.
03Paso 3: gastos variables, con una cantidad por categoría
Compra, casa, ropa, peluquería, ocio, restaurantes, regalos: aquí decides de nuevo cada semana. Por eso cada categoría necesita una cantidad con la que medirte.
Para las cantidades, usa los dos o tres últimos meses. Repasa el extracto, ordena los gastos por categorías a grandes rasgos y saca la media. Como punto de partida, tu propio historial vale más que una tabla de medias.
En pareja vale la pena fijar una cantidad para gastos personales de cada uno. Con una cantidad tuya, no tienes que justificar cada café.
Prevé también provisiones para lo irregular, por ejemplo para el dentista, las gafas, los regalos y las vacaciones.
04Paso 4: descontar primero el ahorro
Fija una cantidad. Pásala con una transferencia periódica el día después de cobrar, a una cuenta aparte. Con el resto vives el día a día.
Dale a la meta una cantidad y una fecha. 9000 euros para un coche en año y medio son 500 al mes. Si el dinero no llega, mueve la fecha o baja la cantidad. Es más fácil ahora, mientras es un número en un papel.
En una mudanza, la empresa de mudanzas suele ser la parte pequeña. La fianza del piso nuevo puede ser de una o varias mensualidades, y a menudo sale antes de que vuelva la del anterior.
05Un ejemplo: el presupuesto de un mes para dos adultos
Un hogar inventado, en España: dos adultos, de alquiler, sin coche. Las cantidades son números redondos y las cuentas son nuestras. El IRPF y la Seguridad Social ya están descontados de la nómina. Tu alquiler y tus precios serán otros, pero haces la cuenta igual.
- Ingresos: 1700 y 1300 euros netos, 3000 al mes entre los dos, doce veces al año.
- Alquiler: 950. Luz, agua y gas 120, móviles e internet 60, abonos de transporte para los dos 60, seguro del hogar 20. Gastos fijos en total: 1210.
- Gastos variables: compra y casa 530, gastos personales 130 por persona, ocio y restaurantes juntos 180. En total 970.
- Provisiones: salud (dentista, gafas) 50, regalos 50, vacaciones 170, imprevistos 80. En total 350.
- Ahorro: 400 con una transferencia periódica a principio de mes.
- Queda un margen de 70 euros al mes, sin destino a propósito.
- Las dos pagas extra de cada uno las repartes cuando llegan: una buena parte al ahorro y el resto a la reserva. Ningún mes se queda corto por ello.
06Tres errores frecuentes
- Olvidar las facturas anuales. El seguro del coche y del hogar, el impuesto de circulación, el IBI, las suscripciones anuales y, si los pagas tú, los impuestos no llegan cada mes. Si no los apartas cada mes, llegan meses en los que nada cuadra.
- Contar una paga extra en el mes o gastarla en diciembre. Es parte de tu sueldo del año, solo que llega más tarde.
- Ver los gastos irregulares como una excepción. El dentista, los regalos o una bici que hay que arreglar rara vez llegan de uno en uno, pero a lo largo del año llegan seguro. Dales una provisión y mira el año entero.
07Si vives en Suiza
En Suiza, cuatro cosas cambian la cuenta. El 13.º sueldo no entra en el mes: Budgetberatung Schweiz, el servicio suizo de asesoría de presupuestos, también calcula con los ingresos netos sin él en sus ejemplos (versión 2025/2026). Para el alquiler da como referencia más o menos una cuarta parte de los ingresos netos, hasta un tercio con los gastos de comunidad.
El seguro médico llega como factura. Según la Oficina Federal de Salud Pública (BAG), la prima media de un adulto sube a 487.60 francos al mes en 2027 (comunicado del 29 de septiembre de 2026). Tu prima depende del cantón, la franquicia y el modelo; la ves en priminfo.admin.ch. Aparta también algo para la franquicia y el copago.
El canon de radio y televisión Serafe cuesta 335 francos por hogar en 2026 y 312 francos desde el 1 de enero de 2027 (serafe.ch, octubre de 2026). La factura suele llegar una vez al año: 26 francos al mes en un presupuesto de 2027.
En la mayoría de los hogares los impuestos no salen del sueldo (la excepción es el impuesto en la fuente). Coge la última factura definitiva de impuestos, divídela entre doce y aparta esa cantidad, o paga a la oficina de impuestos con una orden permanente. Budgetberatung Schweiz llama suposición errónea a contar con el 13.º sueldo para pagar los impuestos. Pagar pronto suele compensar: el cantón de Argovia paga por el año fiscal 2026 un interés del 0,25 % sobre los pagos antes del 31 de octubre y cobra un 4,5 % de interés de demora después del vencimiento. Para un coche, el TCS calcula con su coche modelo (45'000 francos nuevo, 15'000 km al año) unos 926 francos al mes en 2026.
El mismo método para un hogar suizo inventado, presupuesto de 2027: dos adultos, de alquiler, sin coche, cantidades redondeadas, la fuente junto a cada cifra que la tiene.
- Ingresos: 4'600 y 3'400 francos netos, 8'000 al mes, sin el 13.º sueldo.
- Gastos fijos 4'251: alquiler con gastos 2'000 (una cuarta parte de los ingresos netos, la referencia de Budgetberatung Schweiz), seguro médico básico de los dos 975 (la prima media de 2027 de la BAG, 487.60 por persona, sin reducción de primas), Serafe 26, impuestos 700 (en su ejemplo de pareja con 8'000 francos netos, Budgetberatung Schweiz calcula unos 670 con un tipo medio, versión 2025/2026), seguro del hogar y de responsabilidad civil 50, luz 80, teléfono e internet 120, abonos de transporte de los dos 300.
- Gastos variables 1'750: compra y casa 900, gastos personales 300 por persona, ocio y restaurantes juntos 250.
- Provisiones 750: franquicia y dentista 150, regalos 100, vacaciones 300, imprevistos 200.
- Ahorro 1'000: queda un margen de 249 francos al mes.
- El 13.º sueldo, aquí unos 8'000 francos netos, se reparte en enero: la mitad al ahorro, la mitad a la reserva. Son 16'000 francos al año en la cuenta de ahorro.
08¿Hoja de cálculo o app?
Para planificar basta una hoja de cálculo o un papel. Nuestra plantilla de presupuesto familiar para Excel es un buen comienzo.
Lo difícil viene después. Si tu plan se cumple, lo ves solo cuando apuntas lo que gastas de verdad. Para eso sirve llevar las cuentas de casa. Cómo llevarlas sin mucho esfuerzo está en la guía «Llevar las cuentas de casa».
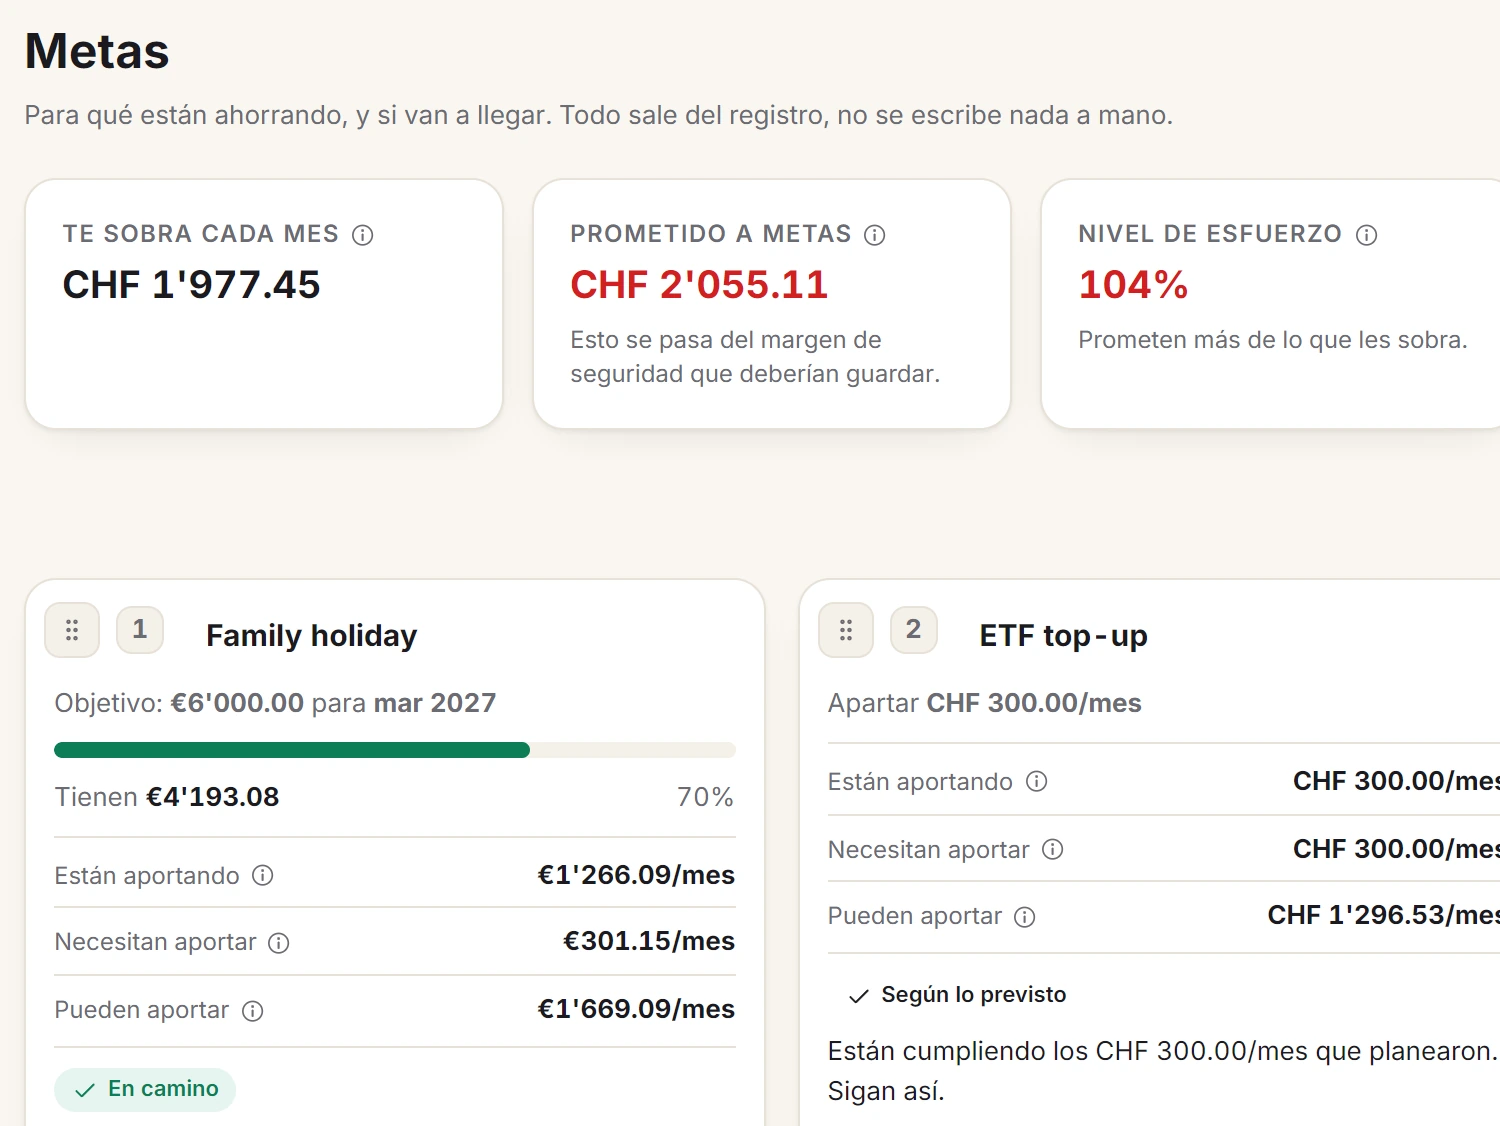
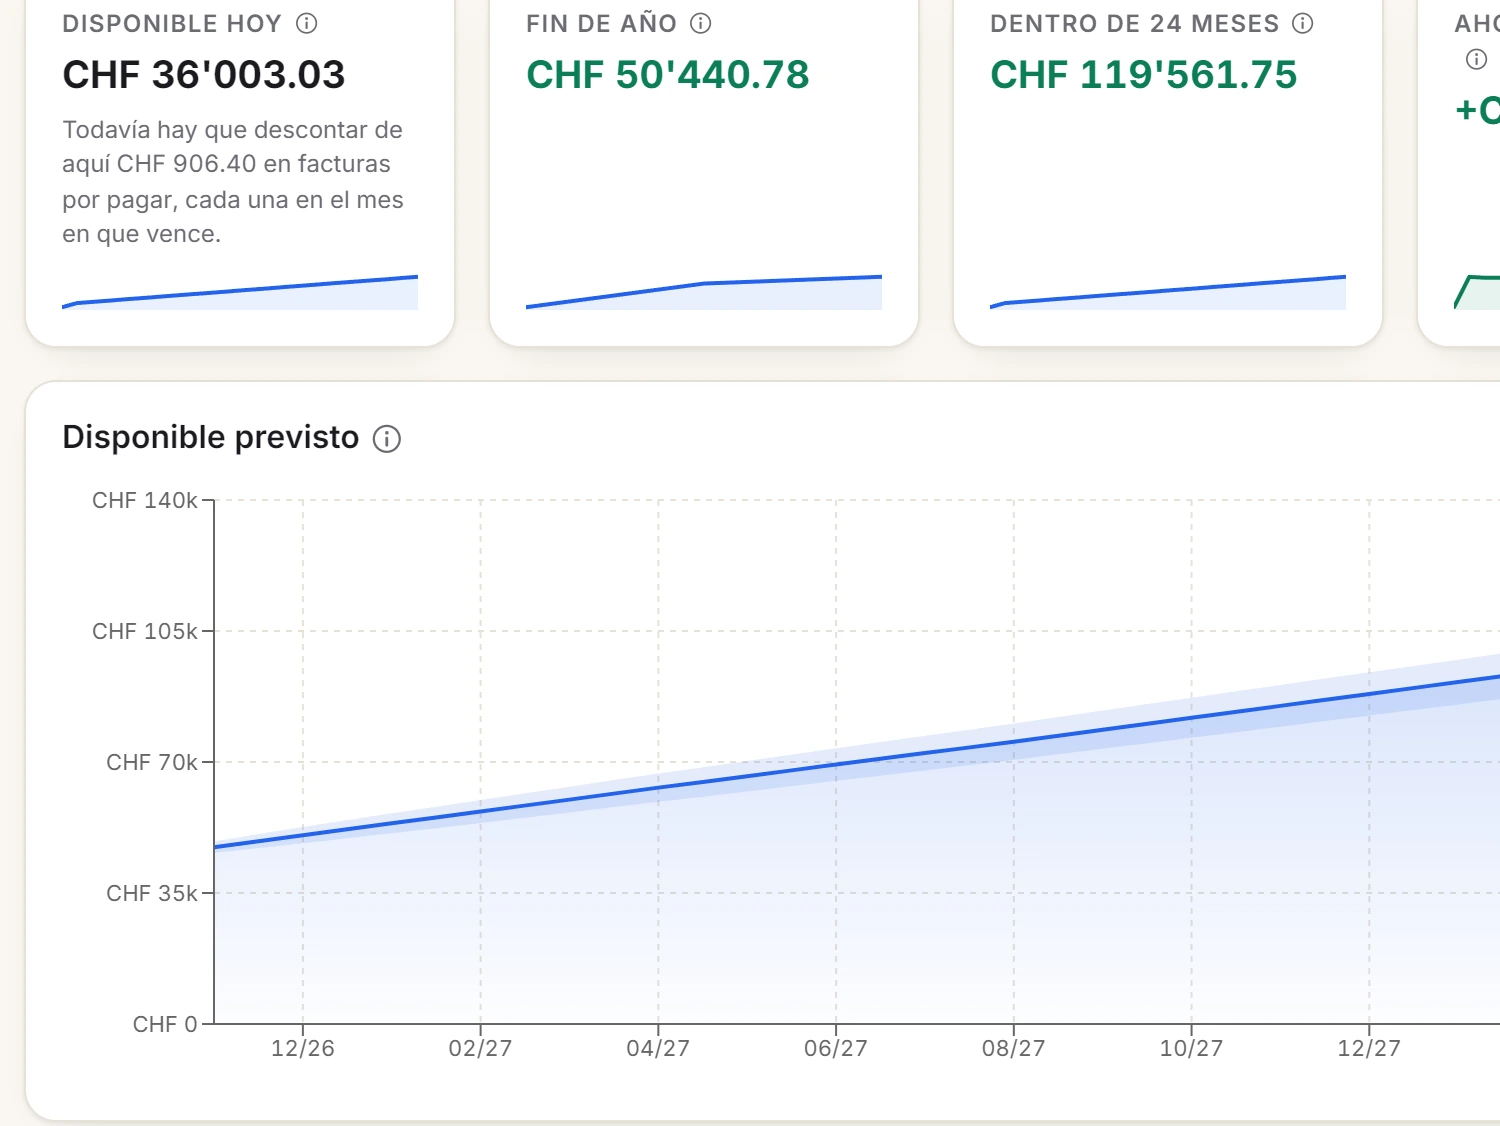
Una app te quita las cuentas de encima, pero no el apuntar. En Spendhog repartes una factura anual por el presupuesto con el campo «Repartir en (meses)», y el pago se queda en su día. Los presupuestos comparan tus gastos con lo que ya ha pasado del periodo. La previsión reparte las facturas anuales a lo largo del año. Una meta lee el saldo real de la cuenta a la que está unida.
Los movimientos los apuntas tú, a mano o importando el archivo de tu banco (CSV, camt.053, OFX o MT940). Una conexión con el banco no existe, a propósito. Spendhog no calcula tus impuestos: la cantidad te la da la oficina de impuestos.
Si ya sabes que no vas a apuntar nada, te irá mejor una hoja de cálculo que ajustes una vez al año. Spendhog lo puedes probar 30 días gratis, sin tarjeta y sin dar acceso a tu banco. Después cuesta CHF 8.99 al mes. Es el precio de fundador para los primeros 30 hogares que se suscriban, y se mantiene mientras siga la suscripción.
¿Dudas sobre esta página? Escríbenos cuando quieras y te lo explicamos paso a paso. info@spendhog.com