
O orçamento da casa faz-se em quatro passos: escreves os rendimentos líquidos de doze meses, divides por doze os custos fixos, incluindo as contas anuais, defines um valor para os gastos variáveis e tiras a meta de poupança logo no início do mês. O que sobra é a tua folga. Se não sobrar nada, ficas a saber agora, enquanto ainda há tempo para cortar nalgum lado.
01Passo 1: escrever os rendimentos, com doze ordenados
Escreve o que entra líquido na conta da casa todos os meses. São os ordenados depois dos descontos e outros rendimentos regulares, como uma pensão ou um biscate. Se o teu rendimento varia, usa a média dos últimos doze meses, mesmo que o melhor mês pareça mais bonito.
Os subsídios de férias e de Natal ficam fora do mês. Planeia com doze ordenados e decide logo em janeiro para que serve cada subsídio, por exemplo uma parte para a meta de poupança e outra para uma reserva para o que se avariar durante o ano. Se os recebes em duodécimos, já vêm dentro do ordenado e contam no mês.
Também podes reparti-los pelo ano. Nesse caso contas um doze avos em cada mês, e o resto fica numa conta à parte. Isso pede disciplina, porque uma conta com dois ordenados parece ter mais dinheiro do que tem.
02Passo 2: custos fixos, incluindo as contas anuais
Custos fixos são tudo o que não decides de novo todas as semanas. O que vem uma vez por ano ou de três em três meses, divides por doze. Pões esse valor de lado todos os meses, mesmo que a conta só chegue no outono. Senão, um dia caem duas ou três destas contas no mesmo mês, e a conta que sempre chegava fica de repente vazia. O nosso planeador de contas anuais em Excel calcula o valor mensal e o mês em que cada conta vence.
A renda, ou a prestação da casa, com o condomínio. Depois a eletricidade, o gás e a água, os telemóveis e a internet, o seguro da casa e os passes. Com carro, junta o seguro, o IUC e a revisão, também divididos por doze. Se a casa é tua, o IMI chega uma vez por ano, ou em prestações.
Em Portugal, o IRS é retido na fonte e a Segurança Social sai do ordenado, por isso não entram aqui. Quando os impostos ou o seguro de saúde chegam como fatura (a quem trabalha a recibos verdes, ou na Suíça), também são custos fixos: põe de lado um doze avos por mês. A secção sobre a Suíça, mais abaixo, mostra como.
03Passo 3: gastos variáveis, com um valor por categoria
Supermercado, casa, roupa, cabeleireiro, tempos livres, restaurantes, prendas: aqui decides de novo todas as semanas. Por isso cada categoria precisa de um valor com que te possas comparar.
Para os valores, usa os últimos dois ou três meses. Percorre o extrato, arruma os gastos por categorias, sem grande rigor, e tira a média. Como ponto de partida, o teu próprio histórico vale mais do que uma tabela de médias.
A dois, vale a pena definir um valor para despesas pessoais de cada um. Com um valor teu, não tens de justificar cada café.
Planeia também provisões para o irregular, por exemplo para o dentista, os óculos, as prendas e as férias.
04Passo 4: tirar primeiro a meta de poupança
Define um valor fixo. Transfere-o por transferência periódica no dia a seguir ao ordenado, para uma conta à parte. Vives o dia a dia com o resto.
Dá à meta um valor e uma data. 9000 euros para um carro em ano e meio são 500 por mês. Se o dinheiro não chegar, muda a data ou baixa o valor. É mais fácil agora, enquanto ainda é um número no papel.
Numa mudança, a empresa de mudanças costuma ser a parte mais pequena. A caução da casa nova pode ser de um ou mais meses de renda, e muitas vezes sai antes de a antiga voltar.
05Um exemplo: o orçamento de um mês para dois adultos
Uma casa inventada, em Portugal: dois adultos, em casa arrendada, sem carro. Os valores são números redondos e as contas são nossas. O IRS e a Segurança Social já saíram dos ordenados. A tua renda e os teus preços serão outros, mas fazes as contas da mesma maneira.
- Rendimentos: 1500 e 1100 euros líquidos, 2600 por mês ao todo, doze vezes por ano.
- Renda: 850. Eletricidade, gás e água 100, telemóveis e internet 60, passes para os dois 80, seguro da casa 20. Custos fixos ao todo: 1110.
- Gastos variáveis: supermercado e casa 450, despesas pessoais 100 por pessoa, lazer e restaurantes a dois 130. Ao todo 780.
- Provisões: saúde (dentista, óculos) 50, prendas 40, férias 150, imprevistos 80. Ao todo 320.
- Meta de poupança: 300 por transferência periódica no início do mês.
- Sobra uma folga de 90 euros por mês, de propósito sem destino.
- Os subsídios de férias e de Natal, aqui perto de dois ordenados de cada um, decides em janeiro: por exemplo o de férias para as férias de verão e a reserva, e o de Natal metade para a poupança. Nenhum mês fica apertado por causa disso.
06Três erros comuns
- Esquecer as contas anuais. O seguro do carro e da casa, o IUC, o IMI, as assinaturas anuais e, a quem os paga por conta própria, os impostos não vêm todos os meses. Se não os pões de lado todos os meses, vêm meses em que nada bate certo.
- Contar os subsídios no mês ou gastá-los em dezembro. São parte do ordenado do ano, só chegam mais tarde.
- Ver os custos irregulares como exceção. O dentista, as prendas ou uma bicicleta para arranjar raramente vêm um de cada vez, mas ao longo do ano vêm de certeza. Dá-lhes uma provisão e olha para o ano inteiro.
07Se vives na Suíça
Na Suíça, quatro coisas mudam as contas. O 13.º mês fica fora do mês: a Budgetberatung Schweiz, o serviço suíço de aconselhamento orçamental, também conta o rendimento líquido sem ele nos seus exemplos (versão 2025/2026). Para a renda, dá como referência cerca de um quarto do rendimento líquido, até um terço com as despesas.
O seguro de saúde chega como fatura. Segundo o Departamento Federal de Saúde Pública (BAG), o prémio médio de um adulto sobe para 487.60 francos por mês em 2027 (comunicado de 29 de setembro de 2026). O teu prémio depende do cantão, da franquia e do modelo; vês o teu em priminfo.admin.ch. Põe também algo de lado para a franquia e a comparticipação.
A taxa de rádio e televisão Serafe custa 335 francos por casa em 2026 e 312 francos a partir de 1 de janeiro de 2027 (serafe.ch, outubro de 2026). Costuma vir uma vez por ano: 26 francos por mês num orçamento de 2027.
Na maior parte das casas, os impostos não saem do ordenado (a exceção é o imposto na fonte). Pega na última fatura definitiva de impostos, divide-a por doze e põe esse valor de lado, ou paga às finanças por ordem permanente. A Budgetberatung Schweiz chama ideia errada a contar com o 13.º mês para pagar os impostos. Pagar cedo costuma compensar: o cantão de Argóvia paga em 2026 juros de 0,25 % sobre os pagamentos antes de 31 de outubro e cobra 4,5 % de juros de mora depois do prazo. Para um carro, o TCS chega, com o seu carro-modelo (45'000 francos novo, 15'000 km por ano), a cerca de 926 francos por mês em 2026.
O mesmo método para uma casa suíça inventada, orçamento de 2027: dois adultos, em casa arrendada, sem carro, valores arredondados, a fonte ao lado de cada número que a tem.
- Rendimentos: 4'600 e 3'400 francos líquidos, 8'000 por mês, sem o 13.º mês.
- Custos fixos 4'251: renda com despesas 2'000 (um quarto do rendimento líquido, a referência da Budgetberatung Schweiz), seguro de saúde básico para os dois 975 (o prémio médio de 2027 do BAG, 487.60 por pessoa, sem redução de prémio), Serafe 26, impostos 700 (no exemplo de casal com 8'000 francos líquidos, a Budgetberatung Schweiz conta cerca de 670, com uma taxa média, versão 2025/2026), seguro do recheio e responsabilidade civil 50, eletricidade 80, telefone e internet 120, passes para os dois 300.
- Gastos variáveis 1'750: supermercado e casa 900, despesas pessoais 300 por pessoa, lazer e restaurantes a dois 250.
- Provisões 750: franquia e dentista 150, prendas 100, férias 300, imprevistos 200.
- Meta de poupança 1'000: sobra uma folga de 249 francos por mês.
- O 13.º mês, aqui cerca de 8'000 francos líquidos, distribui-se em janeiro: metade para a poupança, metade para a reserva. São 16'000 francos por ano na conta poupança.
08Folha de cálculo ou app?
Para planear chega uma folha de cálculo ou uma folha de papel. O nosso modelo de orçamento familiar para Excel é um bom começo.
O mais difícil vem depois. Só vês se o plano se aguenta quando registas o que gastas de facto. É para isso que serve o livro de contas da casa. Como o manténs sem muito trabalho, está no guia «Como registar as despesas da casa».
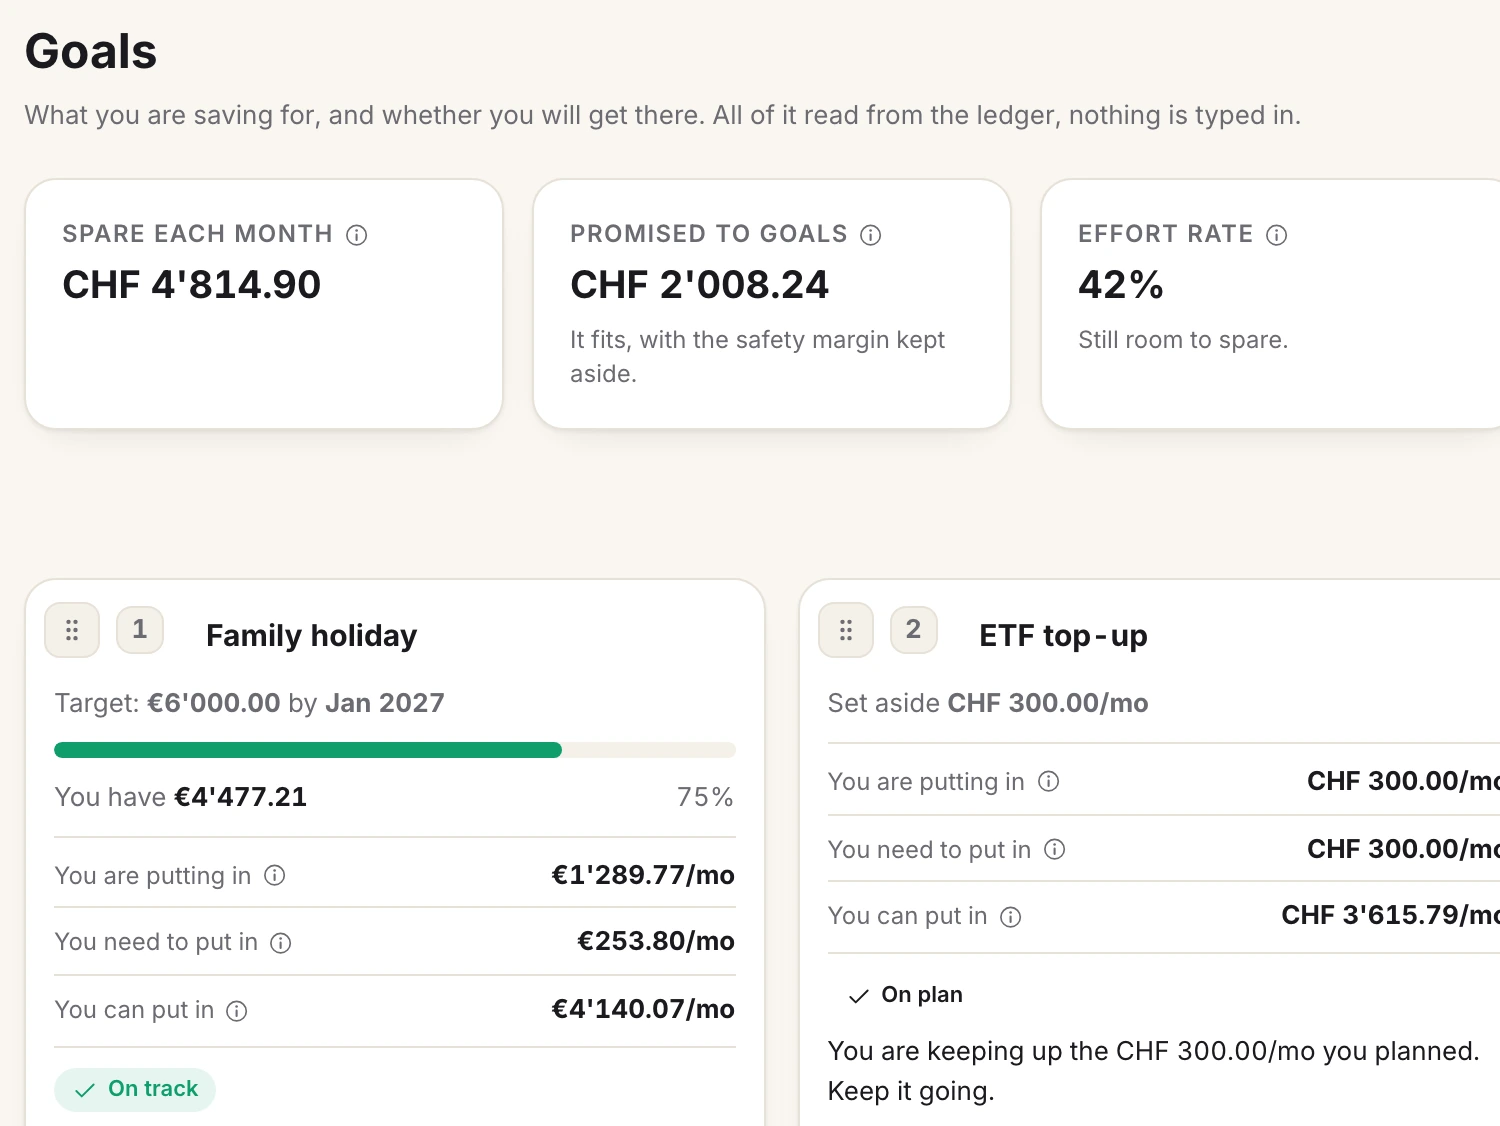
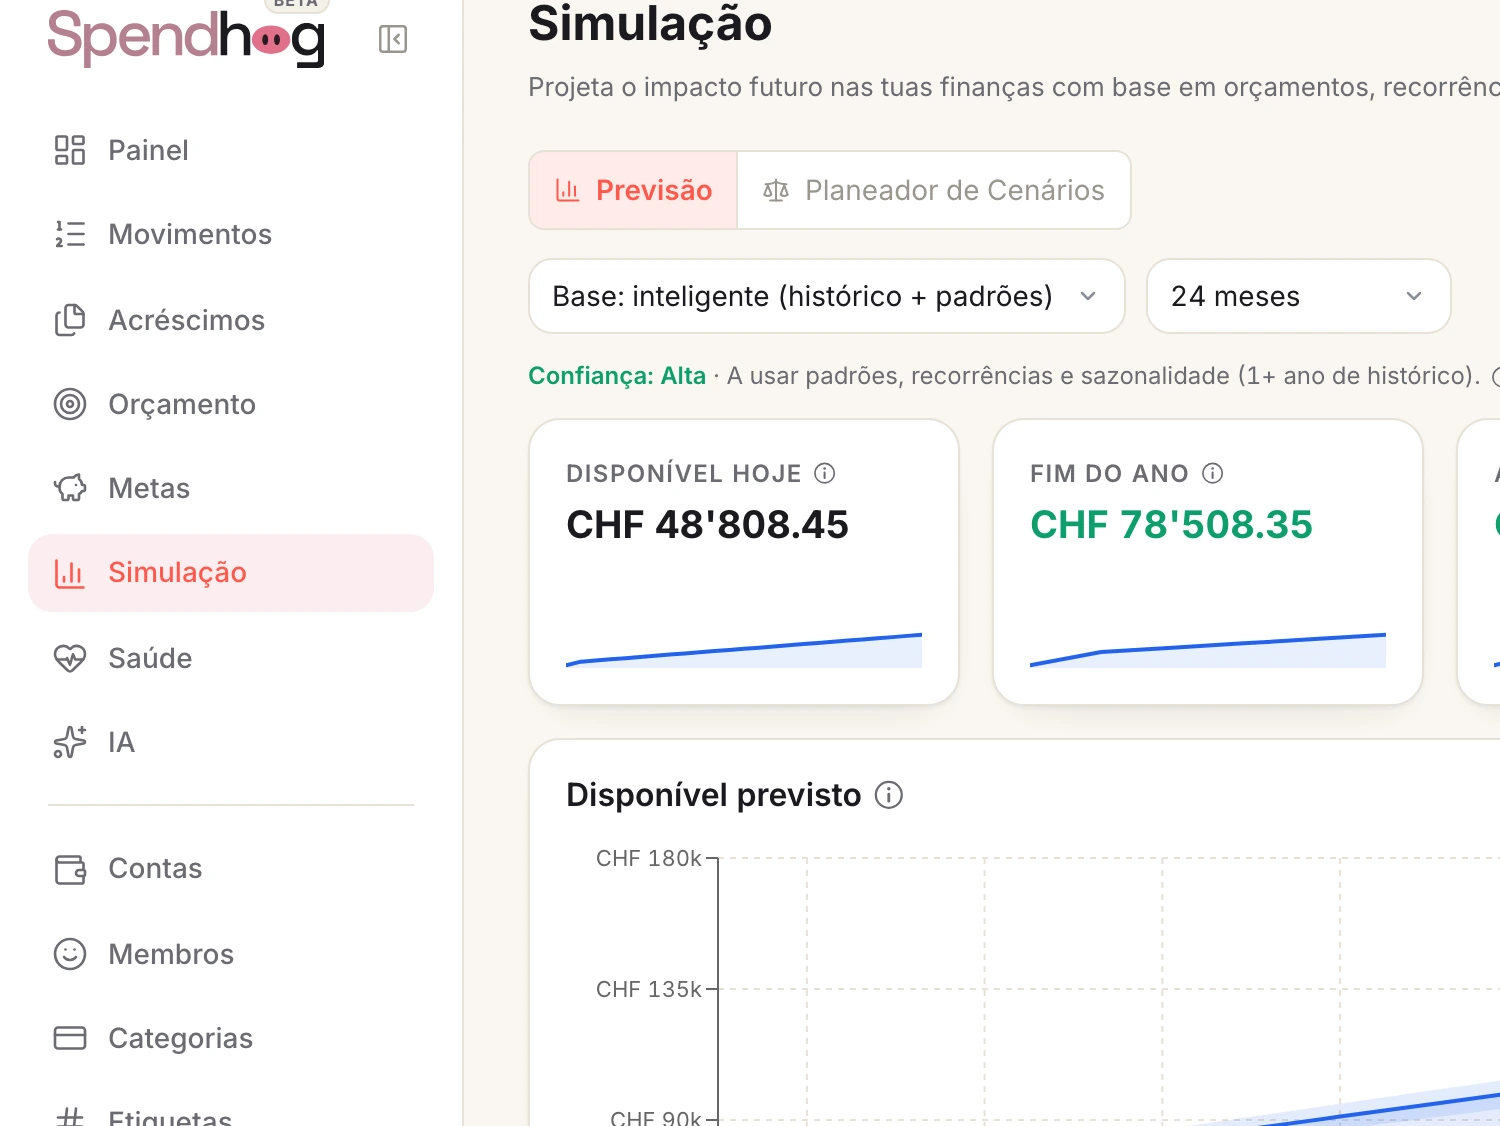
Uma app faz-te as contas, o registo não. No Spendhog distribuis uma conta anual pelo orçamento com o campo «Distribuir por (meses)», e o pagamento fica no seu dia. Os orçamentos comparam os teus gastos com a parte do período que já passou. A Previsão reparte as contas anuais pelo ano. Uma meta lê o saldo real da conta a que está ligada.
Os lançamentos fazes tu, à mão ou importando o ficheiro do banco (CSV, camt.053, OFX ou MT940). Não há ligação ao banco, de propósito. O Spendhog não calcula os teus impostos, o valor tens de o pedir à repartição de finanças.
Se já sabes que não vais registar nada, usa antes uma folha de cálculo e ajusta-a uma vez por ano. O Spendhog podes experimentá-lo 30 dias grátis, sem cartão e sem acesso ao banco. Depois custa CHF 8.99 por mês. É o preço de fundador para as primeiras 30 famílias que subscreverem, e mantém-se enquanto mantiveres a subscrição.
Dúvidas sobre esta página? Fala connosco quando quiseres e explicamos tudo. info@spendhog.com